VaudTax · Chapitre 5/11
Assurance-maladie, 3e pilier et rachats LPP dans VaudTax (2026)
En bref
- Primes maladie et assurance-vie (code 300) : déduction plafonnée à CHF 5'000 (personne seule), CHF 9'900 (couple marié) et CHF 1'300 par enfant, subsides déduits.
- 3e pilier A (code 310) : jusqu'à CHF 7'258 en 2026 si vous êtes affilié à une caisse de pension, jusqu'à 20 % du revenu (max. CHF 36'288) sinon.
- Nouveau dès 2026 : vous pouvez racheter une année 3a non cotisée (à partir de 2025), en plus du versement 2026, et le déduire dès la déclaration 2026.
- Rachat LPP (code 320) : déductible en totalité s'il n'est pas déjà déduit du salaire (chiffre 10.2 du certificat). Attestation obligatoire dès CHF 10'000.
Primes d'assurance-maladie, accident et vie (code 300)
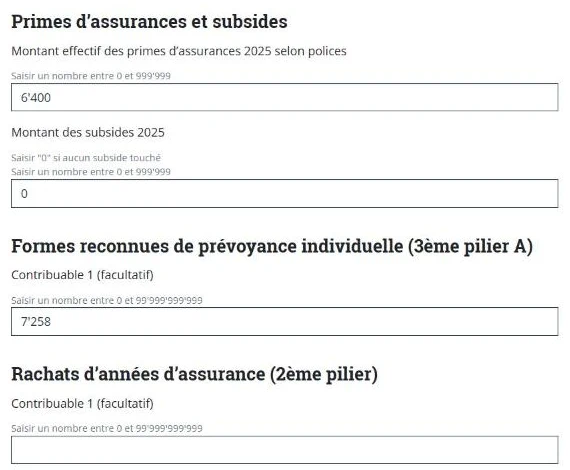
Indiquez le montant annuel réel de vos primes (assurance de base, accident et complémentaires) pour vous et chaque enfant à charge, ainsi que les primes d'assurance-vie et de rentes viagères. Indiquez obligatoirement les subsides reçus : ils sont retranchés des primes. VaudTax retient ensuite le plus bas entre le montant net et le plafond.
| Situation au 31 décembre | Plafond de déduction 2026 |
|---|---|
| Personne célibataire, veuve, séparée ou divorcée | CHF 5'000 |
| Couple marié ou partenaires enregistrés | CHF 9'900 |
| Par enfant donnant droit à une part de 0,5 | + CHF 1'300 |
| Si vous payez les primes d'une personne à charge (code 680) | + CHF 1'300 au maximum |
Exemple : couple avec deux enfants, primes de CHF 17'000, subsides de CHF 4'032. Montant net CHF 12'968, plafond 9'900 + 2 × 1'300 = CHF 12'500. Déduction retenue : CHF 12'500.
3e pilier A (code 310)
Le 3e pilier A est la déduction la plus rentable pour la plupart des salariés. Saisissez le montant versé en 2026 selon l'attestation de votre banque ou assurance (pièce obligatoire). Chaque conjoint déclare son propre contrat.
| Votre situation | Versement maximum déductible en 2026 |
|---|---|
| Affilié à une caisse de pension (cas de la plupart des salariés) | CHF 7'258 |
| Pas de caisse de pension (indépendant, petit salaire) | 20 % du revenu net d'activité, max. CHF 36'288 |
- Il faut une activité lucrative soumise à l'AVS pendant l'année. Sans revenu d'activité, pas de déduction.
- Une interruption passagère (chômage, maladie, service militaire) ne fait pas perdre le droit.
- Seuls les montants effectivement versés sur le compte avant le 31 décembre comptent.
Nouveau : le rachat 3a (années manquantes)
Depuis le 1er janvier 2026, il est possible de combler une année où vous n'avez pas versé le maximum au 3e pilier, pour les années à partir de 2025. Concrètement, en 2026 vous pouvez racheter la lacune de 2025 en plus de votre versement ordinaire 2026.
- 1Vérifiez que vous aviez un revenu soumis à l'AVS en 2025 (année rachetée) et en 2026.
- 2Versez d'abord le maximum ordinaire 2026 (CHF 7'258 si vous avez une caisse de pension).
- 3Faites ensuite le rachat de la lacune 2025, plafonné à CHF 7'258 par année rachetée.
- 4Déclarez le tout avec l'attestation de rachat de votre fondation : le rachat est déductible dès la déclaration 2026.
Exemple : rien versé en 2025, CHF 7'258 versés en 2026 et rachat de CHF 7'258 pour 2025 = CHF 14'516 de déduction en 2026. La rubrique exacte de saisie sera confirmée à la sortie de VaudTax 2026.
Rachats de caisse de pension (code 320)
Les cotisations LPP ordinaires sont déjà déduites de votre salaire net (chiffre 11) : ne les mettez pas ici. Le code 320 sert aux rachats d'années d'assurance que vous avez versés vous-même, et qui ne figurent pas déjà au chiffre 10.2 de votre certificat de salaire.
- L'attestation de la caisse de pension est obligatoire dès CHF 10'000 de rachat, facultative en dessous.
- Un retrait en capital dans les 3 ans qui suivent un rachat peut remettre en cause la déduction.
- L'office d'impôt peut vous demander l'« Annexe 06 » à faire remplir par votre caisse.
Autres cotisations (code 340)
Les primes d'assurance perte de gain maladie retenues sur votre salaire (si elles ne sont pas déjà déduites) se déclarent au code 340. Les personnes sans activité lucrative qui paient elles-mêmes des cotisations AVS les déclarent au code 640, dans la même rubrique.
Questions fréquentes
Quel est le plafond du 3e pilier A en 2026 ?
CHF 7'258 pour les personnes affiliées à une caisse de pension, et 20 % du revenu net d'activité, au maximum CHF 36'288, pour celles qui n'ont pas de 2e pilier.
Puis-je racheter mon 3e pilier pour les années avant 2025 ?
Non. Les rachats 3a ne sont possibles que pour les lacunes nées à partir de l'année 2025. Le premier rachat possible se fait en 2026, pour l'année 2025.
Combien puis-je déduire pour l'assurance-maladie dans le canton de Vaud ?
Au maximum CHF 5'000 pour une personne seule, CHF 9'900 pour un couple marié et CHF 1'300 par enfant à charge, après déduction des subsides reçus.
Les primes de ma complémentaire sont-elles déductibles ?
Oui, elles entrent dans le total des primes du code 300, avec l'assurance de base et l'assurance-vie, dans la limite du plafond.
Vous préférez déléguer ?
NeoFidu prépare et dépose votre déclaration vaudoise pour vous, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles de l'Administration cantonale des impôts (ACI) du canton de Vaud. En cas de doute, les instructions officielles de l'ACI font foi.