GeTax · Chapitre 6/11
Etat des titres dans GeTax : comptes bancaires, titres, crypto et impôt anticipé
En bref
- Tous les comptes et titres, en Suisse et à l'étranger, se déclarent dans l'état des titres (annexe F), avec leur solde ou valeur au 31 décembre et leurs rendements.
- Chaque ligne a un type : CPT (compte), ACT (action), OBL, FDS (fonds), CRY (crypto), RF ou ERF (relevé fiscal, saisie simplifiée), etc.
- Les rendements soumis à l'impôt anticipé donnent droit au remboursement des 35 % retenus, imputés sur l'impôt cantonal. Les comptes à l'étranger vont dans la colonne « non soumis ».
- Les frais de tenue de compte et de coffre sont déductibles, pas les frais de cartes, d'e-banking ni de retraits.
Les questions préalables
GeTax demande d'abord si vous êtes citoyen des États-Unis (double nationalité ou statut « US Person ») et si vous participez à des sociétés de personnes (société en nom collectif, commandite). Répondez pour l'ensemble du foyer.
Saisie détaillée ou simplifiée
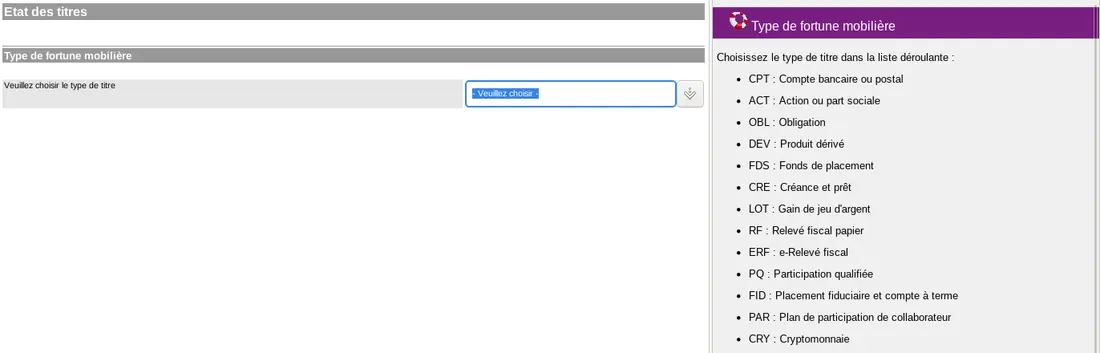
| Code | Type | Quand l'utiliser |
|---|---|---|
| CPT | Compte bancaire ou postal | Comptes privés, épargne, comptes à l'étranger, crypto détenue sur un compte |
| ACT, OBL, FDS | Action, obligation, fonds de placement | Titres détenus en direct, saisie détaillée |
| DEV, CRE, FID | Produit dérivé, créance et prêt, placement fiduciaire | Cas particuliers |
| LOT | Gain de jeu d'argent | Gains de loterie imposables |
| RF | Relevé fiscal papier | Saisie simplifiée : une ligne reprend la récapitulation du relevé de la banque |
| ERF | e-Relevé fiscal | Import du fichier électronique de la banque |
| PQ | Participation qualifiée | Au moins 10 % du capital d'une société |
| PAR | Plan de participation de collaborateur | Actions ou options de l'employeur |
| CRY | Cryptomonnaie | Bitcoin, Ether, etc. |
Avec un relevé fiscal de votre banque, la saisie simplifiée évite de recopier chaque titre : choisissez RF et reportez les totaux de la page récapitulative, ou ERF pour importer l'e-relevé. Les lignes importées apparaissent dans « Affichage des titres importés par e-relevé ».
Déclarer un compte bancaire
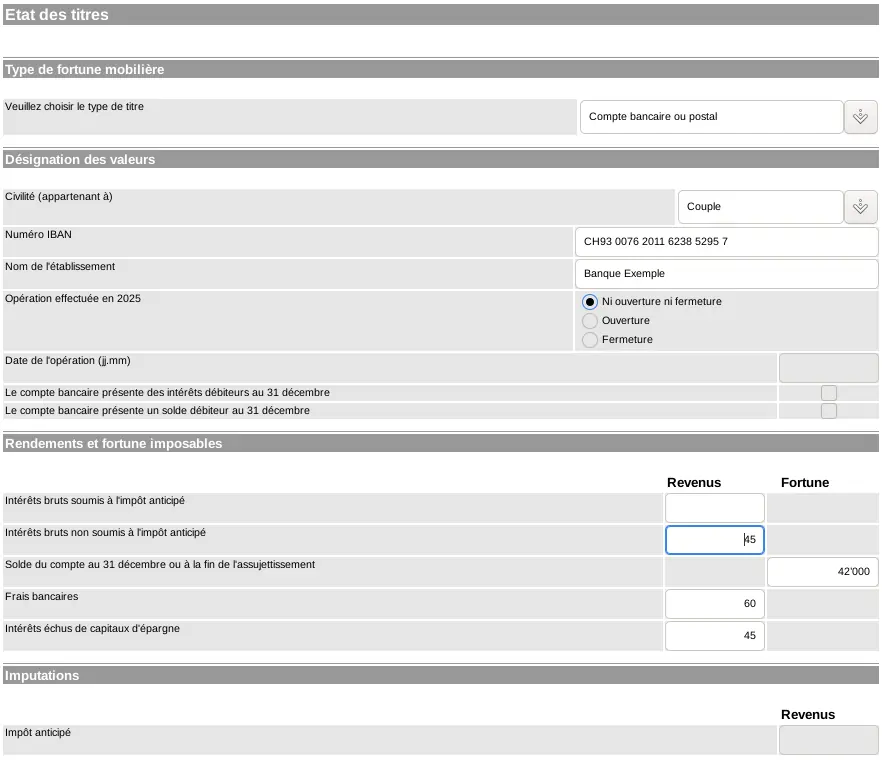
- Civilité : contribuable A, B, couple ou enfant(s). Les comptes des enfants mineurs se déclarent avec ceux des parents.
- Opération : ouverture ou fermeture du compte pendant l'année, avec la date.
- Intérêts bruts soumis à l'impôt anticipé : comptes suisses avec retenue de 35 %. Les intérêts d'un compte ne dépassant pas CHF 200 dans l'année sont en principe exonérés d'impôt anticipé : mettez-les en « non soumis ».
- Intérêts bruts non soumis : comptes à l'étranger, petits intérêts suisses.
- Solde du compte au 31 décembre (ou à la fin de l'assujettissement), converti en francs.
- Frais bancaires : frais de tenue de compte et de location de coffre. Les cotisations de cartes, les frais d'e-banking et de retrait ne sont pas admis.
Impôt anticipé et autres imputations
GeTax calcule 35 % des rendements soumis à l'impôt anticipé et l'affiche dans le « Résumé des imputations ». L'AFC impute ce montant sur l'impôt cantonal et communal : il apparaît sous « Imputations » du bordereau. Deux autres colonnes concernent les titres étrangers :
| Colonne | Signification | Justificatif obligatoire |
|---|---|---|
| RSI | Retenue supplémentaire d'impôt sur dividendes et intérêts américains encaissés via une banque suisse | Formule R-US 164 |
| IES | Imputation d'impôts étrangers prélevés à la source selon une convention de double imposition | Formule DA-1 (dividendes, intérêts) ou DA-3 |
Cryptomonnaies
Les cryptomonnaies sont traitées comme des devises étrangères : elles font partie de la fortune au cours fiscal du 31 décembre publié par l'Administration fédérale des contributions (liste « Crypto-monnaies » des cours officiels, sur ictax.admin.ch). Multipliez le cours par le nombre d'unités. Pour un particulier qui gère sa fortune privée, les gains en capital ne sont pas imposables et les pertes ne sont pas déductibles ; les rendements (staking, intérêts) se déclarent comme revenus de fortune.
Comptes et titres en monnaie étrangère
Utilisez les taux de change officiels de l'année : les cours moyens annuels pour convertir les revenus, les cours au 31 décembre pour la fortune. L'AFC les publie sur ge.ch et la Confédération sur ictax.admin.ch. GeTax intègre la base des cours des titres cotés, mise à jour en cours d'année.
Pour les participations qualifiées (10 % du capital ou plus), les dividendes de la fortune privée bénéficient d'un abattement de 30 % pour l'impôt cantonal. Elles se déclarent avec le type PQ.
Questions fréquentes
Faut-il déclarer un compte bancaire à l'étranger à Genève ?
Oui. Tous les comptes, en Suisse et à l'étranger, figurent dans l'état des titres avec leur solde au 31 décembre converti en francs et leurs intérêts dans la colonne « non soumis à l'impôt anticipé ».
Comment récupérer l'impôt anticipé de 35 % ?
En déclarant les rendements dans la colonne « soumis à l'impôt anticipé » de l'état des titres. GeTax calcule les 35 % et l'AFC les impute sur votre impôt cantonal et communal.
Comment déclarer ses bitcoins dans GeTax ?
Avec le type CRY (ou comme compte), au cours fiscal du 31 décembre publié par l'Administration fédérale des contributions, multiplié par le nombre d'unités. Les gains en capital privés ne sont pas imposables.
Les frais bancaires sont-ils déductibles ?
Les frais de tenue de compte et de location de coffre, oui. Les cotisations de cartes de crédit ou de débit, les frais d'e-banking et de retrait au bancomat, non.
Vous préférez déléguer ?
NeoFidu prépare et dépose votre déclaration genevoise pour vous, impôt à la source et TOU compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles de l'Administration fiscale cantonale (AFC) de Genève et de l'Administration fédérale des contributions. Les captures montrent GeTax 2025 avec des données fictives. En cas de doute, les instructions officielles de l'AFC font foi.