GeTax · Chapitre 2/11
Situation personnelle et enfants dans GeTax : état civil, splitting et charges de famille 2026
En bref
- Les contribuables A et B sont saisis séparément ; pour un couple marié, l'état civil « Marié-e » ouvre la page du contribuable B.
- Chaque enfant a sa fiche : activité, revenu, fortune, pension alimentaire, mais aussi ses frais de garde, primes d'assurance-maladie et frais médicaux, reportés ensuite automatiquement dans les déductions.
- Déduction pour charge de famille 2026 : CHF 13'698 par enfant, réduite à CHF 10'536 si vous déduisez des frais de garde pour cet enfant.
- Couples mariés et parents seuls avec enfant à charge bénéficient du splitting à 50 % : le revenu est imposé au taux de la moitié de son montant.
Contribuables A et B
Indiquez nom, prénom, date de naissance (jj.mm.aaaa), nationalité et profession. Pour un couple marié ou en partenariat enregistré, une seule déclaration est remplie : chaque montant est ensuite saisi dans la colonne du contribuable A ou B, ce qui permet à GeTax de calculer les déductions propres à chacun (forfait professionnel, 3e pilier, double activité).
La contribution religieuse volontaire (CRV)
Sur la même page, GeTax demande si vous souhaitez verser une contribution religieuse volontaire à l'Église catholique chrétienne, catholique romaine ou protestante, ou à aucune organisation. Si vous cochez une Église, l'AFC calcule le montant et vous envoie une QR-facture séparée : son paiement reste facultatif. Ce qui est payé se déduit l'année suivante comme un don (voir Déductions).
Déclarer ses enfants
Cochez d'abord « J'ai des enfants à charge ou pour lesquels je reçois ou paie une pension », puis cliquez sur Insérer pour chaque enfant. La fiche demande l'activité (enfant avant âge scolaire, écolier, apprenti, étudiant, en vie professionnelle), le revenu brut, la fortune, si l'enfant vit avec vous, de qui il est l'enfant (couple, contribuable A ou B) et l'existence d'une pension alimentaire.
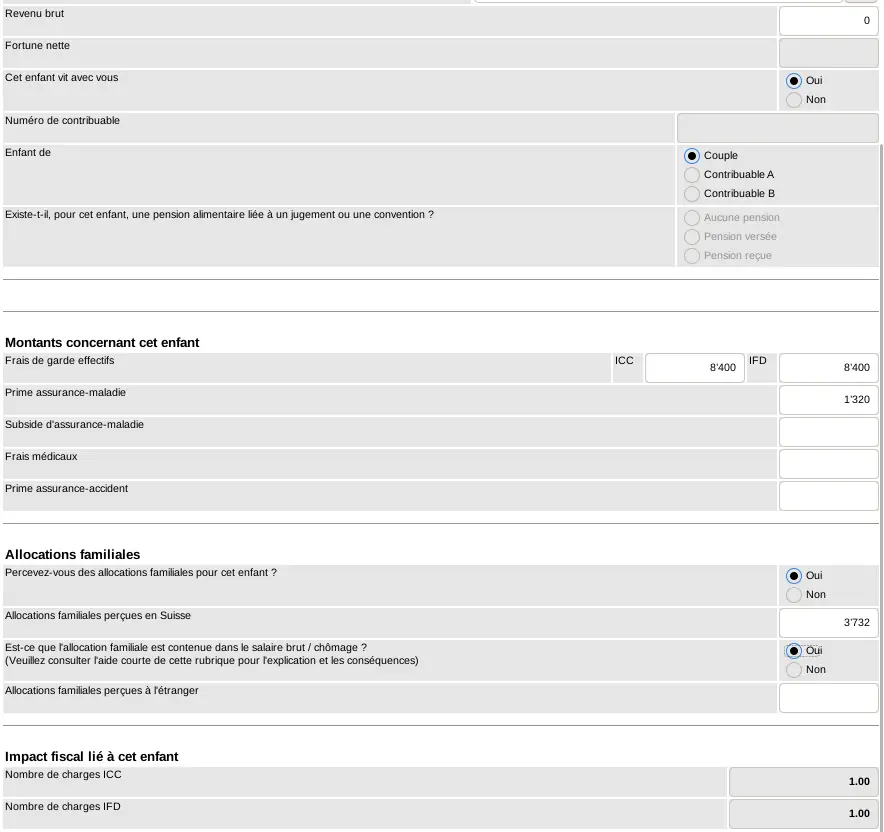
Indiquez aussi si vous recevez des allocations familiales pour cet enfant et si elles sont comprises dans votre salaire brut. Si c'est le cas (rubrique 15 « Observations » du certificat de salaire), déduisez-les du chiffre 1 lors de la saisie du salaire : elles sont déclarées ici, enfant par enfant.
Qui compte comme charge de famille ?
| Situation de l'enfant | Charge entière si revenu jusqu'à | Demi-charge si revenu jusqu'à | Fortune maximale |
|---|---|---|---|
| Mineur | CHF 16'391 | CHF 24'587 | pas de limite |
| Majeur jusqu'à 25 ans révolus | CHF 16'391 | CHF 24'587 | CHF 93'537 |
| Plus de 25 ans, apprenti ou étudiant | CHF 16'391 | CHF 24'587 | CHF 93'537 |
| Proche incapable de subvenir à ses besoins | CHF 16'391 | CHF 24'587 | CHF 93'537 |
| Déduction (impôt cantonal) | Montant 2026 |
|---|---|
| Charge de famille entière | CHF 13'698 |
| Charge entière avec déduction de frais de garde | CHF 10'536 |
| Demi-charge | CHF 6'849 |
| Demi-charge avec déduction de frais de garde | CHF 5'268 |
GeTax calcule lui-même le nombre de charges ICC et IFD et l'affiche dans la liste des enfants. Pour l'impôt fédéral, la déduction par enfant est fixée par la Confédération (CHF 6'800 dans GeTax 2025).
Barème et splitting
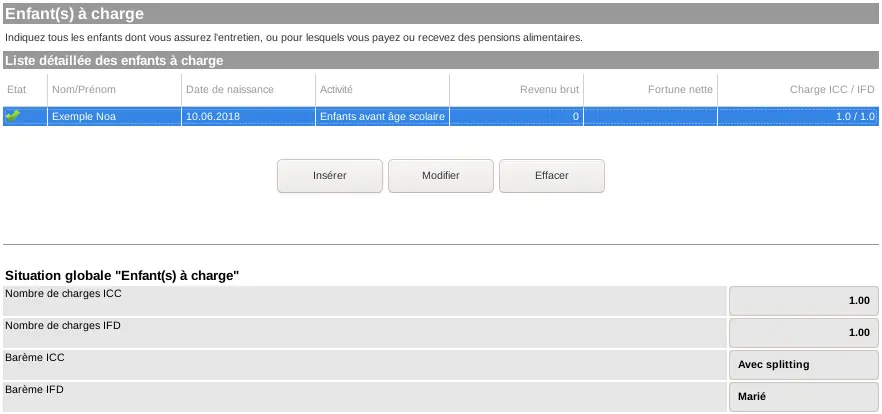
Pour les époux vivant en ménage commun, le taux appliqué est celui qui correspond à 50 % du revenu du couple. Le même splitting s'applique au contribuable célibataire, veuf, divorcé ou séparé qui fait ménage commun avec ses enfants à charge ou un proche à charge (art. 41 LIPP).
Autres personnes à charge
Un parent, un frère, une sœur, un oncle, une tante, un neveu ou une nièce incapable de subvenir à ses besoins peut compter comme charge de famille si sa fortune et son revenu restent sous les plafonds du tableau ci-dessus. La déduction est limitée aux dépenses réellement assumées. Gardez la preuve des versements.
Questions fréquentes
Quel est le montant de la déduction pour enfant à Genève en 2026 ?
CHF 13'698 par enfant à charge pour l'impôt cantonal et communal, ou CHF 10'536 si vous déduisez aussi des frais de garde pour cet enfant. Une demi-charge vaut CHF 6'849 (CHF 5'268 avec frais de garde).
Où saisir les frais de crèche dans GeTax ?
Dans la fiche de l'enfant (Données personnelles, Enfant(s) à charge), champ « Frais de garde effectifs », en colonne ICC et IFD. GeTax les reporte aux codes 59.10 et 59.12.
La contribution religieuse est-elle obligatoire à Genève ?
Non. La contribution religieuse volontaire est facultative : cocher une Église dans GeTax autorise l'AFC à vous envoyer une QR-facture, que vous êtes libre de payer. Le montant payé est traité comme un don.
Mon enfant de 22 ans étudie et gagne CHF 12'000. Est-il à charge ?
Oui, si sa fortune ne dépasse pas CHF 93'537 : en 2026, un enfant majeur jusqu'à 25 ans reste une charge entière tant que son revenu ne dépasse pas CHF 16'391.
Vous préférez déléguer ?
NeoFidu prépare et dépose votre déclaration genevoise pour vous, impôt à la source et TOU compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles de l'Administration fiscale cantonale (AFC) de Genève et de l'Administration fédérale des contributions. Les captures montrent GeTax 2025 avec des données fictives. En cas de doute, les instructions officielles de l'AFC font foi.