GeTax · Chapitre 5/11
3e pilier A, rachats LPP et assurances-vie dans GeTax : déductions 2026
En bref
- 3e pilier A (code 31.40 pour le contribuable A, 41.40 pour B) : jusqu'à CHF 7'258 avec caisse de pension, ou 20 % du revenu d'activité jusqu'à CHF 36'288 sans 2e pilier. Montants inchangés en 2026.
- Nouveauté 2026 : les cotisations 3a non versées en 2025 peuvent être rachetées en 2026 et se déduisent pour la première fois dans la déclaration 2026.
- Rachats LPP : chiffre 10.2 du certificat ou attestation de la caisse, code 31.30. Un retrait en capital dans les trois ans qui suivent fait perdre la déduction.
- Assurances-vie et intérêts d'épargne (3e pilier B) : plafond cantonal 2026 de CHF 3'528 pour un couple et CHF 2'352 pour une personne seule, plus CHF 962 par charge de famille.
Le 3e pilier A
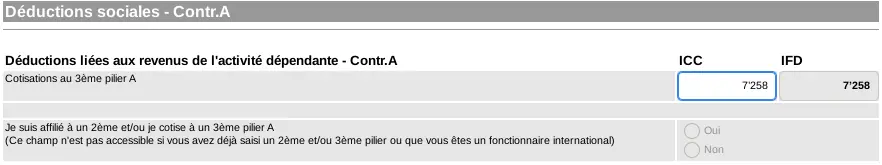
| Situation | Déduction maximale 2025 et 2026 |
|---|---|
| Affilié à une caisse de pension (2e pilier) | CHF 7'258 |
| Sans 2e pilier (indépendant, par exemple) | 20 % du revenu net d'activité, max. CHF 36'288 |
Saisissez les versements effectués pendant l'année, pour chaque contribuable séparément, et joignez dans tous les cas l'attestation de la banque ou de l'assurance. Un versement supérieur au plafond n'est pas admis et doit être restitué par l'institution. Les cotisations à un 3e pilier B (assurance-vie libre) ne vont pas ici mais au code 52.11 (voir plus bas).
Nouveau en 2026 : le rachat de 3e pilier A
Depuis 2026, on peut combler une lacune de cotisation 3a des années précédentes, au plus tôt pour l'année 2025. Le rachat est déductible du revenu imposable pour la première fois dans la déclaration 2026, déposée en 2027. Conditions fixées par la Confédération et rappelées par l'AFC :
- avoir eu un revenu soumis à l'AVS en Suisse pendant l'année à rattraper et pendant l'année du rachat ;
- avoir d'abord versé la cotisation ordinaire complète de l'année du rachat ;
- rachat limité, pour chaque année manquante, à la « petite cotisation » (CHF 7'258 en 2026), sur dix ans au plus.
| Exemple (revenu AVS en 2025 et 2026) | Versé pour 2025 | Rachat en 2026 | Déduction 2026 |
|---|---|---|---|
| A : cotisations complètes, pas de rachat | CHF 7'258 | 0 | CHF 7'258 |
| B : rien versé en 2025 | 0 | CHF 7'258 | CHF 14'516 |
| C : versement partiel en 2025 | CHF 4'500 | CHF 2'758 | CHF 10'016 |
Rachats de 2e pilier (LPP)
Un rachat dans la caisse de pension figure souvent au chiffre 10.2 du certificat de salaire : reportez-le dans « Rachat(s) de la prévoyance professionnelle » (code 31.30) sur l'écran de l'activité dépendante. S'il a été payé directement à la caisse, utilisez son attestation. Dans tous les cas, joignez le justificatif émis par la caisse.
Assurances-vie et 3e pilier B
Les primes d'assurance-vie (code 52.11) et les intérêts échus des capitaux d'épargne (code 56.30, repris de l'état des titres) partagent un même plafond, calculé au code 52.15 pour l'ICC.
| Plafond ICC 2026 | Montant |
|---|---|
| Couple marié | CHF 3'528 |
| Personne seule | CHF 2'352 |
| Supplément par charge de famille | CHF 962 |
| Personne ou couple sans 2e pilier ni 3e pilier A | plafonds doublés |
| Un seul des conjoints affilié | plafond du couple × 1,5 |
Pour l'IFD, les plafonds sont fixés par la Confédération ; GeTax les applique et affiche le sous-total au code 52.10.
Questions fréquentes
Combien peut-on déduire pour le 3e pilier A en 2026 ?
CHF 7'258 si vous êtes affilié à une caisse de pension, sinon 20 % du revenu net d'activité jusqu'à CHF 36'288. Les montants sont inchangés par rapport à 2025.
Où saisir le 3e pilier dans GeTax ?
Revenu, Déductions sociales, champ « Cotisations au 3ème pilier A » (code 31.40 pour le contribuable A, 41.40 pour B). Joignez toujours l'attestation.
Le rachat 3a est-il déductible dans la déclaration 2026 ?
Oui. Un rachat effectué en 2026 pour une lacune de 2025 est déductible pour la première fois dans la déclaration 2026, en plus de la cotisation ordinaire 2026, aux conditions fixées par la Confédération.
Mon rachat LPP n'apparaît pas sur mon certificat de salaire. Que faire ?
Saisissez-le quand même au code 31.30 avec l'attestation de votre caisse de pension, qui sert de justificatif.
Vous préférez déléguer ?
NeoFidu prépare et dépose votre déclaration genevoise pour vous, impôt à la source et TOU compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles de l'Administration fiscale cantonale (AFC) de Genève et de l'Administration fédérale des contributions. Les captures montrent GeTax 2025 avec des données fictives. En cas de doute, les instructions officielles de l'AFC font foi.