GeTax · Chapitre 4/11
Frais professionnels dans GeTax : forfait de 3 % ou frais effectifs, ICC et IFD 2026
En bref
- Impôt cantonal (ICC) : un forfait unique de 3 % du salaire net (code 31.50), entre CHF 641 et CHF 1'817 en 2026, couvre à la fois déplacements, repas et autres frais.
- En frais effectifs, les déplacements sont plafonnés à CHF 536 (code 31.70) quel que soit le moyen de transport, et les repas ne sont admis que si le trajet en transports publics dépasse deux heures par jour.
- Impôt fédéral (IFD) : le choix se fait séparément. Le forfait fédéral (3 %, CHF 2'000 à 4'000 dans GeTax 2025) s'ajoute aux déplacements (max. CHF 3'300) et aux repas.
- Couple marié où les deux travaillent : GeTax calcule seul la déduction de CHF 1'054 (ICC 2026) et la déduction fédérale pour double revenu.
Le principe genevois : un seul forfait pour tout
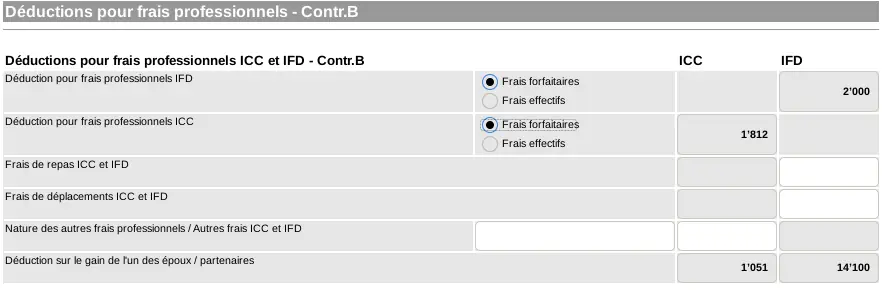
Pour chaque contribuable salarié, GeTax demande deux choix distincts : « Frais forfaitaires » ou « Frais effectifs » pour l'IFD, puis pour l'ICC. À Genève, le forfait cantonal est unique : il couvre les déplacements, les repas pris hors du domicile et les autres frais (vêtements spéciaux, outillage, littérature professionnelle). C'est la grande différence avec d'autres cantons, où chaque catégorie a son forfait.
Le forfait ICC : 3 %, CHF 641 à 1'817
Le forfait vaut 3 % du revenu brut diminué des cotisations AVS/AI/APG/chômage et LPP (codes 11.00 moins 31.10 et 31.12, avant rachats). Exemple : salaire brut de CHF 104'000, cotisations de CHF 13'960, solde CHF 90'040 × 3 % = CHF 2'701, ramené au plafond de CHF 1'817. Dès un salaire net d'environ CHF 60'600, le plafond est atteint.
| Forfait ICC (code 31.50) | 2025 | 2026 |
|---|---|---|
| Taux | 3 % | 3 % |
| Minimum | CHF 640 | CHF 641 |
| Maximum | CHF 1'812 | CHF 1'817 |
Les frais effectifs ICC : quand valent-ils la peine ?
| Frais effectifs ICC | Code | Règle |
|---|---|---|
| Déplacements domicile-travail | 31.70 | max. CHF 536 en 2026, quel que soit le moyen de transport |
| Repas | 31.60 | seulement si le trajet en transports publics dépasse 2 heures par jour : CHF 15 par jour, max. CHF 3'200 (moitié si case G cochée) |
| Autres frais (cotisations syndicales, etc.) | 31.63 | sur justificatifs |
Avec des déplacements plafonnés à CHF 536, les frais effectifs ne dépassent le forfait que si vous avez droit aux repas (long trajet) ou de gros autres frais. L'exemple du guide de l'AFC : un habitant d'Hermance avec plus de deux heures de trajet par jour arrive à CHF 3'854 (déplacements 534, repas 3'200, cotisations syndicales 120) contre un forfait de 1'812. Un habitant de Carouge travaillant en ville, lui, a intérêt au forfait.
Vous travaillez hors du canton de Genève
Pour un employeur établi hors du canton, les repas sont admis selon les normes fédérales (CHF 15 par jour, max. CHF 3'200). Si vous logez la semaine près du lieu de travail, les repas de midi et du soir sont admis jusqu'à CHF 6'400 et le loyer de la chambre jusqu'à CHF 500 par mois à l'ICC (code 31.63, en précisant « Frais de logement »). Les déplacements restent plafonnés à CHF 536 pour l'ICC.
Impôt fédéral : forfait et frais séparés
| IFD | Code | Montant (GeTax 2025) |
|---|---|---|
| Forfait autres frais professionnels | 31.20 | 3 %, min. CHF 2'000, max. CHF 4'000 |
| Déplacements (transports publics, ou voiture si justifiée) | 31.71 | max. CHF 3'300 ; vélo CHF 700 ; voiture CHF 0.70 par km |
| Repas | 31.60 | CHF 15 par jour, max. CHF 3'200 |
| Double revenu des époux | 31.90 | 50 % du revenu le plus bas, max. CHF 14'100 |
Pour l'IFD, le forfait ne couvre que les « autres frais » : les déplacements et les repas se saisissent en plus, dans les champs « Frais de repas ICC et IFD » et « Frais de déplacements ICC et IFD ». GeTax n'en tient compte que dans la colonne IFD si vous avez choisi le forfait cantonal.
Télétravail
Un bureau à domicile n'est déductible que si une pièce est exclusivement dédiée à l'activité professionnelle et que l'employeur ne met aucune place de travail à disposition. On déduit alors la part du loyer de cette pièce, liste détaillée et copie du bail à l'appui, à condition de dépasser le forfait. Travailler depuis le salon ne donne droit à rien de particulier. Les jours télétravaillés, ni repas ni déplacements ne sont déductibles.
Couple biactif
Lorsque les deux époux ou partenaires enregistrés travaillent, l'ICC accorde CHF 1'054 en 2026 (CHF 1'051 en 2025) sur le revenu le plus bas, au code 31.95. L'IFD accorde 50 % du revenu professionnel le plus bas, au minimum CHF 8'600 (ou le revenu s'il est inférieur) et au maximum CHF 14'100. GeTax remplit ces deux champs seul dans l'écran du contribuable B.
Questions fréquentes
Quel est le forfait pour frais professionnels à Genève en 2026 ?
3 % du salaire net (brut moins cotisations AVS et LPP), au minimum CHF 641 et au maximum CHF 1'817 pour l'impôt cantonal et communal. Il couvre déplacements, repas et autres frais.
Puis-je déduire mon abonnement Unireso en plus du forfait ?
Non pour l'impôt cantonal : le forfait couvre déjà les déplacements, et en frais effectifs ceux-ci sont limités à CHF 536. Pour l'impôt fédéral, oui : les déplacements (max. CHF 3'300 en 2025) s'ajoutent au forfait fédéral.
Les frais de repas sont-ils déductibles à Genève ?
À l'ICC, seulement en frais effectifs et si le trajet en transports publics dépasse deux heures par jour, ou si l'employeur est hors du canton : CHF 15 par jour, max. CHF 3'200. À l'IFD, ils se déduisent en plus du forfait.
Puis-je choisir le forfait pour l'ICC et les frais effectifs pour l'IFD ?
Oui. GeTax propose le choix séparément pour l'IFD et pour l'ICC, pour chaque contribuable.
Vous préférez déléguer ?
NeoFidu prépare et dépose votre déclaration genevoise pour vous, impôt à la source et TOU compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles de l'Administration fiscale cantonale (AFC) de Genève et de l'Administration fédérale des contributions. Les captures montrent GeTax 2025 avec des données fictives. En cas de doute, les instructions officielles de l'AFC font foi.