GeTax · Chapitre 9/11
Déductions dans GeTax : assurance-maladie, frais médicaux, garde, formation et dons 2026
En bref
- Primes d'assurance-maladie (code 52.21) : déductibles jusqu'au double de la prime moyenne cantonale par tranche d'âge, soit CHF 17'122 par adulte en 2025.
- Frais médicaux (code 71.00) : seule la part qui dépasse 0,5 % du revenu net est déductible à l'ICC ; à l'IFD, le seuil est de 5 %.
- Garde : jusqu'à CHF 26'392 par enfant de moins de 14 ans (ICC 2026). Formation continue : jusqu'à CHF 12'791 (ICC 2026).
- Dons : jusqu'à 20 % du revenu net ; à l'ICC, la contribution ecclésiastique compte comme un don.
Choisir ses déductions
Cochez les rubriques utiles : assurances-vie et vieillesse, assurance-maladie et accidents, pensions et contributions d'entretien versées, rentes viagères payées, autres déductions sur le revenu, frais médicaux, frais liés à un handicap et dons. Les montants des enfants (garde, primes, frais médicaux) sont déjà repris de leurs fiches : ne les saisissez pas une seconde fois.
Primes d'assurance-maladie et accidents
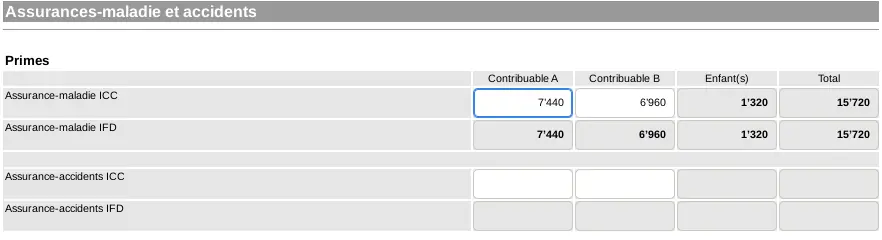
Indiquez le total des primes de base et complémentaires payées pour chaque adulte. La déduction est limitée au double de la prime moyenne cantonale, par tranche d'âge. Si vous recevez un subside, déclarez quand même la prime totale ici et le subside au code 16.30 (Autres revenus et fortune).
| Tranche d'âge | Déduction maximale 2025 |
|---|---|
| 0 à 18 ans | CHF 3'965 |
| 19 à 25 ans | CHF 12'842 |
| Dès 26 ans | CHF 17'122 |
Les primes d'une assurance-accidents privée et d'une assurance perte de gain maladie qui ne figurent pas au chiffre 9 du certificat de salaire se déduisent au code 52.22. Les assurances de choses (ménage, véhicule) ne sont pas déductibles.
Frais médicaux, handicap et dons
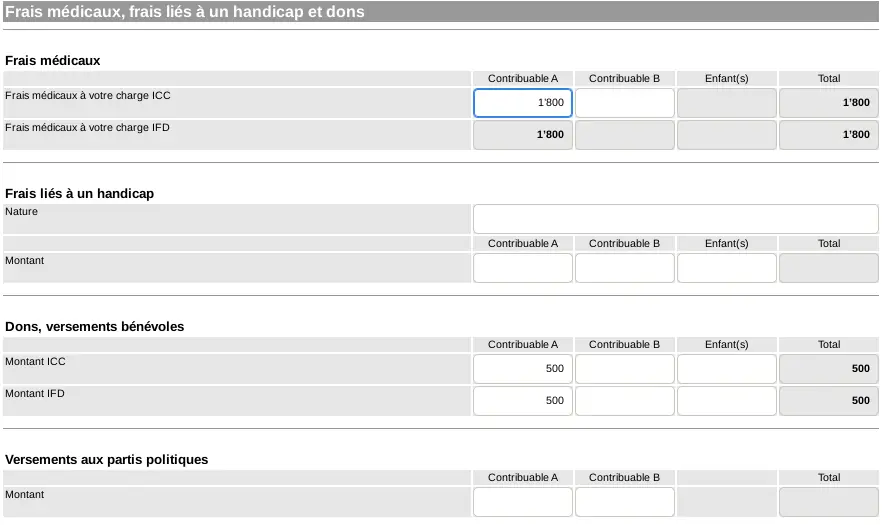
| Déduction | Code | Règle |
|---|---|---|
| Frais médicaux non remboursés | 71.00 | ICC : part qui dépasse 0,5 % du revenu net (code 92.20) ; IFD : part qui dépasse 5 % |
| Frais liés à un handicap | 59.40 | Entièrement déductibles, sur justificatifs |
| Dons à des institutions d'utilité publique | 73.10 (ICC), 73.20 (IFD) | Jusqu'à 20 % du revenu net avant dons ; IFD : au moins CHF 100 au total |
| Versements aux partis politiques | 74.00 | ICC : jusqu'à CHF 10'000 |
Exemple : revenu net de CHF 60'000, frais médicaux non remboursés de CHF 1'800. Le seuil ICC est de 0,5 % × 60'000 = CHF 300 : la déduction cantonale est de CHF 1'500. À l'IFD, le seuil est de CHF 3'000 : rien n'est déductible. Les frais de prévention (masques, tests) ne comptent pas.
Frais de garde des enfants
Les frais de garde se saisissent dans la fiche de chaque enfant et sont reportés aux codes 59.10 (ICC) et 59.12 (IFD). Ils sont déductibles pour chaque enfant jusqu'au mois de son 14e anniversaire, si les deux parents travaillent, sont en formation ou en incapacité durable de travailler (ou si le parent seul qui en a la garde est dans ce cas).
| Frais de garde | ICC | IFD |
|---|---|---|
| Plafond par enfant 2026 | CHF 26'392 | CHF 25'800 |
| Crèche, garderie, parascolaire (sans cuisine scolaire) | Oui | Oui |
| Maman de jour, nounou, jeune fille au pair (hors ménage) | Oui | Oui |
| Colonie de vacances, centre aéré | Oui | Oui |
| Camps thématiques (sport, musique) | CHF 50 par jour, max. CHF 250 par semaine | idem |
Formation continue et pensions versées
- Frais de formation (code 59.50) : formation, perfectionnement et reconversion à des fins professionnelles, payés par vous, jusqu'à CHF 12'791 à l'ICC en 2026 et CHF 13'000 à l'IFD, si vous avez un diplôme du secondaire II ou au moins 20 ans et visez un autre diplôme.
- Pensions alimentaires versées (code 53.10) : entièrement déductibles pour l'ex-conjoint et pour les enfants mineurs dont il a la garde, jusqu'au mois de la majorité de l'enfant. Indiquez le bénéficiaire et joignez le jugement ou la convention la première année.
- Rentes viagères payées (code 54.10) et maintien de la prévoyance après 58 ans (codes 59.65 et 59.66).
Le récapitulatif des autres déductions
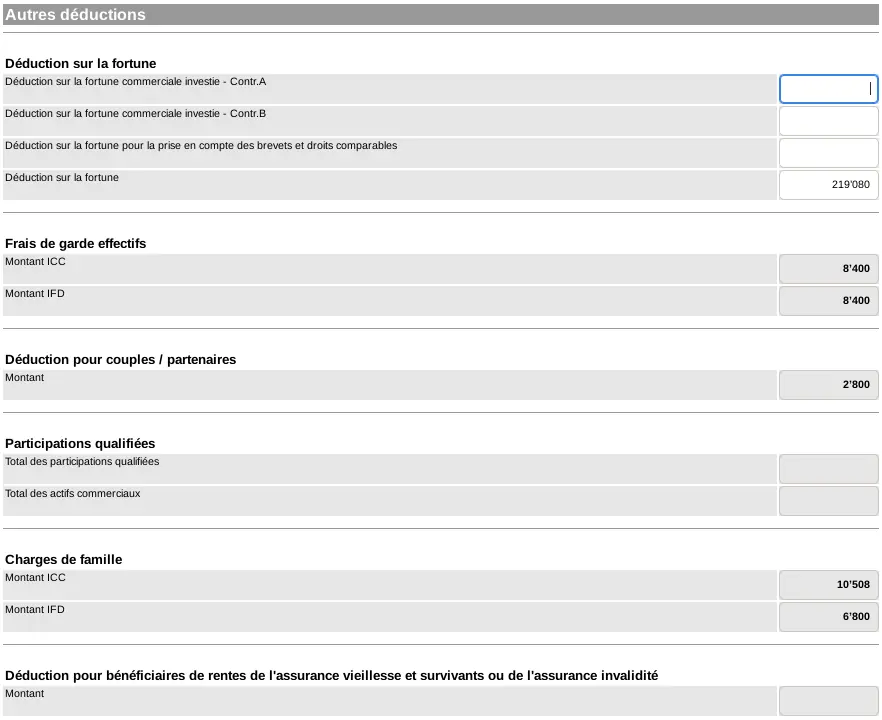
Cet écran ne demande presque rien : il montre les déductions calculées automatiquement. Les rentiers AVS ou AI à revenu modeste y trouvent aussi leur déduction (code 61.30) : en 2026, jusqu'à CHF 10'690 pour une personne seule dont le revenu déterminant ne dépasse pas CHF 85'520, CHF 10'690 ou 12'293 pour un couple dont le revenu net ne dépasse pas CHF 98'348, avec une réduction progressive.
Questions fréquentes
Combien peut-on déduire pour l'assurance-maladie à Genève ?
Les primes de base et complémentaires jusqu'au double de la prime moyenne cantonale par tranche d'âge : en 2025, CHF 17'122 par adulte dès 26 ans, CHF 12'842 de 19 à 25 ans et CHF 3'965 par enfant.
À partir de quel montant les frais médicaux sont-ils déductibles à Genève ?
À l'impôt cantonal, la part qui dépasse 0,5 % du revenu net ; à l'impôt fédéral, la part qui dépasse 5 %. Seuls les frais restés à votre charge (franchise, quote-part, soins non remboursés) comptent.
Quel est le plafond des frais de garde à Genève en 2026 ?
CHF 26'392 par enfant de moins de 14 ans pour l'impôt cantonal et CHF 25'800 pour l'impôt fédéral.
La contribution religieuse est-elle déductible ?
Oui à l'impôt cantonal, où elle est traitée comme un don (dans la limite de 20 % du revenu net). Non à l'impôt fédéral.
Vous préférez déléguer ?
NeoFidu prépare et dépose votre déclaration genevoise pour vous, impôt à la source et TOU compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles de l'Administration fiscale cantonale (AFC) de Genève et de l'Administration fédérale des contributions. Les captures montrent GeTax 2025 avec des données fictives. En cas de doute, les instructions officielles de l'AFC font foi.