FriTax · Chapitre 6/11
Comptes, titres et crypto dans FriTax : l'état des titres (annexe 01), e-relevé et impôt anticipé
En bref
- Tous les comptes, titres et cryptomonnaies au 31 décembre 2026 vont dans l'état des titres (annexe 01), qui vaut aussi demande de remboursement de l'impôt anticipé.
- Rendements soumis à l'impôt anticipé dans la colonne 3, non soumis dans la colonne 4 ; valeur imposable au 31 décembre selon la liste officielle des cours (ICTax).
- Dans FriTax, la barre d'outils de l'état des titres propose « Listes de cours » (recherche d'un titre par ISIN), « Frais d'administration » et « eRelevé » (import du relevé fiscal électronique de la banque).
- Déductions liées : intérêts d'épargne (4.150, max. CHF 300 couple, CHF 150 seul) et frais de garde des titres (4.320, frais effectifs, sans forfait).
L'état des titres (annexe 01, codes 3.210 et 3.220)
L'annexe 01 recense la fortune en titres et placements de capitaux au 31 décembre 2026 (en propriété ou en usufruit), pour vous, votre conjoint et vos enfants mineurs, ainsi que son rendement en 2026. Elle sert aussi de demande de remboursement de l'impôt anticipé de 35 % retenu sur les intérêts et dividendes suisses. Les totaux sont reportés sous les codes 3.210 (titres et placements) et 3.220 de la déclaration.
- Comptes : comptes courants, d'épargne, de dépôt et postaux, parts au fonds de rénovation d'une PPE. Si vous joignez le relevé fiscal complet de la banque, il suffit d'indiquer le rendement et la fortune totaux.
- Valeurs mobilières : obligations, actions, parts de Sàrl et de coopératives, parts de fonds de placement, ETF.
- Autres créances : prêts, créances hypothécaires, dépôts de primes auprès d'assurances, cryptomonnaies, avoirs étrangers de toute nature.
- Gains de loterie et de jeux de casino en ligne, en Suisse et à l'étranger (voir plus bas).
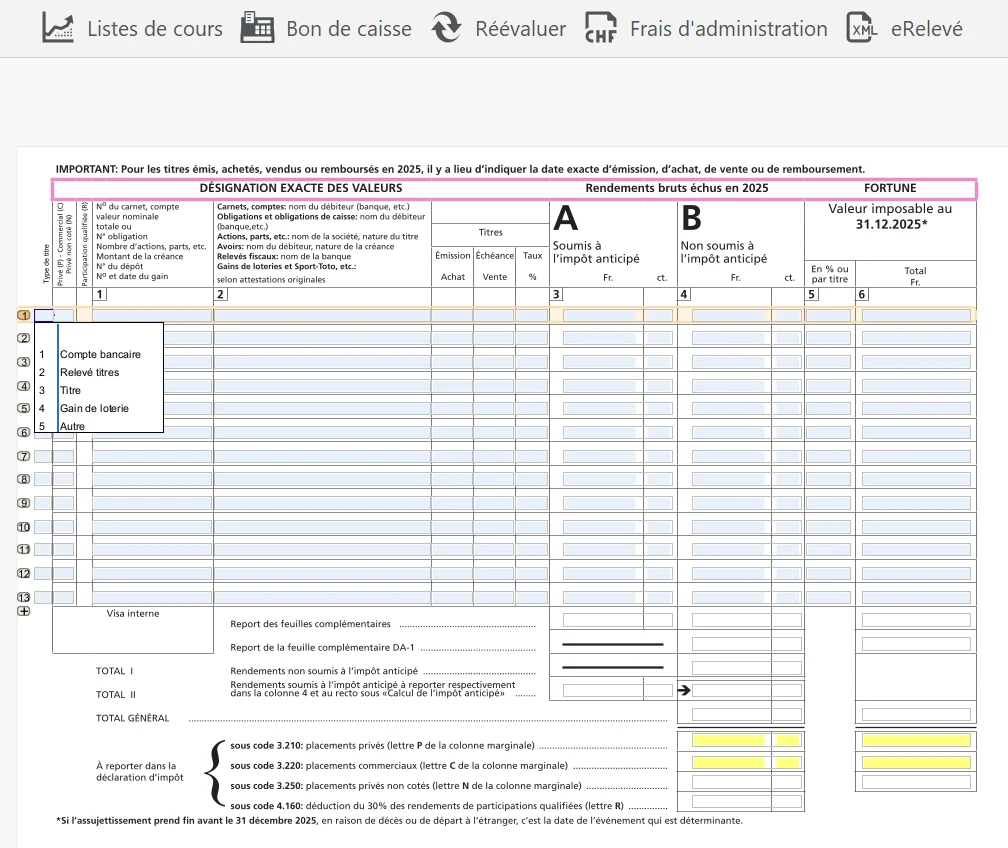
Remplir les colonnes
| Colonne | Contenu |
|---|---|
| Marge | « C » pour un titre de la fortune commerciale, « R » pour une participation qualifiée (10 % au moins), « N » pour un titre suisse non coté |
| 1 et 2 | Désignation : banque et numéro de compte, nombre et nom du titre, ISIN |
| 3 | Rendement brut soumis à l'impôt anticipé (intérêts et dividendes suisses) |
| 4 | Rendement non soumis à l'impôt anticipé (titres étrangers, petits intérêts) |
| 5 et 6 | Valeur imposable au 31 décembre 2026 |
Pour les titres cotés, la valeur au 31 décembre est celle des listes officielles de l'Administration fédérale des contributions (ictax.admin.ch) ; pour un titre coté à l'étranger, le dernier cours de décembre converti au taux de la liste officielle. Les titres non cotés s'inscrivent à la valeur fiscale communiquée par la société (à défaut, provisoirement, celle de l'année précédente). Les rendements des fonds de capitalisation sont imposables même s'ils ne sont pas versés.
Saisir une action ou un ETF avec la liste des cours
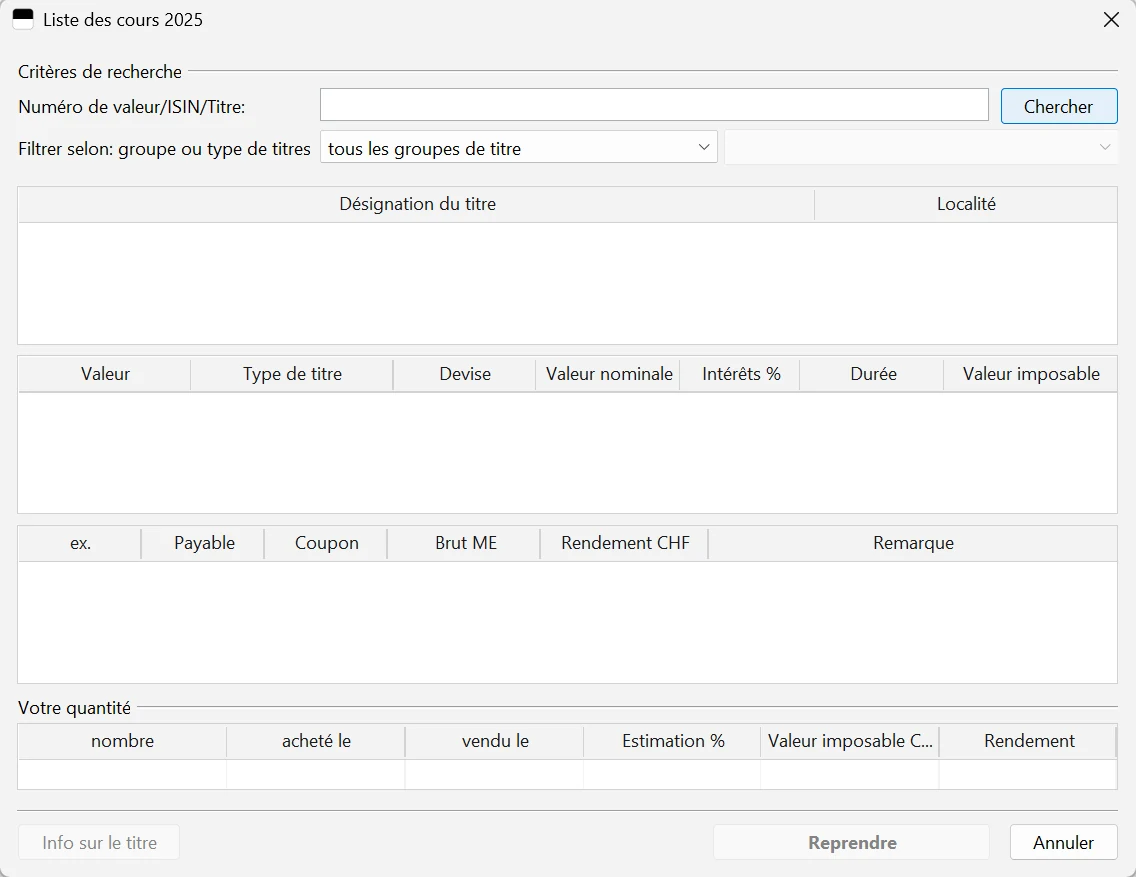
- 1Dans l'état des titres, page 2, cliquez sur « Listes de cours » dans la barre du haut : la fenêtre « Liste des cours 2025 » s'ouvre.
- 2Tapez le numéro de valeur, l'ISIN ou le nom du titre dans « Numéro de valeur/ISIN/Titre » et cliquez sur « Chercher », puis sélectionnez le titre trouvé.
- 3Sous « Votre quantité », indiquez le nombre de titres (et les dates d'achat ou de vente en cours d'année), puis cliquez sur « Reprendre ».
- 4FriTax reprend le cours au 31 décembre et, pour les titres suisses, le rendement soumis à l'impôt anticipé. Vérifiez chaque montant avec votre relevé.
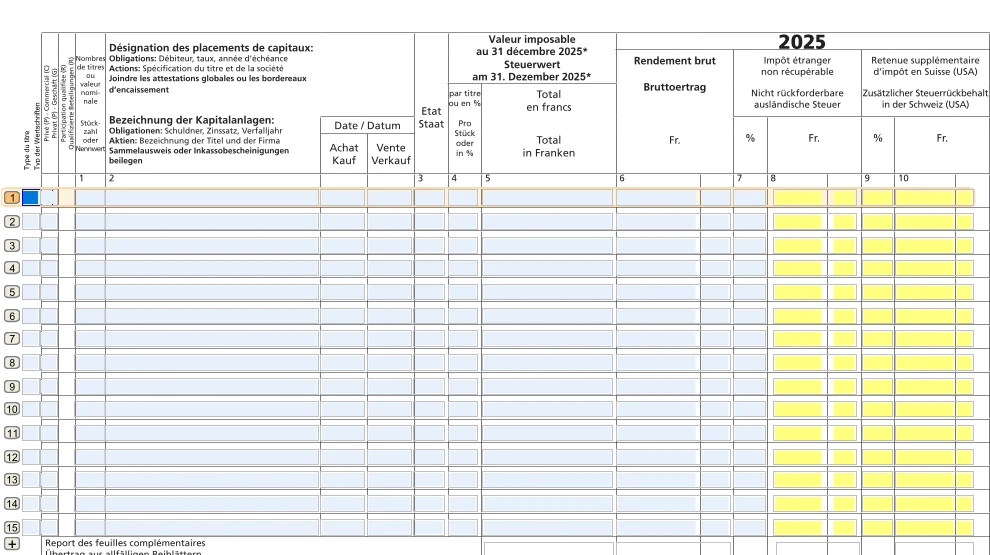
Pour les titres américains (actions et ETF domiciliés aux États-Unis) et les autres titres étrangers avec impôt retenu à la source, FriTax ouvre le formulaire DA-1 / R-US, qui sert à l'imputation forfaitaire de l'impôt étranger et à la retenue supplémentaire d'impôt américain. Les valeurs déjà déclarées sur la DA-1 ne se répètent pas dans l'état des titres.
L'e-relevé fiscal : importer le relevé de la banque
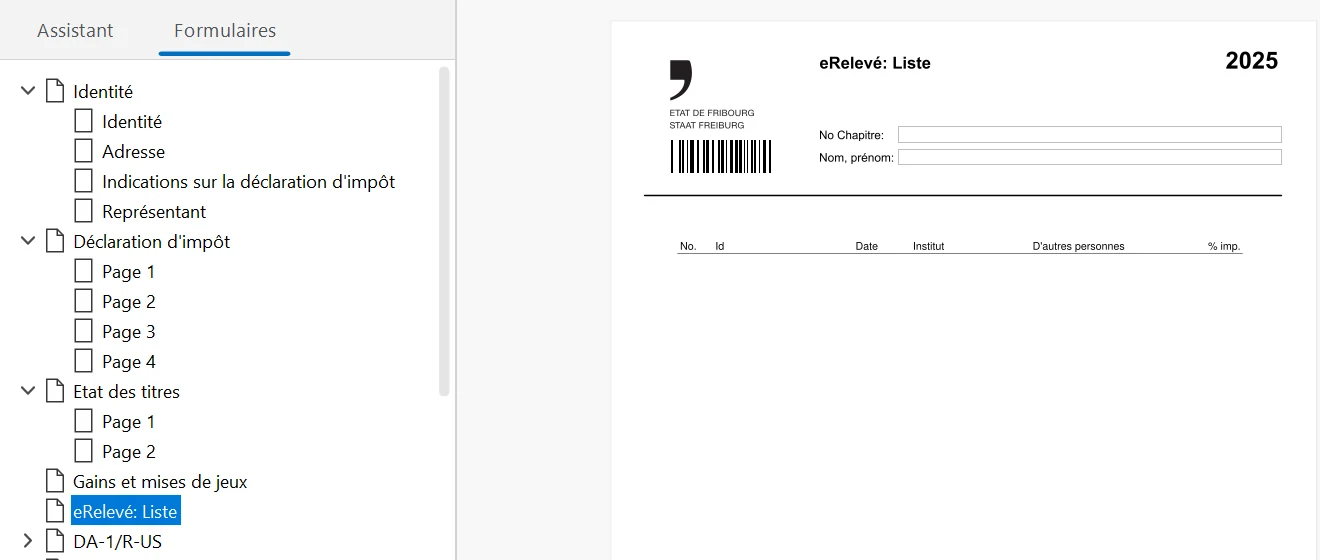
De nombreuses banques fournissent un relevé fiscal électronique (e-relevé, avec code-barres) qui contient tous vos comptes et titres. FriTax sait l'importer avec le bouton « eRelevé » de l'état des titres : les comptes et titres se remplissent alors automatiquement et les relevés importés apparaissent dans le formulaire « eRelevé: Liste ». Le SCC propose un tutoriel vidéo sur l'import de l'e-relevé depuis la page FriTax de fr.ch. Vérifiez que chaque relevé n'est importé qu'une fois et que les comptes ouverts ou fermés en cours d'année y figurent. En cas de dépôt de titres, le relevé fiscal doit être joint à la déclaration.
Cryptomonnaies, or et gains de loterie
- Cryptomonnaies : une ligne par monnaie dans l'état des titres, à la valeur au 31 décembre (cours ICTax si disponible, sinon celui de la plateforme). Les gains de cours de la fortune privée sont exonérés, mais les rendements (staking, intérêts) sont imposables.
- Numéraire, or et métaux précieux (code 3.230) : billets étrangers, or et métaux à la valeur vénale de la liste officielle des cours au 31 décembre.
- Gains de loterie : à l'impôt cantonal, les gains des loteries et jeux de grande envergure sont imposables dès CHF 1 million (CHF 1'070'400 à l'impôt fédéral) ; ceux des jeux d'adresse et loteries promotionnelles dès CHF 1'000 (CHF 1'100 à l'IFD). Les mises sont déduites forfaitairement à 5 % du gain, au plus CHF 5'000 par gain (code 4.320). Les gains en nature sont imposables à 60 %. Les gains réalisés dans les casinos suisses sont exonérés.
Remboursement de l'impôt anticipé
L'impôt anticipé de 2026 est remboursé ou imputé sur le décompte final de l'impôt 2026, sans intérêt. La demande doit être faite dans la déclaration de l'année d'échéance ; le droit s'éteint à la fin de la troisième année civile qui suit. Attention : celui qui ne déclare pas un compte ou un titre perd le droit au remboursement de l'impôt anticipé correspondant, sauf négligence. Les héritiers d'une succession non partagée déclarent chacun leur part dans l'état des titres (code 3.240) : la déclaration vaut demande de remboursement.
Intérêts d'épargne et frais de garde (codes 4.150 et 4.320)
- Code 4.150, intérêts de capitaux d'épargne : FriTax déduit automatiquement jusqu'à CHF 300 pour un couple et CHF 150 pour les autres contribuables, sans dépasser les rendements déclarés.
- Code 4.320, frais d'administration des titres : seulement les droits de garde, la location d'un coffre-fort, les frais d'encaissement et les frais de compte salaire. Le canton de Fribourg n'accorde pas de forfait. Les courtages d'achat et de vente, les frais de conseil et d'établissement de la déclaration ne sont pas déductibles.
- Code 4.160 : 30 % des rendements de participations qualifiées (10 % au moins du capital d'une société), calculés dans l'état des titres.
Questions fréquentes
Comment importer un e-relevé dans FriTax ?
Avec le bouton « eRelevé » de l'état des titres, importez le fichier fourni par votre banque : FriTax remplit les comptes et titres automatiquement. Le SCC propose un tutoriel vidéo sur la page FriTax de fr.ch. Vérifiez ensuite les montants avec le relevé.
Faut-il déclarer ses cryptomonnaies dans le canton de Fribourg ?
Oui, dans l'état des titres (annexe 01), une ligne par monnaie, à la valeur au 31 décembre. Elles font partie de la fortune imposable ; les rendements comme le staking sont imposables.
Peut-on déduire des frais bancaires forfaitaires dans FriTax ?
Non. Le canton de Fribourg n'accorde aucun forfait pour l'administration des titres. Seuls les droits de garde, la location de coffre et les frais de compte salaire sont déductibles, sous le code 4.320.
Comment récupérer l'impôt anticipé dans le canton de Fribourg ?
En déclarant les comptes et titres concernés dans l'état des titres, qui vaut demande de remboursement. Le montant est imputé sur le décompte final de l'impôt cantonal 2026.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration fribourgeoise pour vous, immeubles et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées. Service en français et en allemand.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles du Service cantonal des contributions (SCC) du canton de Fribourg et de l'Administration fédérale des contributions. Les captures montrent FriTax 2025 avec des données fictives. En cas de doute, les instructions générales du SCC font foi.