FriTax · Chapitre 5/11
Prévoyance dans FriTax : 3e pilier A (4.130), rachat 3a, rachats LPP (4.140) et capitaux
En bref
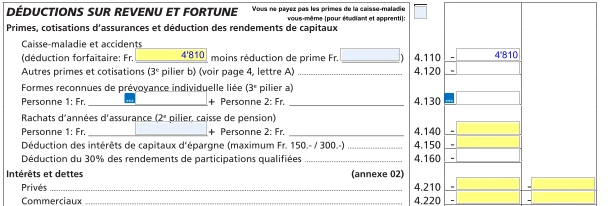
- 3e pilier A : code 4.130, jusqu'à CHF 7'258 avec caisse de pension, ou 20 % du revenu d'activité jusqu'à CHF 36'288 sans 2e pilier. Seules les cotisations versées en 2026 comptent, attestation à l'appui.
- Nouveau en 2026 : les cotisations 3a manquées en 2025 peuvent être rachetées et déduites pour la première fois.
- Rachats LPP : code 4.140, avec l'attestation de la caisse, sauf s'ils figurent déjà au chiffre 10.2 du certificat de salaire. Pas de retrait en capital dans les trois ans qui suivent.
- Les capitaux de prévoyance (2e et 3e pilier A) sont imposés à part, de 1 % à 5 % à l'impôt cantonal de base ; ils se déclarent à la lettre E de la dernière page.
3e pilier A (code 4.130)
| Situation | Déduction maximale 2026 |
|---|---|
| Affilié à une caisse de pension (2e pilier) | CHF 7'258 |
| Sans 2e pilier (indépendant, par exemple) | 20 % du revenu d'activité, max. CHF 36'288 |
La déduction suppose une activité lucrative soumise à l'AVS. Elle reste acquise en cas d'interruption passagère (chômage, maladie, service militaire). Chaque conjoint qui travaille peut déduire les cotisations d'un contrat à son propre nom. Seules les cotisations effectivement versées en 2026 comptent, et l'attestation de la banque ou de l'assurance doit être jointe. Il n'y a aucune déduction si l'activité lucrative est déficitaire.
Nouveau en 2026 : le rachat de 3e pilier A
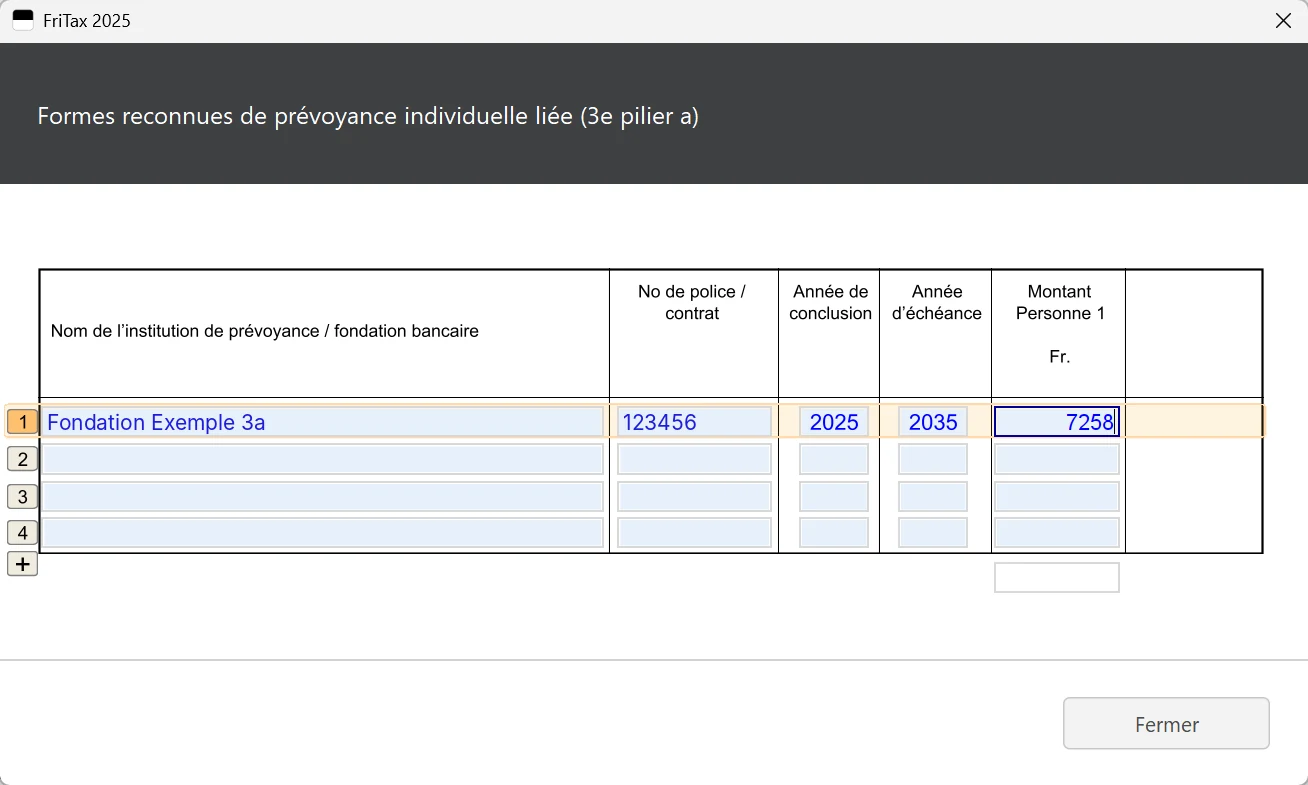
Depuis 2026, on peut combler une lacune de cotisation 3a des années précédentes, au plus tôt pour l'année 2025. Le rachat est déductible pour la première fois dans la déclaration 2026, déposée en 2027. Les conditions sont fixées par la Confédération et valent dans tous les cantons :
- avoir eu un revenu soumis à l'AVS en Suisse pendant l'année à rattraper et pendant l'année du rachat ;
- avoir d'abord versé la cotisation ordinaire complète de l'année du rachat ;
- rachat limité, pour chaque année manquante, à la « petite cotisation » (CHF 7'258 en 2026), sur dix ans au plus.
| Exemple (revenu AVS en 2025 et 2026) | Versé pour 2025 | Rachat en 2026 | Déduction 2026 |
|---|---|---|---|
| A : cotisations complètes, pas de rachat | CHF 7'258 | 0 | CHF 7'258 |
| B : rien versé en 2025 | 0 | CHF 7'258 | CHF 14'516 |
| C : versement partiel en 2025 | CHF 4'500 | CHF 2'758 | CHF 10'016 |
Rachats d'années d'assurance LPP (code 4.140)
Les cotisations ordinaires à la caisse de pension sont déjà déduites du salaire net. Le code 4.140 reçoit uniquement les rachats d'années d'assurance versés directement à la caisse, avec son attestation indiquant le rachat maximal autorisé. Un rachat qui figure au chiffre 10.2 du certificat de salaire est déjà déduit du salaire : ne le saisissez pas une seconde fois (il entre en revanche dans le calcul du forfait de 3 %).
Les personnes sans activité lucrative (retraite anticipée, études, invalidité) qui paient elles-mêmes leurs cotisations AVS/AI/APG les déduisent sous le code 4.350, avec le justificatif. Pour le calcul de ces cotisations, la caisse AVS retient la valeur des immeubles à 155 % de leur valeur fiscale.
Prestations en capital (lettre E de la dernière page)
Un capital de la caisse de pension, du 3e pilier A ou de l'AVS/AI, ainsi qu'un capital versé à la suite d'un décès ou d'une atteinte durable à la santé, n'est pas ajouté au revenu : il est imposé séparément. Déclarez-le à la rubrique « E, Prestations en capital » de la dernière page. Les capitaux reçus la même année s'additionnent, y compris ceux des deux conjoints.
| Tranche du capital | Taux de l'impôt cantonal de base |
|---|---|
| Premiers CHF 50'000 | 1 % |
| CHF 50'000 suivants | 2 % |
| CHF 50'000 suivants | 3 % |
| CHF 50'000 suivants | 4 % |
| Au-delà de CHF 200'000 | 5 % |
- Les couples mariés vivant ensemble et les familles monoparentales bénéficient d'une déduction de CHF 10'000 sur le total.
- Si le total de l'année est inférieur à CHF 10'000, aucun impôt n'est perçu.
- L'impôt est réduit de 50 % pour un capital versé en raison d'une invalidité.
- Un capital de libre passage reversé dans l'année à la caisse d'un nouvel employeur n'est pas imposable.
- Si vous remboursez un versement anticipé pour le logement, vous pouvez récupérer l'impôt payé à l'époque : demande écrite avec le formulaire de la caisse, dans les trois ans suivant le remboursement.
Avant leur versement, les avoirs du 2e pilier et du 3e pilier A ne font pas partie de la fortune : ne les déclarez pas comme assurance ou compte. Le SCC met un fichier Excel de calcul à disposition sur fr.ch/scc/pp.
Questions fréquentes
Combien peut-on déduire pour le 3e pilier A en 2026 dans le canton de Fribourg ?
CHF 7'258 si vous êtes affilié à une caisse de pension, sinon 20 % du revenu d'activité jusqu'à CHF 36'288, sous le code 4.130. Les montants sont inchangés par rapport à 2025.
Le rachat 3a est-il déductible dans la déclaration fribourgeoise 2026 ?
Oui. Depuis 2026, les cotisations 3a non versées en 2025 peuvent être rachetées, si vous aviez un revenu soumis à l'AVS les deux années et que la cotisation 2026 complète a été versée. Joignez l'attestation de rachat de votre banque ou assurance.
Faut-il déclarer le rachat LPP indiqué au chiffre 10.2 du certificat de salaire ?
Non. Il est déjà déduit du salaire net (chiffre 11). Le code 4.140 ne reçoit que les rachats versés directement à la caisse de pension.
Comment est imposé un retrait de 2e pilier dans le canton de Fribourg ?
Séparément du revenu, de 1 % à 5 % à l'impôt cantonal de base selon le montant, plus l'impôt communal, paroissial et fédéral. Sous CHF 10'000 par an, il n'y a pas d'impôt ; les couples ont une déduction de CHF 10'000.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration fribourgeoise pour vous, immeubles et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées. Service en français et en allemand.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles du Service cantonal des contributions (SCC) du canton de Fribourg et de l'Administration fédérale des contributions. Les captures montrent FriTax 2025 avec des données fictives. En cas de doute, les instructions générales du SCC font foi.