FriTax · Chapitre 8/11
Immeubles dans FriTax : valeur locative, valeur fiscale, loyers et frais d'entretien (annexe 04)
En bref
- Tout propriétaire remplit l'état des immeubles (annexe 04). Pour le logement que vous occupez, déclarez la valeur locative (revenu) et la valeur fiscale (fortune) de votre dernier avis de taxation, sous le code 3.310.
- Nouveaux propriétaires depuis le 1er janvier 2026 ou travaux d'agrandissement : remplissez le questionnaire d'immeubles du SCC.
- Frais d'entretien (4.310) : chaque année et pour chaque immeuble, au choix forfait (10 % du rendement brut pour un immeuble construit après 2015, 20 % sinon) ou frais effectifs.
- Investissements pour économiser l'énergie (4.311) : déductibles à 100 %, seulement avec les frais effectifs, reportables sur les deux années suivantes.
L'état des immeubles (annexe 04)
Une ligne par immeuble : commune, article du registre foncier, part de propriété, usage (habité par vous, loué, résidence secondaire), valeur locative ou loyers, valeur fiscale et frais d'entretien. FriTax reporte les totaux sous les codes 3.310 à 3.350 (revenu et fortune) et 4.310 à 4.315 (frais). Un immeuble est soit privé, soit commercial, selon son usage prépondérant.
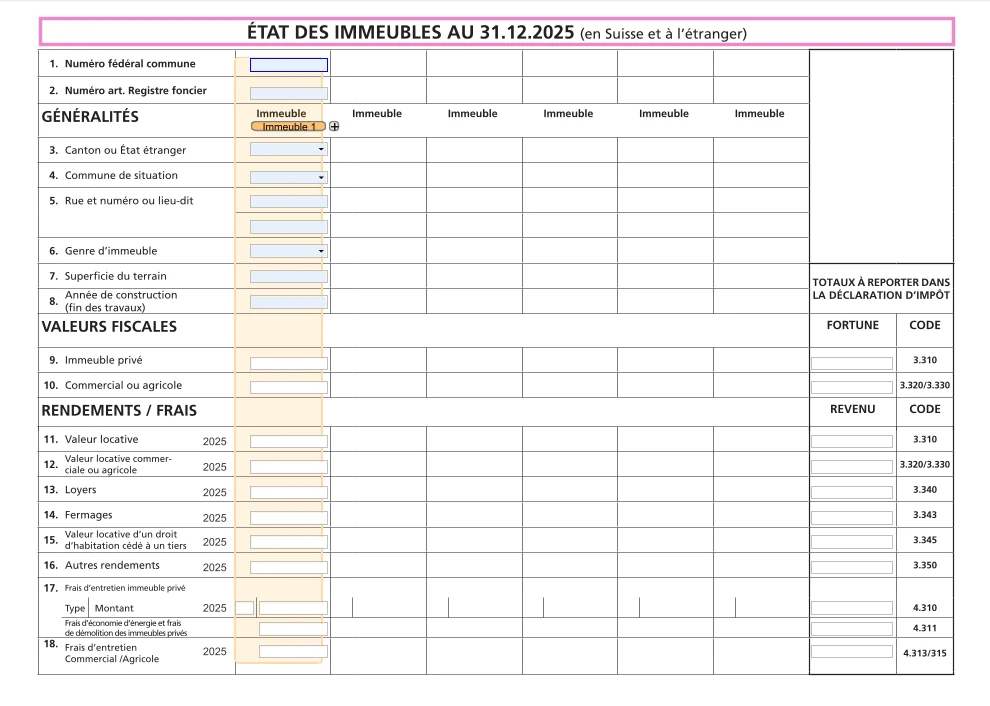
Valeur locative et valeur fiscale (code 3.310)
Pour le logement que vous occupez, reprenez la valeur locative et la valeur fiscale de votre dernier avis de taxation : elles ont été relevées en 2014 et restent en principe actuelles. Si vous louez une partie de l'immeuble ou le sous-louez, déclarez les loyers sous le code 3.340 et la valeur locative est réduite en proportion.
| Situation | Démarche |
|---|---|
| Achat après le 1er janvier 2026 | Remplir le questionnaire d'immeubles avec son instruction (www.fr.ch/scc/estimation_immeubles, commune ou SCC) |
| Agrandissement, rénovation intérieure, combles, couvert à voiture, piscine enterrée | Annoncer les travaux avec le même questionnaire |
| Logement durablement sous-utilisé | Réduction possible à l'impôt fédéral direct seulement, sur requête motivée (pas pour une résidence secondaire) |
| Immeuble à l'étranger | Valeur vénale en francs, prise en compte seulement pour le taux d'imposition |
La suppression de la valeur locative, décidée au niveau fédéral, n'entre en vigueur que le 1er janvier 2029. Pour la déclaration 2026, la valeur locative reste imposable et les frais d'entretien et intérêts hypothécaires restent déductibles.
Loyers, location meublée et droit d'habitation (codes 3.340 à 3.350)
- Loyers encaissés (3.340) : montant brut, y compris la réduction accordée au concierge et les acomptes de charges non décomptés à part. Si le chauffage et les charges sont compris dans le loyer selon le bail, un forfait de 15 % peut être déduit des loyers.
- Logement de vacances meublé : déclarez les recettes à raison de 4/5, ou de 2/3 si vous fournissez aussi le linge. Le SCC publie une notice sur la location d'immeubles meublés et de courte durée.
- Fermages (3.343) et droit d'habitation (3.345) : le propriétaire d'un immeuble grevé d'un droit d'habitation déclare sa valeur sous 3.345 et la déduit comme charge durable sous 4.335 ; le bénéficiaire la déclare sous 3.410.
- Autres rendements (3.350) : revente d'électricité solaire (méthode nette : seulement si la production dépasse votre consommation, en francs), rendement des forêts, rentes de droit de superficie, rétribution unique photovoltaïque non déduite des frais.
Frais d'entretien : forfait ou frais effectifs (code 4.310)
| Immeuble privé | Forfait (en % du rendement brut) |
|---|---|
| Construit après le 31 décembre 2015 | 10 % |
| Construit avant | 20 % |
Le forfait se calcule sur le rendement brut total de l'immeuble (valeur locative, loyers, droit d'habitation). Vous pouvez choisir chaque année et pour chaque immeuble entre forfait et frais effectifs. Le forfait est exclu pour les immeubles commerciaux et agricoles, les immeubles loués surtout à des fins commerciales, les terrains non bâtis (places de parc, entrepôts) et les immeubles grevés d'un droit de superficie rémunéré.
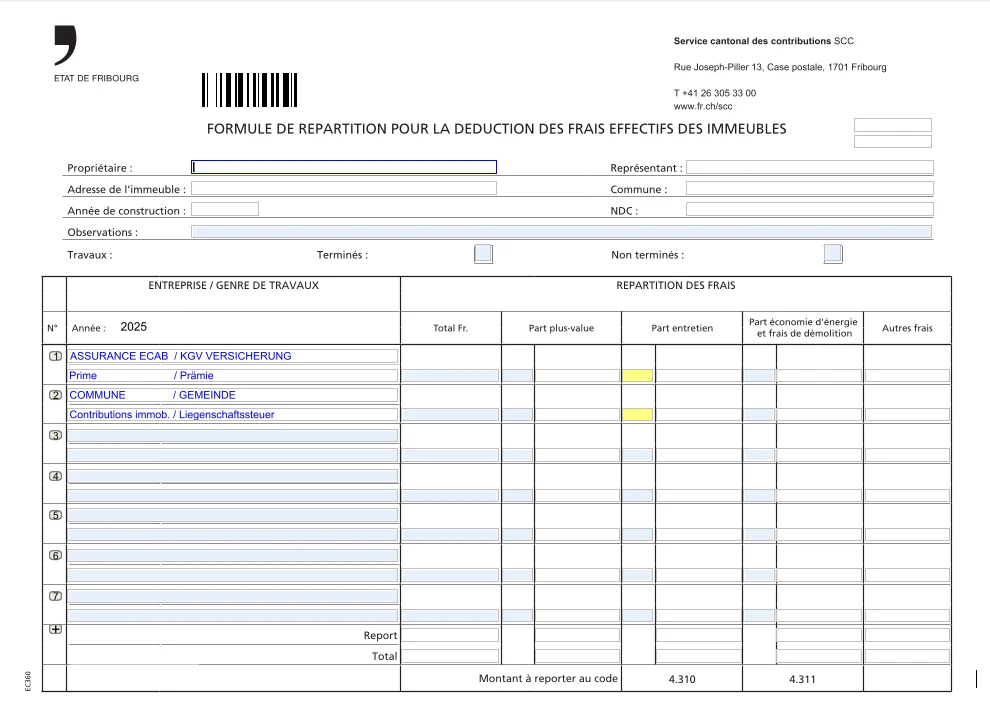
Pour les frais effectifs, ouvrez dans FriTax « Frais effectifs des immeubles », « Immeuble 1 » (« Ajouter un formulaire » pour un deuxième immeuble) : c'est la formule de répartition du SCC, que la notice spéciale explique. La prime ECAB et les contributions immobilières de la commune y figurent déjà ; chaque facture y est numérotée, décrite et classée (entretien déductible ou plus-value non déductible), avec les copies des factures. Comptez le montant net, après rabais, escomptes, prestations d'assurance et subventions. Pour un immeuble privé, c'est la date de paiement qui compte. Votre propre travail n'est pas déductible.
Immeuble dans un autre canton ou vente
Un immeuble situé dans un autre canton est imposé dans ce canton ; il figure dans l'état des immeubles pour la répartition et le calcul du taux, et les dettes et intérêts sont répartis en proportion. En cas de vente d'un immeuble privé, vous recevez d'office une formule pour l'impôt sur les gains immobiliers, distincte de la déclaration. Un transfert économique (cession d'un droit d'emption, transfert dans la fortune commerciale) doit être annoncé au SCC dans les 30 jours.
Questions fréquentes
Où trouver ma valeur locative dans le canton de Fribourg ?
Sur votre dernier avis de taxation, qui indique la valeur locative (revenu) et la valeur fiscale (fortune) de votre immeuble. Les nouveaux propriétaires remplissent d'abord le questionnaire d'immeubles du SCC.
Quel forfait pour les frais d'entretien dans le canton de Fribourg ?
10 % du rendement brut pour un immeuble construit après le 31 décembre 2015, 20 % pour un immeuble plus ancien. Vous pouvez choisir chaque année entre ce forfait et les frais effectifs.
Les panneaux solaires sont-ils déductibles dans le canton de Fribourg ?
Oui, entièrement, sous le code 4.311, en choisissant les frais effectifs, sauf dans les cinq premières années suivant la construction. La revente d'électricité est imposable sous le code 3.350 si la production dépasse votre consommation.
La valeur locative est-elle encore imposée en 2026 ?
Oui. Sa suppression au niveau fédéral entre en vigueur le 1er janvier 2029. Jusque-là, la valeur locative reste imposable et les frais d'entretien et intérêts hypothécaires restent déductibles.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration fribourgeoise pour vous, immeubles et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées. Service en français et en allemand.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles du Service cantonal des contributions (SCC) du canton de Fribourg et de l'Administration fédérale des contributions. Les captures montrent FriTax 2025 avec des données fictives. En cas de doute, les instructions générales du SCC font foi.