FriTax · Chapitre 4/11
Frais professionnels dans FriTax : transport, repas, forfait de 3 % et télétravail (annexe 03)
En bref
- Les frais se saisissent dans l'annexe 03 « Revenu d'activité-Frais d'acquisition », formulaire « Revenus d'activité » de la liste « Formulaires », ou bouton bleu « ... » à côté des codes 2.110 à 2.140.
- Transport (2.110) : transports publics au prix réel ; voiture à CHF 0.70 par km seulement sans transports publics utilisables ; plafond de CHF 12'000 à l'impôt cantonal et CHF 3'300 à l'impôt fédéral.
- Repas (2.120) : CHF 15 par jour, au maximum CHF 3'200 ; moitié si l'employeur subventionne le repas.
- Autres frais (2.130) : forfait de 3 % du salaire net, au minimum CHF 2'000 et au maximum CHF 4'000. Les jours de télétravail ne donnent droit ni aux frais de transport ni aux frais de repas.
L'annexe 03 « Revenu d'activité-Frais d'acquisition »
Les déductions de ce chapitre concernent l'activité salariée principale. Pour chaque personne, l'annexe 03 demande le lieu de travail, le moyen de transport, la distance, le nombre de jours de travail ou de repas. FriTax 2025 n'a pas de case séparée pour le télétravail : n'indiquez que les jours réellement passés sur le lieu de travail. FriTax reporte les totaux sous les codes 2.110 à 2.140 de la déclaration. Aucune déduction n'est admise pour des frais que l'employeur a pris en charge.
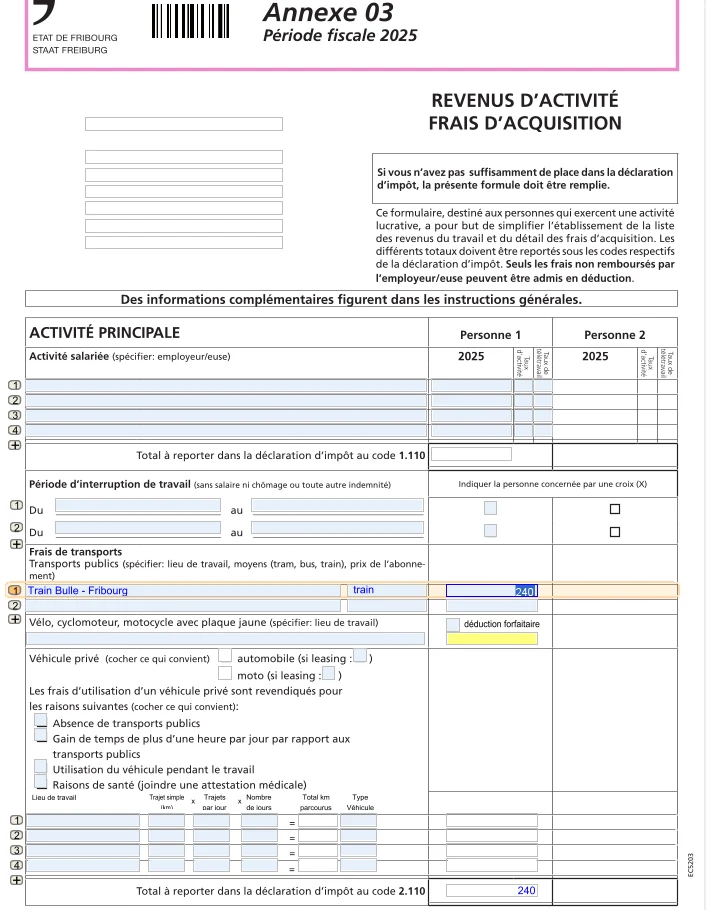
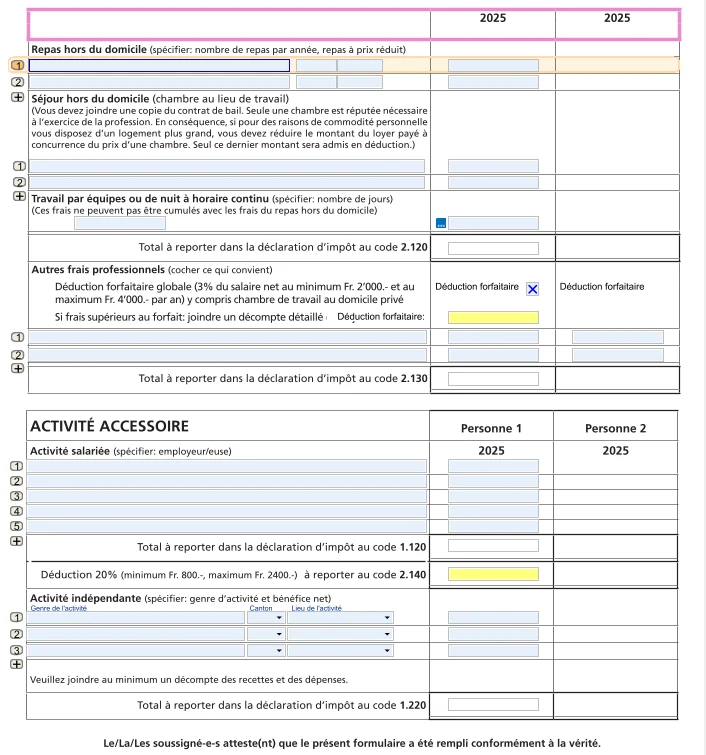
Frais de transport (code 2.110)
| Moyen de transport | Déduction |
|---|---|
| Transports publics | Frais effectifs en 2e classe (1re classe si prouvée) |
| Vélo, cyclomoteur, motocycle à plaque jaune | CHF 700 par an |
| Motocycle à plaque blanche ou voiture privée | Le prix des transports publics, sauf si vous prouvez qu'ils ne sont pas utilisables |
| Voiture, sans transports publics utilisables | CHF 0.70 par km jusqu'à 10'000 km, CHF 0.60 de 10'001 à 20'000 km, CHF 0.50 au-delà |
| Motocycle, sans transports publics utilisables | CHF 0.40 par km |
| Retour à midi | Au maximum CHF 15 par jour et CHF 3'200 par an |
| Plafond annuel | CHF 12'000 (impôt cantonal et communal) ; CHF 3'300 (impôt fédéral direct) |
Le lieu de travail doit être à plus de 1,5 km du domicile. Le SCC compte 220 jours de travail par an, réduits au prorata en cas d'interruption (chômage, maladie, maternité). La voiture n'est déductible au kilomètre que si vous prouvez que les transports publics ne sont pas à disposition ou pas utilisables (handicap, éloignement, horaires défavorables). Quand plusieurs personnes font le trajet ensemble, la déduction complète n'est admise qu'une fois ; la personne 2 ne peut rien déduire de plus si elle utilise le même véhicule que la personne 1.
Pour les apprentis, les trajets vers l'école professionnelle sont des frais de formation non déductibles. Les frais de déplacement des enfants aux études ne sont pas déductibles non plus.
Repas, séjour hors du domicile et travail par équipes (code 2.120)
| Situation | Déduction |
|---|---|
| Repas de midi pris hors du domicile | CHF 15 par repas, max. CHF 3'200 par an |
| Repas à prix réduit par l'employeur (cantine, bons) | CHF 7.50 par jour, max. CHF 1'600 par an |
| Séjour hors du domicile la semaine | CHF 30 par jour, max. CHF 6'400 (CHF 22.50 et CHF 4'800 si le repas de midi est subventionné), plus le loyer de la chambre et le retour hebdomadaire |
| Travail par équipes ou de nuit à horaire continu | CHF 15 par jour, max. CHF 3'200, en principe pas en plus des frais de repas |
La déduction pour repas suppose qu'il soit impossible de rentrer manger à midi : distance, horaires irréguliers, pause trop courte ou mauvaises liaisons. Aucune déduction n'est admise si un repas principal vous coûte moins de CHF 9. Pour un séjour la semaine au lieu de travail, joignez une copie du contrat de bail de la chambre.
Autres frais professionnels : le forfait de 3 % (code 2.130)
Le forfait vaut 3 % du salaire net, au minimum CHF 2'000 et au maximum CHF 4'000 par an, réduit si vous n'avez travaillé qu'une partie de l'année. Le rachat LPP retenu sur le salaire (chiffre 10.2 du certificat) entre dans la base de calcul. Le forfait couvre l'outillage, l'informatique et les logiciels, les livres professionnels, les vêtements de travail, l'usure exceptionnelle des habits et l'utilisation d'une chambre de travail privée. Vous pouvez y renoncer et déduire vos frais effectifs, mais il faut alors justifier la totalité des dépenses et leur nécessité professionnelle.
Les frais de formation, de perfectionnement et de reconversion ne vont pas ici mais sous le code 4.420, jusqu'à CHF 12'000 (voir Déductions).
Activité accessoire et deux conjoints actifs (codes 2.140 et 2.510)
- Code 2.140 : pour une activité salariée accessoire, 20 % du revenu déclaré sous 1.120, au minimum CHF 800 (sans dépasser le gain) et au maximum CHF 2'400 par an. Des frais plus élevés sont admis avec justificatifs.
- Code 2.510 : quand les deux conjoints travaillent, CHF 500 sont déduits du revenu le plus bas à l'impôt cantonal. À l'impôt fédéral direct, la déduction est de 50 % du revenu le plus bas, au minimum CHF 8'600 et au maximum CHF 14'100. Une seule colonne du code 2.510 peut être utilisée.
Questions fréquentes
Combien peut-on déduire pour la voiture dans le canton de Fribourg ?
CHF 0.70 par km jusqu'à 10'000 km, CHF 0.60 jusqu'à 20'000 km et CHF 0.50 au-delà, sur 220 jours, mais seulement si vous prouvez que les transports publics ne sont pas utilisables. Sinon, la déduction est limitée au prix des transports publics. Plafond : CHF 12'000 à l'impôt cantonal, CHF 3'300 à l'impôt fédéral.
Le plafond des frais de transport passe-t-il à CHF 8'000 en 2026 ?
Non. Cette baisse faisait partie de la loi sur l'assainissement des finances (LAFE), refusée en votation le 26 avril 2026. Le plafond reste à CHF 12'000 pour l'impôt cantonal et communal.
Peut-on déduire des frais de télétravail dans FriTax ?
Non, pas en plus du forfait de 3 % qui les couvre. Les jours télétravaillés réduisent par ailleurs les frais de transport et de repas : ne comptez dans l'annexe 03 que les jours passés sur le lieu de travail.
Quel est le forfait pour frais professionnels dans le canton de Fribourg ?
3 % du salaire net, au minimum CHF 2'000 et au maximum CHF 4'000 par an, sous le code 2.130. Il s'ajoute aux frais de transport et de repas.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration fribourgeoise pour vous, immeubles et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées. Service en français et en allemand.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles du Service cantonal des contributions (SCC) du canton de Fribourg et de l'Administration fédérale des contributions. Les captures montrent FriTax 2025 avec des données fictives. En cas de doute, les instructions générales du SCC font foi.