FriTax · Chapitre 7/11
Fortune et dettes dans FriTax : véhicules, assurances-vie, état des dettes (annexe 02) et intérêts
En bref
- Voiture, bateau (code 3.510) : valeur vénale ; en règle générale 30 % d'amortissement la première année, puis 20 % du solde par an.
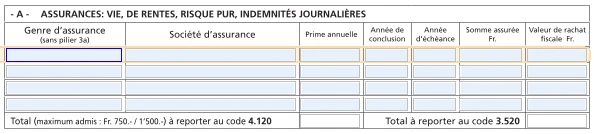
- Assurances-vie avec valeur de rachat (code 3.520) : valeur attestée au 31 décembre, après avoir rempli la rubrique A « Assurances ». Le mobilier de ménage n'est pas imposable.
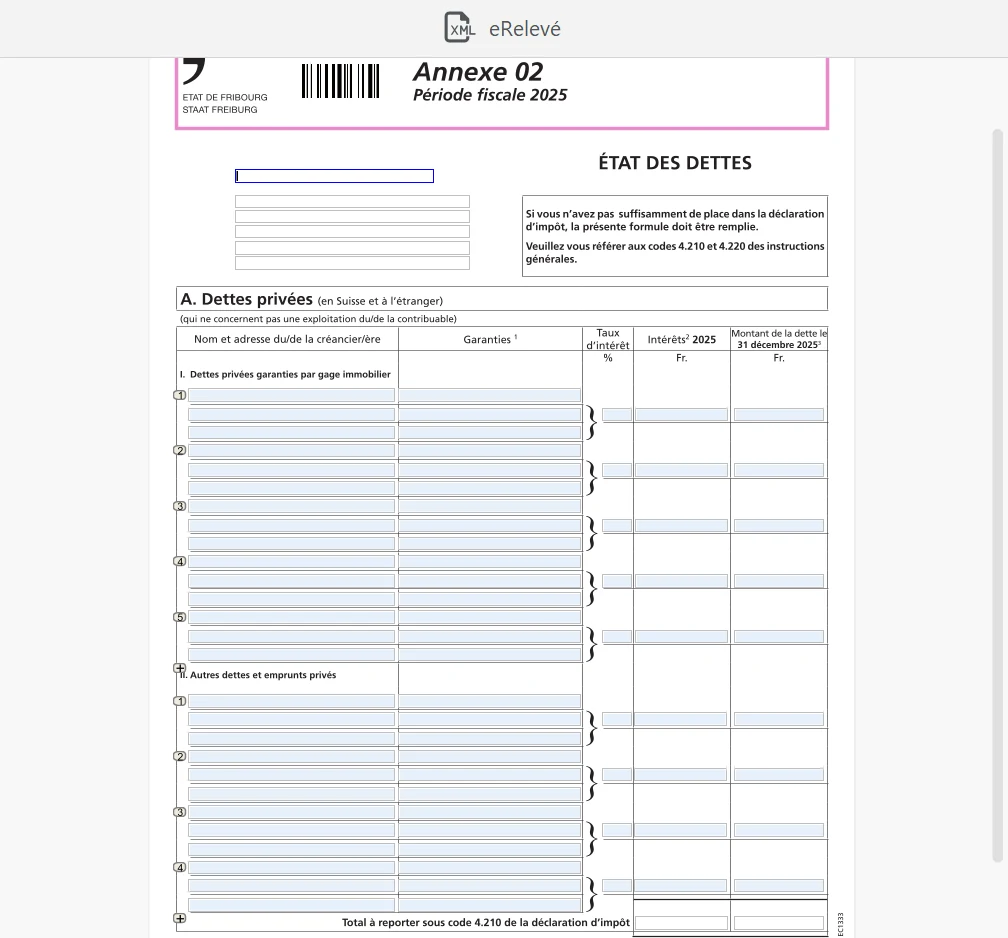
- Dettes : dans l'état des dettes (annexe 02), avec nom et adresse du créancier. Les intérêts passifs privés (4.210) sont déductibles jusqu'au rendement brut de la fortune plus CHF 50'000.
- La déduction sociale sur la fortune est de CHF 55'000 pour une personne seule et CHF 105'000 pour un couple ou une famille, dégressive.
Autres éléments de fortune (codes 3.510 à 3.570)
| Élément | Code | Valeur à déclarer |
|---|---|---|
| Voitures, motos, bateaux | 3.510 | Valeur vénale ; en règle générale prix d'achat moins 30 % la 1re année, puis 20 % du solde chaque année |
| Assurances-vie et de rentes avec valeur de rachat | 3.520 | Valeur de rachat (participations aux excédents comprises) attestée au 31 décembre 2026 |
| Collections, œuvres d'art, bijoux, chevaux de selle | 3.530 | Valeur vénale |
| Fortune mobilière placée dans une exploitation | 3.570 | Selon l'annexe 05 (indépendants) ou 06 (agriculteurs) |
| Mobilier de ménage | Aucun | Non imposable |
L'état des dettes (annexe 02)
Inscrivez chaque dette privée avec le nom et l'adresse exacte du créancier (en Suisse ou à l'étranger), le solde au 31 décembre 2026 et les intérêts échus en 2026, et joignez les relevés ou attestations. Une dette non prouvée ou sans créancier identifié n'est pas admise. Distinguez bien les dettes privées des dettes commerciales (code 4.220), qui comptent pour le calcul des cotisations AVS des indépendants.
Intérêts passifs privés (code 4.210)
- Déductibles : intérêts hypothécaires et autres intérêts passifs échus en 2026, frais et commissions liés, intérêts de retard, frais bancaires des comptes courants.
- Plafond : le rendement brut de la fortune mobilière et immobilière privée (codes 3.210, 3.240, 3.250, 3.310, 3.340 et 3.350) plus CHF 50'000. Les rendements de participations qualifiées ne comptent qu'à 70 %.
- Non déductibles : les intérêts d'un crédit de construction et ses commissions, l'amortissement de la dette, le leasing privé, les frais d'administration des titres et du compte salaire (qui vont sous 4.320).
- Si vous avez de la fortune imposable dans un autre canton ou à l'étranger, les dettes et intérêts sont répartis en proportion.
Fortune nette, déduction sociale et barème
La fortune nette correspond à la fortune brute moins les dettes. Le canton de Fribourg en déduit ensuite une déduction sociale sur la fortune (code 7.110), calculée automatiquement par FriTax :
| Situation | Déduction | Réduction |
|---|---|---|
| Personne seule sans enfant à charge | CHF 55'000 si la fortune nette ne dépasse pas CHF 75'000 | CHF 10'000 de moins par tranche de CHF 25'000 en plus ; nulle dès CHF 200'001 |
| Couple marié ou personne seule avec enfant à charge | CHF 105'000 si la fortune nette ne dépasse pas CHF 125'000 | CHF 20'000 de moins par tranche de CHF 35'000 en plus ; nulle dès CHF 300'001 |
L'impôt cantonal de base sur la fortune est progressif, de 0,5 ‰ pour les premiers CHF 50'000 à 3,7 ‰ pour la tranche de CHF 1 à 1,2 million. Au-delà de CHF 1,2 million de fortune imposable, l'ensemble de la fortune est imposé à 2,9 ‰. Il est multiplié par le coefficient cantonal de 96 %, puis s'y ajoutent l'impôt communal et paroissial. L'impôt fédéral direct ne frappe pas la fortune.
Questions fréquentes
Faut-il déclarer sa voiture dans le canton de Fribourg ?
Oui, sous le code 3.510, à sa valeur vénale. En règle générale, on admet 30 % d'amortissement sur le prix d'achat la première année, puis 20 % du solde chaque année suivante.
Les intérêts hypothécaires sont-ils entièrement déductibles ?
Oui, dans la limite du rendement brut de votre fortune privée (y compris la valeur locative) augmenté de CHF 50'000. Les intérêts d'un crédit de construction ne sont pas déductibles.
Le 3e pilier fait-il partie de la fortune imposable ?
Non. Avant leur versement, les avoirs du 2e pilier et du 3e pilier A ne sont pas soumis à l'impôt sur la fortune. Seules les assurances-vie du 3e pilier B avec valeur de rachat se déclarent sous le code 3.520.
À partir de quelle fortune paie-t-on l'impôt sur la fortune dans le canton de Fribourg ?
Grâce à la déduction sociale, une personne seule ne paie rien jusqu'à CHF 55'000 de fortune nette environ, et un couple jusqu'à CHF 105'000 environ. La déduction diminue ensuite et disparaît dès CHF 200'001 (personne seule) ou CHF 300'001 (couple).
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration fribourgeoise pour vous, immeubles et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées. Service en français et en allemand.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles du Service cantonal des contributions (SCC) du canton de Fribourg et de l'Administration fédérale des contributions. Les captures montrent FriTax 2025 avec des données fictives. En cas de doute, les instructions générales du SCC font foi.