FriTax · Chapitre 9/11
Déductions dans FriTax : primes d'assurance, frais de garde, frais médicaux, dons et déductions sociales
En bref
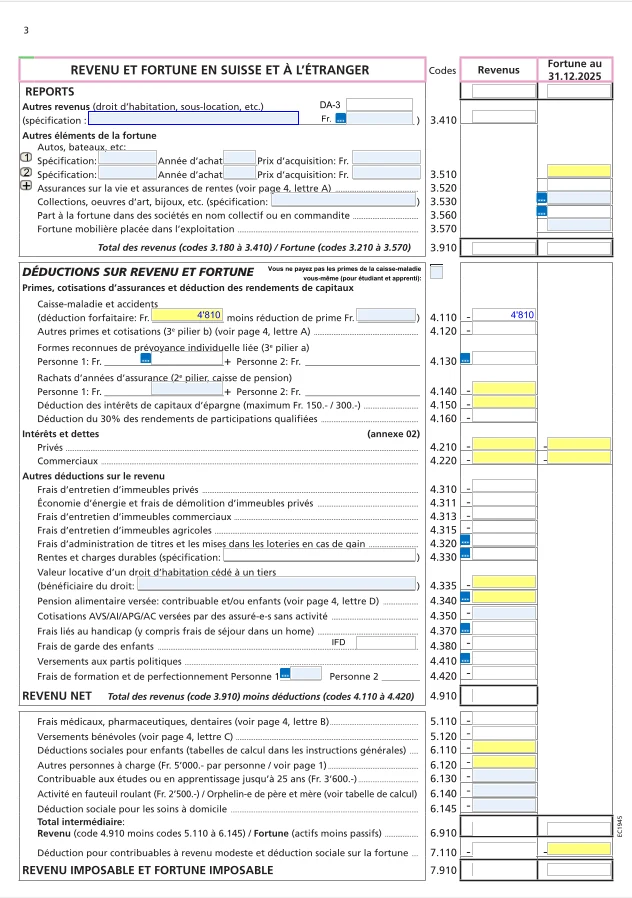
- Assurance-maladie et accidents (4.110) : un forfait est accordé automatiquement, CHF 4'810 par adulte, CHF 4'210 par jeune adulte en formation et CHF 1'140 par enfant, moins les réductions de primes reçues.
- Frais de garde (4.380) : jusqu'à CHF 12'000 par enfant de moins de 14 ans, si les deux parents (ou le parent seul) travaillent ou sont en formation.
- Frais médicaux (5.110) : la part qui dépasse 5 % du revenu net ; dons (5.120) : dès CHF 100, jusqu'à 20 % du revenu net.
- Déduction par enfant (6.110) : CHF 8'600 (CHF 9'600 dès le troisième), réduite de CHF 100 par tranche de CHF 1'000 de revenu net au-delà de CHF 62'700, au minimum CHF 7'100.
Primes d'assurance et intérêts d'épargne (codes 4.110 à 4.150)
| Code | Déduction | Montant 2026 |
|---|---|---|
| 4.110 | Assurance-maladie et accidents (forfait) | CHF 4'810 par adulte (CHF 9'620 pour un couple), CHF 4'210 par jeune adulte de 18 à 25 ans en formation, CHF 1'140 par enfant |
| 4.120 | Autres primes : assurances-vie, risque pur, indemnités journalières, rentes viagères (3e pilier B) | max. CHF 1'500 couple, CHF 750 autres contribuables |
| 4.130 | 3e pilier A | CHF 7'258 ou 20 % du revenu, max. CHF 36'288 (voir Prévoyance) |
| 4.140 | Rachats LPP | Montant versé, avec attestation |
| 4.150 | Intérêts de capitaux d'épargne | max. CHF 300 couple, CHF 150 autres contribuables |
Le forfait d'assurance-maladie ne dépend pas des primes réellement payées : FriTax le calcule selon la composition du ménage, l'âge de chacun au 31 décembre étant déterminant. Si vous recevez une réduction de primes de l'ECAS, seule la différence entre le forfait et le subside est déductible ; si vous ne connaissez pas le montant du subside, le SCC en tient compte d'office. Pour le code 4.120, remplissez la rubrique A « Assurances » : sans elle, pas de déduction. Il n'y a aucune compensation possible entre ces différentes déductions.
Autres déductions sur le revenu (codes 4.330 à 4.420)
| Code | Déduction | Limite 2026 |
|---|---|---|
| 4.330, 4.335 | Rentes et charges durables, droit d'habitation | Montant versé ; part de rendement pour les rentes viagères |
| 4.340 | Pension alimentaire versée au conjoint divorcé ou séparé, et pour enfants mineurs | Montant prouvé ; pas pour un enfant majeur |
| 4.350 | Cotisations AVS/AI/APG/AC des personnes sans activité lucrative | Montant versé |
| 4.370 | Frais liés à un handicap, séjour en home compris | Frais effectifs restant à charge, ou forfait de CHF 2'500, 5'000 ou 7'500 selon l'allocation pour impotent |
| 4.380 | Frais de garde des enfants par un tiers | max. CHF 12'000 par enfant de moins de 14 ans |
| 4.410 | Cotisations et dons aux partis politiques | max. CHF 5'000 |
| 4.420 | Formation et perfectionnement à des fins professionnelles | max. CHF 12'000 |
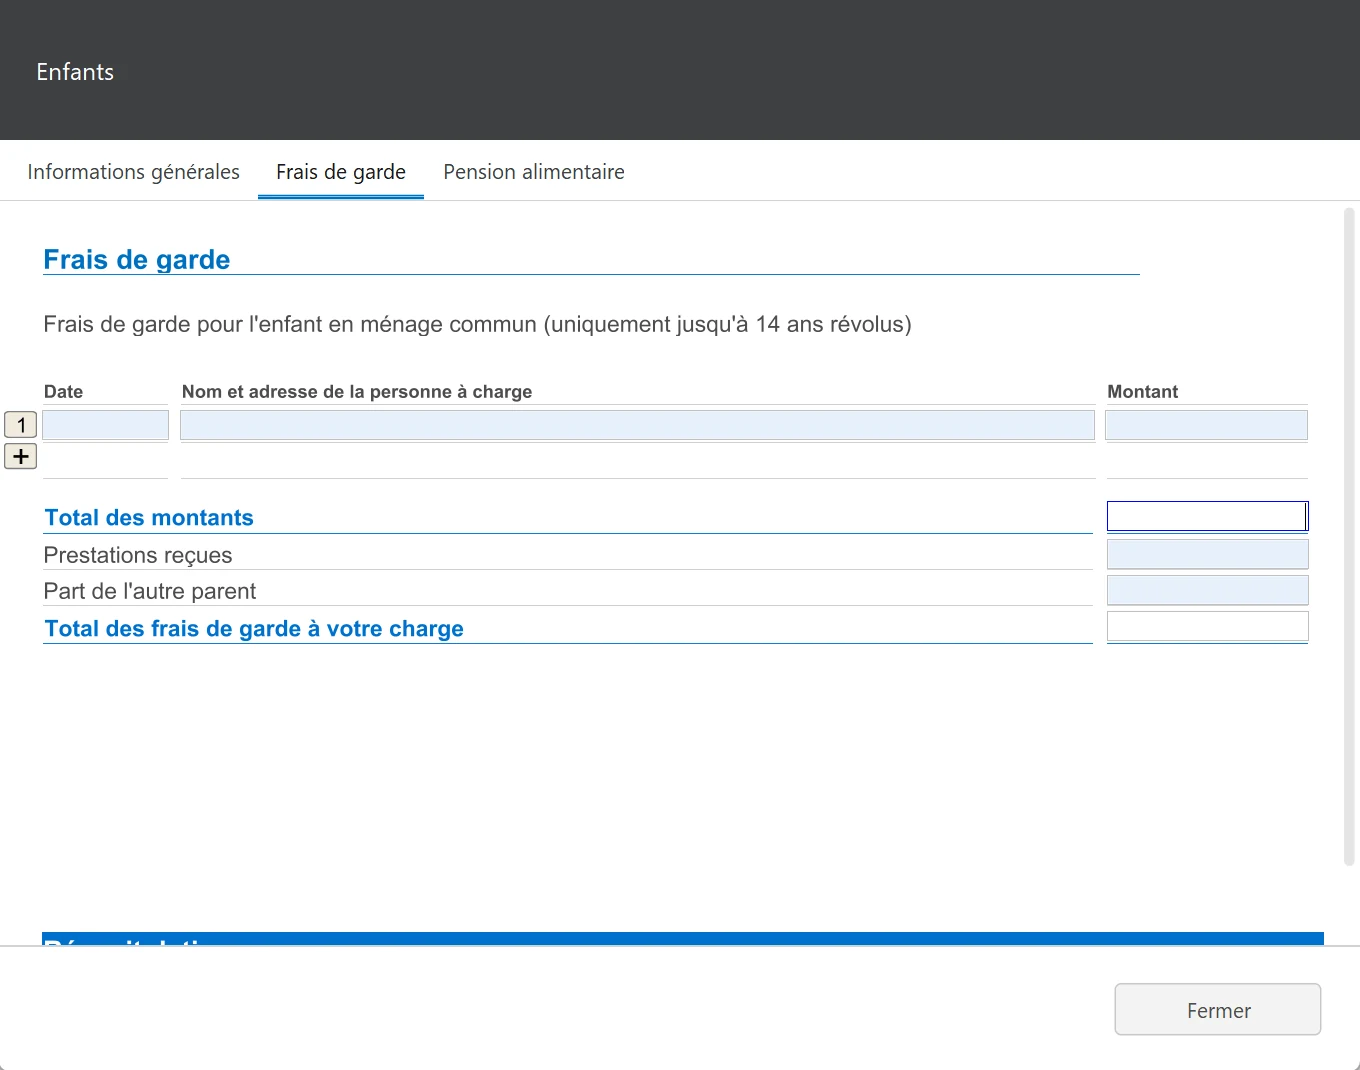
- Frais de garde : pour chaque enfant de moins de 14 ans (jusqu'au mois de ses 14 ans inclus), sur preuves, si les deux conjoints exercent une activité lucrative, ou si le parent seul qui vit avec l'enfant travaille. Une formation ou une rente AI compte comme activité. Les frais de repas et d'habits ne sont pas des frais de garde.
- Pension alimentaire versée : remplissez la rubrique « D, Pension alimentaire » en séparant la part du conjoint et celle des enfants. Les contributions pour un enfant mineur sont déductibles si le parent qui les reçoit détient l'autorité parentale.
- Formation : il n'est plus exigé de lien avec l'activité exercée, mais la formation initiale (premier diplôme du secondaire II) et les loisirs ne sont pas déductibles. Seuls les montants que vous avez payés vous-même comptent.
- Handicap : les personnes sourdes ou dialysées ont droit à un forfait de CHF 2'500, avec certificat médical.
Frais médicaux et dons (codes 5.110 et 5.120)
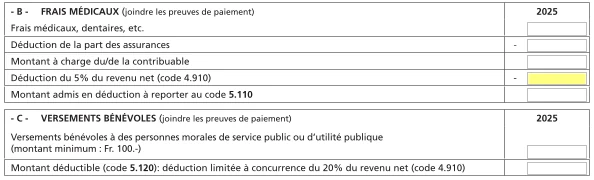
Les frais médicaux, pharmaceutiques et dentaires non remboursés, payés en 2026 pour vous et les personnes à votre charge, sont déductibles pour la part qui dépasse 5 % du revenu net (code 4.910). Remplissez la rubrique B « Frais médicaux » : joignez un état détaillé avec factures et décomptes d'assurance, ou utilisez l'annexe de liste du SCC, qui dispense de joindre les justificatifs (le SCC peut les demander plus tard). Les cures et régimes ne comptent que sur prescription médicale ; un régime alimentaire vital (cœliakie, par exemple) donne droit à un forfait de CHF 2'500, sauf pour le diabète.
Les dons à des institutions d'utilité publique ayant leur siège en Suisse, ainsi qu'à la Confédération, aux cantons et aux communes, sont déductibles dès CHF 100 par an et jusqu'à 20 % du revenu net. Remplissez la rubrique C « Versements bénévoles », avec une liste et les justificatifs ou l'annexe de liste du SCC. Le SCC publie une liste des institutions fribourgeoises exonérées. Pour la déduction, la date de paiement compte.
Déductions sociales (codes 6.110 à 7.110)
| Code | Déduction | Montant 2026 |
|---|---|---|
| 6.110 | Par enfant mineur ou en formation | CHF 8'600 (CHF 9'600 dès le 3e enfant), réduite selon le revenu net, au minimum CHF 7'100 (CHF 8'100 dès le 3e) |
| 6.120 | Autre personne à charge, incapable de subvenir à ses besoins | CHF 5'000 |
| 6.130 | Contribuable aux études ou en apprentissage, jusqu'à 25 ans | CHF 3'600, dans sa propre déclaration |
| 6.140 | Contribuable en fauteuil roulant actif, sans rente AVS/AI ; orphelin de père et mère | CHF 2'500 ; CHF 8'600 (dégressive) |
| 6.145 | Indemnités forfaitaires reçues pour l'aide et les soins à domicile d'un proche | Montant reçu, impôt cantonal seulement |
| 7.110 | Contribuable à revenu modeste | De CHF 4'100 à CHF 11'100 selon la situation, dégressive |
La déduction par enfant est réduite de CHF 100 par tranche de CHF 1'000 de revenu net au-delà d'une limite de CHF 62'700 pour le premier enfant, augmentée de CHF 10'100 par enfant supplémentaire. Exemple : avec un enfant et CHF 70'000 de revenu net, la déduction est de CHF 7'800 ; avec deux enfants, la limite passe à CHF 72'800 et la déduction reste de CHF 17'200. FriTax applique ce barème automatiquement.
Ce qui change à l'impôt fédéral direct
Il n'y a pas de déclaration séparée pour l'impôt fédéral direct (IFD) : le SCC applique lui-même les différences. Pour vous faire une idée de votre impôt fédéral :
| Code | Impôt cantonal 2026 | Impôt fédéral direct 2026 |
|---|---|---|
| 2.110 Transport | max. CHF 12'000 | max. CHF 3'300 |
| 2.510 Deux conjoints actifs | CHF 500 | 50 % du revenu le plus bas, min. CHF 8'600, max. CHF 14'100 |
| 4.110 à 4.150 Primes et intérêts d'épargne | Forfaits ci-dessus | CHF 3'700 couple, CHF 1'800 autres (CHF 5'500 et 2'700 sans 2e pilier ni 3a), + CHF 700 par enfant |
| 4.380 Frais de garde | max. CHF 12'000 | max. CHF 25'800 |
| 4.410 Partis politiques | max. CHF 5'000 | max. CHF 10'600 |
| 4.420 Formation | max. CHF 12'000 | max. CHF 13'000 |
| 6.110 Enfant | CHF 8'600, dégressive | CHF 6'800, plus CHF 263 de réduction d'impôt par enfant |
| Couple marié | Splitting intégral | Déduction de CHF 2'800 et barème pour couples |
Questions fréquentes
Combien peut-on déduire pour l'assurance-maladie dans le canton de Fribourg ?
Un forfait de CHF 4'810 par adulte, CHF 4'210 par jeune adulte de 18 à 25 ans en formation et CHF 1'140 par enfant, quel que soit le montant des primes payées. Les réductions de primes reçues sont déduites du forfait.
Quel est le montant de la déduction pour enfant dans le canton de Fribourg en 2026 ?
CHF 8'600 par enfant (CHF 9'600 dès le troisième), réduite de CHF 100 par tranche de CHF 1'000 de revenu net au-delà de CHF 62'700 pour le premier enfant, sans descendre sous CHF 7'100. À l'impôt fédéral, CHF 6'800 par enfant.
Les frais de crèche sont-ils déductibles dans le canton de Fribourg ?
Oui, jusqu'à CHF 12'000 par enfant de moins de 14 ans (CHF 25'800 à l'impôt fédéral), sur justificatifs, si les deux parents travaillent ou sont en formation, ou si le parent seul travaille.
À partir de quand les frais médicaux sont-ils déductibles ?
Pour la part qui dépasse 5 % du revenu net. Avec un revenu net de CHF 60'000, seuls les frais non remboursés au-delà de CHF 3'000 sont déductibles.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration fribourgeoise pour vous, immeubles et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées. Service en français et en allemand.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles du Service cantonal des contributions (SCC) du canton de Fribourg et de l'Administration fédérale des contributions. Les captures montrent FriTax 2025 avec des données fictives. En cas de doute, les instructions générales du SCC font foi.