FriTax · Chapitre 3/11
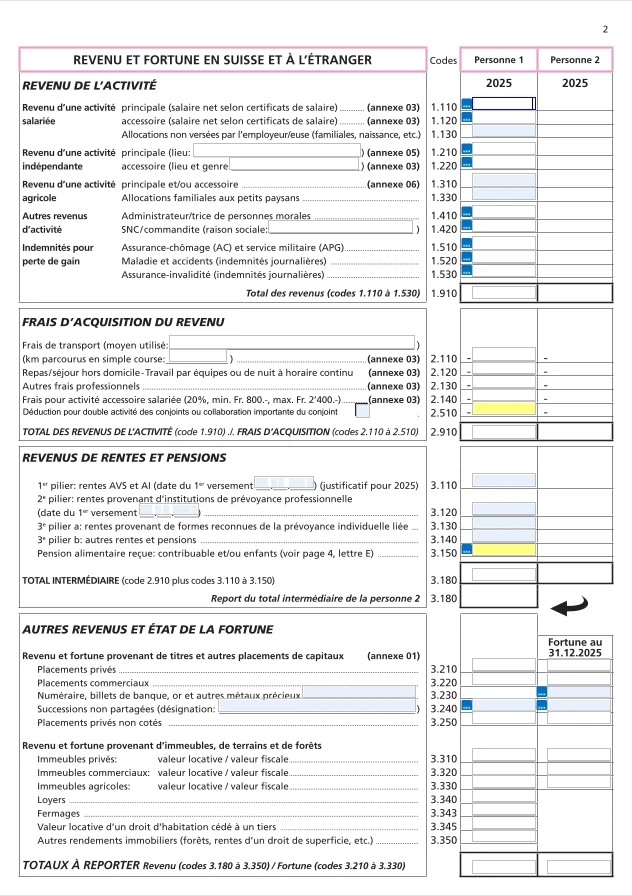
Salaire, indemnités et rentes dans FriTax : codes 1.110 à 1.530 et 3.110 à 3.150
En bref
- On déclare le salaire net, soit le chiffre 11 du certificat de salaire, sous le code 1.110. Les interruptions de travail (maladie, congé non payé) doivent être signalées.
- Activité salariée accessoire : code 1.120, avec un forfait de frais de 20 % (min. CHF 800, max. CHF 2'400) sous le code 2.140.
- Chômage, APG et indemnités journalières non comprises dans un certificat de salaire : codes 1.510 à 1.530.
- Rentes AVS et AI sous le code 3.110, caisse de pension sous 3.120, 3e pilier A sous 3.130, autres rentes sous 3.140 ; pensions alimentaires reçues sous 3.150.
Activité salariée principale (code 1.110)
Indiquez le salaire net selon le chiffre 11 du certificat de salaire de chaque employeur, en joignant les certificats. Pour un couple, la personne 2 a sa propre colonne. Si vous avez eu une interruption de travail en 2026 (maladie, accident, congé non payé, chômage), indiquez-la et déclarez les indemnités touchées sous les codes 1.510 à 1.530. FriTax ouvre au besoin la rubrique « activité salariée » de l'annexe 03 « Revenu d'activité-Frais d'acquisition ».
| Certificat de salaire | Où le saisir dans FriTax |
|---|---|
| Chiffre 11, salaire net | Code 1.110 (1.120 pour une activité accessoire) |
| Chiffre 10.2, rachat LPP retenu sur le salaire | Déjà déduit du salaire net : ne pas le reporter sous 4.140 |
| Chiffres 13.1 et 13.2, allocations pour frais | Ne s'ajoutent pas, mais le SCC peut vérifier qu'elles ont couvert des frais réels |
| Case F cochée (transport gratuit) | Pas de frais de transport pour ce trajet (voir Frais professionnels) |
| Case G cochée (cantine, repas subventionnés) | Demi-déduction pour les repas, CHF 7.50 par jour |
Activité accessoire et allocations (codes 1.120 et 1.130)
- Code 1.120 : tous les revenus d'une activité salariée accessoire (cours, arbitrage, extra le week-end). FriTax calcule le forfait de frais de 20 %, au minimum CHF 800 (sans dépasser le gain) et au maximum CHF 2'400, sous le code 2.140.
- Code 1.130 : allocations familiales, de naissance ou de maternité versées directement par une caisse et non par l'employeur, allocations familiales des indépendants, pourboires absents du certificat.
- Code 1.410 : jetons de présence et tantièmes d'administrateur, nets des cotisations AVS/AI/APG/AC. Aucune autre déduction n'est admise.
- Code 1.420 : part au revenu d'une société en nom collectif ou en commandite, selon le questionnaire de la société.
Les indépendants (code 1.210) et agriculteurs (1.310) doivent joindre bilan, compte de résultat et l'annexe 05 ou 06 : ces cas sortent du cadre de ce guide.
Chômage, APG et indemnités journalières (codes 1.510 à 1.530)
Les indemnités de chômage se déclarent ici, avec l'attestation de la caisse, sauf si elles figurent déjà dans un certificat de salaire saisi sous 1.110. Il en va de même pour les allocations pour perte de gain (service militaire, protection civile, service civil, cours J+S) versées directement par la caisse de compensation, et pour les indemnités journalières maladie, accident ou AI.
Rentes et pensions (codes 3.110 à 3.140)
| Revenu | Code | Remarque |
|---|---|---|
| Rentes AVS et AI (vieillesse, veuf ou veuve, orphelin, rentes extraordinaires) | 3.110 | Joindre l'attestation 2026 |
| Rentes de caisse de pension (2e pilier), assurance militaire dès 1994 | 3.120 | 100 % ; règles transitoires à l'IFD pour les rentes anciennes |
| Rentes du 3e pilier A | 3.130 | Joindre l'attestation |
| Rentes SUVA ou d'assurance accidents, responsabilité civile, rentes viagères | 3.140 | Rentes viagères : part de rendement seulement |
Ne sont pas imposables et ne se déclarent pas : les prestations complémentaires AVS/AI, les allocations pour impotent, l'aide sociale, les héritages, legs et donations, la plupart des bourses d'études, la solde militaire et celle des sapeurs-pompiers (jusqu'à CHF 9'000 à l'impôt cantonal) et les prestations transitoires pour chômeurs âgés.
Pensions alimentaires reçues (code 3.150)
La pension reçue de l'ex-conjoint et les contributions pour les enfants mineurs sont imposables, y compris pour des enfants nés hors mariage. Remplissez la rubrique « D, Pension alimentaire » de la dernière page en séparant la part du conjoint et celle des enfants, et joignez les justificatifs. La contribution pour un enfant majeur n'est pas imposable chez vous (ni déductible chez celui qui la verse).
Les autres revenus sans code propre (par exemple un droit d'habitation dont vous bénéficiez) vont sous le code 3.410, avec leur nature. La sous-location d'un appartement que vous louez n'est imposable que si elle vous rapporte plus que le loyer payé.
Questions fréquentes
Faut-il déclarer le salaire brut ou net dans FriTax ?
Le salaire net, c'est-à-dire le chiffre 11 du certificat de salaire, sous le code 1.110. Les cotisations sociales et les cotisations ordinaires au 2e pilier y sont déjà déduites.
Où déclarer les indemnités de chômage dans le canton de Fribourg ?
Sous les codes 1.510 à 1.530, avec l'attestation de la caisse de chômage, sauf si elles figurent déjà dans un certificat de salaire déclaré sous 1.110.
Quel forfait pour une activité accessoire dans le canton de Fribourg ?
20 % du revenu déclaré sous le code 1.120, au minimum CHF 800 (sans dépasser le gain) et au maximum CHF 2'400 par an, sous le code 2.140. Des frais plus élevés sont possibles avec justificatifs.
Les prestations complémentaires AVS sont-elles imposables ?
Non. Les prestations complémentaires AVS/AI, les allocations pour impotent et l'aide sociale ne sont pas imposables et ne se déclarent pas.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration fribourgeoise pour vous, immeubles et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées. Service en français et en allemand.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles du Service cantonal des contributions (SCC) du canton de Fribourg et de l'Administration fédérale des contributions. Les captures montrent FriTax 2025 avec des données fictives. En cas de doute, les instructions générales du SCC font foi.