JuraTax · Chapitre 6/11
Comptes, titres et crypto dans JuraTax : l'état des titres (formule 5A), eRelevé et impôt anticipé
En bref
- Tous les comptes, titres et placements au 31 décembre 2026 se déclarent dans la formule 5A « État des titres ». Le total de la fortune passe au code 740, le rendement au code 340.
- Avec JuraTax Online, importez l'eRelevé fiscal en PDF de votre banque : comptes, titres et dettes se remplissent seuls, et le PDF est joint automatiquement aux justificatifs.
- Déclarez les rendements suisses soumis à l'impôt anticipé en catégorie A : c'est la condition du remboursement de l'impôt anticipé de 35 %.
- Les gains en capital privés ne sont pas imposables ; les avoirs 2e pilier, 3e pilier A et libre passage ne se déclarent pas.
Ce que doit contenir l'état des titres
La formule 5A liste toute la fortune en titres et autres placements de capitaux que vous, votre conjoint et vos enfants mineurs possédiez ou dont vous aviez l'usufruit au 31 décembre 2026, en Suisse et à l'étranger, dans cet ordre :
- a. Carnets d'épargne et de dépôt, comptes courants, comptes salaire, comptes postaux, en Suisse et à l'étranger.
- b. Obligations, actions, parts de Sàrl et de coopératives, bons de participation et de jouissance, cryptomonnaies.
- c. Parts de fonds de placement, y compris le fonds de rénovation d'une propriété par étages.
- d. Créances hypothécaires et autres créances, prêts privés, titres étrangers, même bloqués.
- e. Gains de loterie, du Sport-Toto, de la Loterie à numéros, du PMU et gains en nature.
| Colonne | Contenu |
|---|---|
| 4 et 5 | Valeur vénale et valeur imposable au 31 décembre 2026 : valeur nominale pour les comptes et créances, cours de clôture du dernier jour de bourse de décembre pour les titres cotés |
| 6, catégorie A | Rendements bruts suisses ayant subi l'impôt anticipé de 35 % (dividendes, intérêts d'obligations, intérêts de comptes de plus de CHF 200 par an) |
| 7, catégorie B | Rendements non soumis à l'impôt anticipé : titres et avoirs étrangers, intérêts de comptes ne dépassant pas CHF 200 par an, prêts privés, créances hypothécaires, gains de loterie non soumis à l'impôt anticipé |
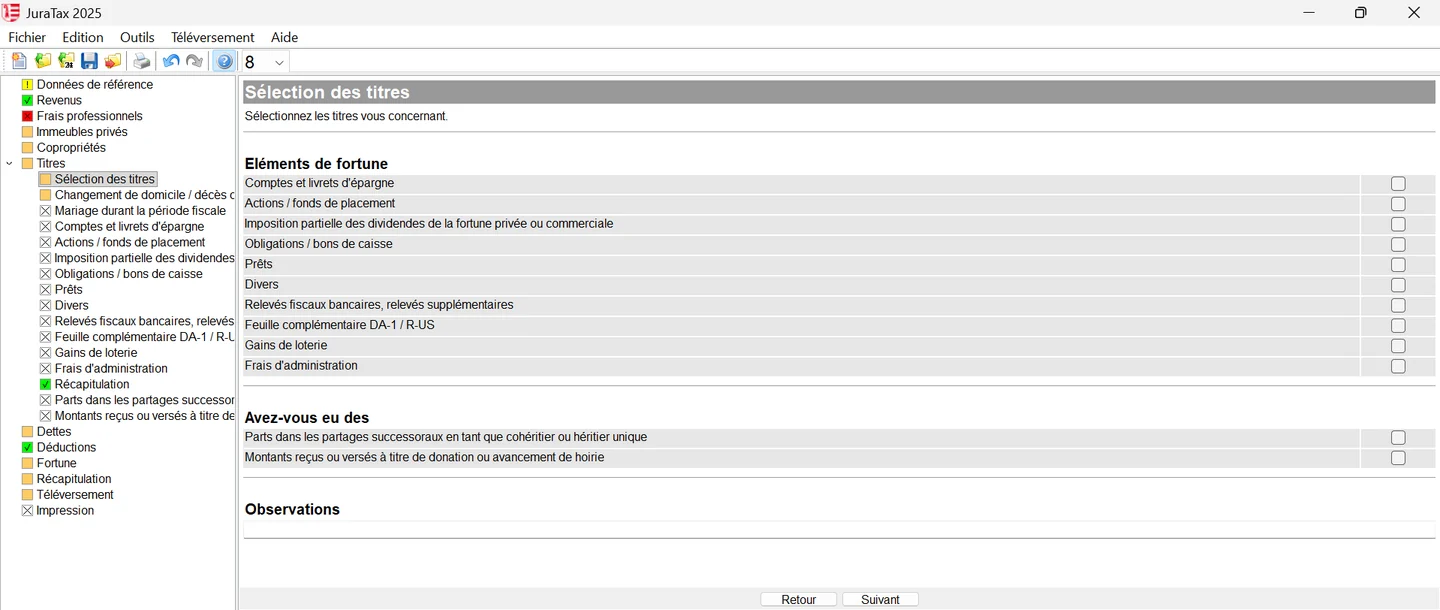
Dans JuraTax, la rubrique « Titres » commence par une sélection : comptes et livrets d'épargne, actions et fonds de placement, imposition partielle des dividendes, obligations, prêts, divers, relevés fiscaux bancaires, feuille DA-1 / R-US, gains de loterie, frais d'administration, ainsi que les parts de succession et les donations reçues ou versées. JuraTax en tire l'état des titres (formule 5A).
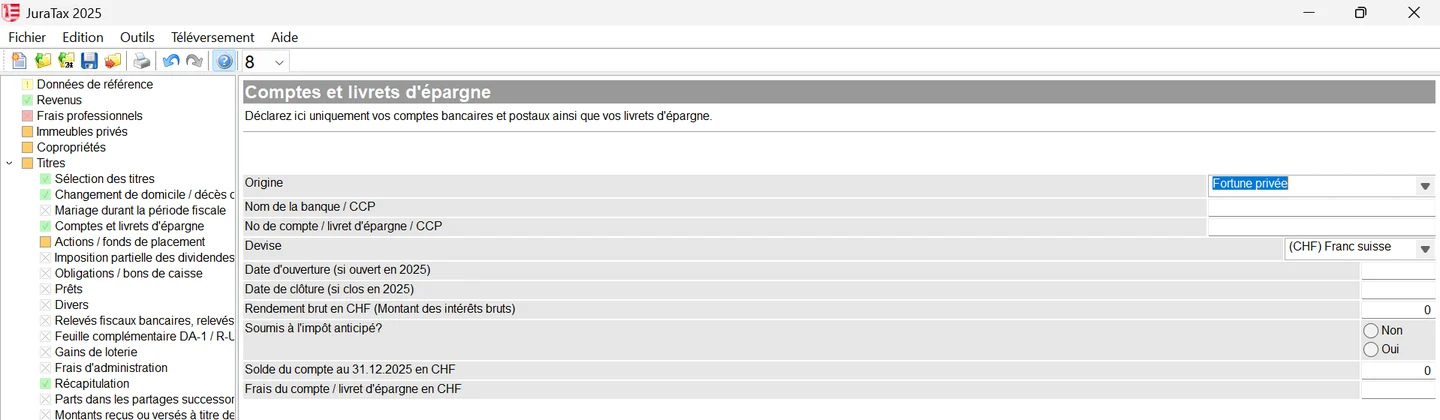
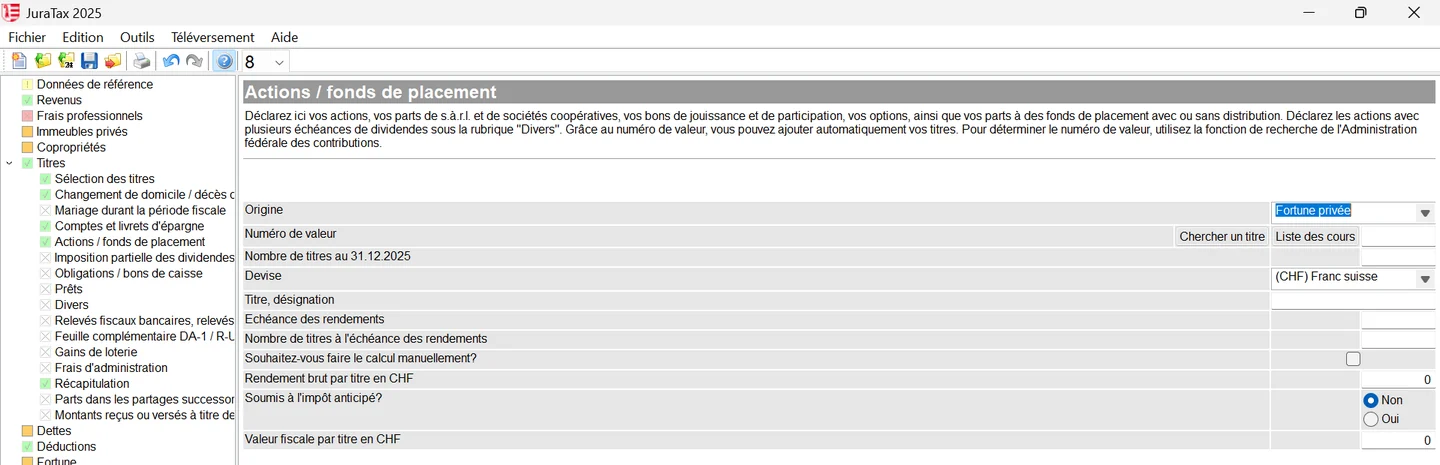
Chaque compte se saisit avec la banque, le numéro, la devise, les dates d'ouverture ou de clôture en 2026, les intérêts bruts, la case soumis à l'impôt anticipé et le solde au 31 décembre. Pour une action ou un fonds, saisissez le numéro de valeur (ISIN ou valor) : les boutons « Chercher un titre » et « Liste des cours » reprennent automatiquement la désignation, le cours au 31 décembre et les dividendes de la liste officielle de l'AFC. Il ne reste qu'à indiquer le nombre de titres.
Importer l'eRelevé fiscal de votre banque
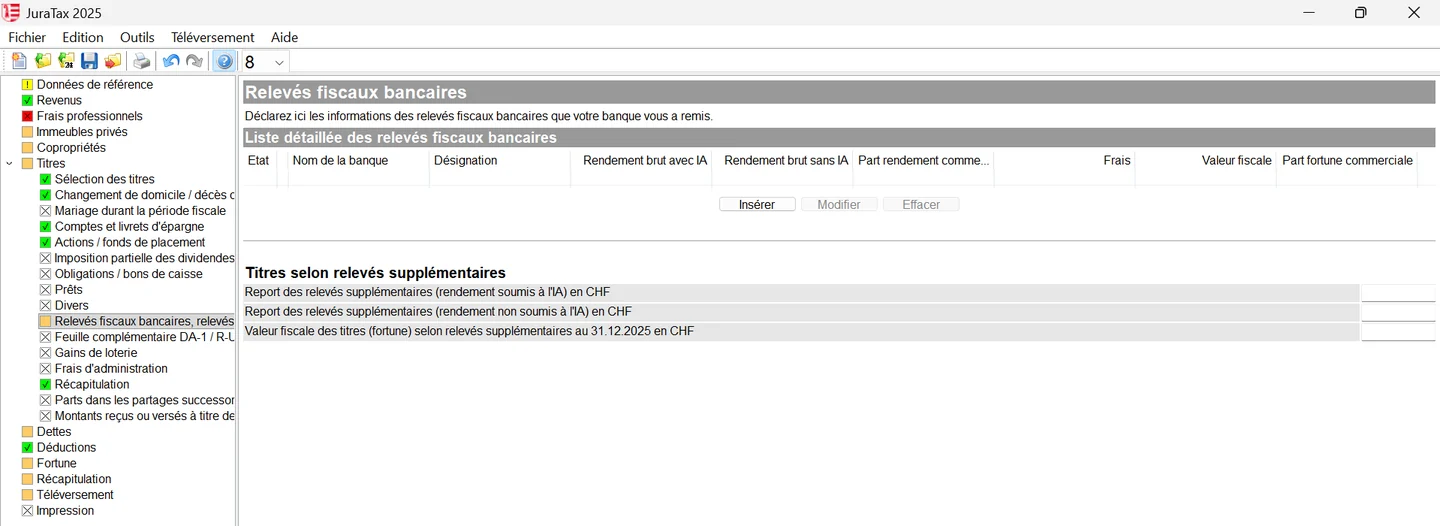
Depuis 2022, JuraTax Online importe les eRelevés fiscaux au format PDF générés par votre banque. Le détail se charge automatiquement dans les rubriques des titres (comptes, livrets, actions) et des dettes, et le PDF est ajouté aux justificatifs transmis électroniquement. Contrôlez ensuite chaque ligne : un compte clôturé l'an dernier peut subsister après la reprise de l'année précédente et doit être supprimé. Les indépendants et agriculteurs veillent à séparer les éléments privés et commerciaux. Avec JuraTax Logiciel, il n'y a pas d'import : cochez « Relevés fiscaux bancaires, relevés supplémentaires » dans la sélection des titres et reportez, pour chaque relevé, la banque, les rendements avec et sans impôt anticipé, les frais et la valeur fiscale. Le relevé fiscal se joint dans tous les cas à la déclaration.
Cryptomonnaies, titres non cotés et monnaies étrangères
- Cryptomonnaies : une ligne par monnaie, au cours publié par l'Administration fédérale des contributions (ICTax) au 31 décembre, à défaut au cours de la plateforme. Les gains réalisés en vendant ne sont pas imposables pour un investisseur privé.
- Monnaies étrangères : indiquez le cours de bourse et le cours de conversion de la liste officielle des cours 2026.
- Titres non cotés : valeur vénale selon la circulaire n° 28 de la Conférence suisse des impôts. Si la valeur 2026 n'est pas encore connue, indiquez provisoirement celle du 31 décembre 2025.
- Participations suisses non cotées : elles sont imposées à une valeur réduite, la valeur fiscale diminuée de 30 % de la différence entre valeur fiscale et valeur nominale. Pour les sociétés jurassiennes, cette valeur figure sur la notification adressée au conseil d'administration.
- Avoirs non imposables : ne déclarez pas vos avoirs de 2e pilier, de 3e pilier A ni vos comptes de libre passage.
Titres américains et impôts étrangers : DA-1 et R-US
Les titres américains avec retenue supplémentaire d'impôt des États-Unis ne figurent pas dans la formule 5A mais sur la feuille complémentaire DA-1/R-US. Elle sert aussi à demander l'imputation des impôts étrangers prélevés à la source sur les dividendes et intérêts de 2026 (formules DA-2 et DA-3 pour d'autres cas). Les dividendes allemands se déclarent aussi sur la DA-1/R-US. Sans DA-1/R-US jointe, aucun remboursement n'est effectué. Les formulaires se téléchargent sur jura.ch, rubrique « Formulaires impôts spéciaux ».
Remboursement de l'impôt anticipé
L'impôt anticipé de 35 % retenu sur les rendements suisses vous est remboursé si vous déclarez tous les titres et leurs rendements dans la formule 5A, et si vous êtes domicilié dans le canton du Jura au 31 décembre. Il est remboursé séparément dès le traitement de votre état des titres lorsqu'il dépasse CHF 500 ; un montant inférieur est porté en compte comme paiement d'impôt sur l'année suivante. Un titre non déclaré fait perdre le droit au remboursement et expose à un rappel d'impôt et à une amende.
Gains de loterie et frais de gérance
- Loteries et jeux : pour l'impôt cantonal, un gain unique est exonéré jusqu'à CHF 1'000'000 ; au-delà, il est imposé séparément au taux unitaire de 2 %. Les mises sont déduites à raison de 5 %, au maximum CHF 5'000. Joignez les justificatifs originaux et annoncez-vous à l'unité de l'impôt anticipé à Delémont.
- Frais de gérance de titres : seuls les frais effectifs de gestion confiée à des tiers en dépôt ouvert sont déductibles, pour la part soumise à la TVA. Les commissions d'achat et de vente et les honoraires de conseil ne le sont pas. Ils doivent être justifiés.
Questions fréquentes
Comment importer un eRelevé fiscal dans JuraTax ?
Dans JuraTax Online, importez le PDF de l'eRelevé fiscal fourni par votre banque : les comptes, titres et dettes se remplissent automatiquement et le PDF est joint aux justificatifs. JuraTax Logiciel ne permet pas l'envoi électronique des justificatifs.
Comment déclarer ses cryptomonnaies dans le canton du Jura ?
Dans l'état des titres (formule 5A), avec les actions et obligations, une ligne par monnaie, au cours ICTax de l'Administration fédérale des contributions au 31 décembre. Les gains en capital privés ne sont pas imposables.
Quand l'impôt anticipé est-il remboursé dans le Jura ?
Séparément, dès le traitement de l'état des titres, s'il dépasse CHF 500. En dessous, il est porté en compte comme paiement sur l'impôt de l'année suivante. Il faut être domicilié dans le canton du Jura au 31 décembre.
Faut-il déclarer son 3e pilier A dans l'état des titres ?
Non. Les avoirs de 3e pilier A, de 2e pilier et de libre passage ne sont pas imposables tant qu'ils ne sont pas versés et ne se déclarent pas. Seules les cotisations 3a de l'année se déduisent, au code 520.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration jurassienne pour vous, immeubles, succession non partagée et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent du Guide général 2025 du Service des contributions de la République et Canton du Jura, de ses formules officielles et de la feuille cantonale Jura de l'Administration fédérale des contributions (état février 2026), qui indique que les montants indexés restent inchangés pour la période fiscale 2026. Les captures montrent JuraTax 2025 avec des données fictives. En cas de doute, le guide général du Service des contributions fait foi.