JuraTax · Chapitre 3/11
Salaire, rentes et autres revenus dans JuraTax : codes 100 à 260 et 400
En bref
- Code 100 : le salaire net du chiffre 11 du certificat de salaire, allocations familiales comprises. Un rachat LPP ne se retranche pas du salaire : il se déduit au code 515.
- Un gain accessoire salarié (code 110) doit être attesté par un certificat de salaire, quel que soit le montant.
- Les rentes AVS et AI (200, 210) sont imposables à 100 %, comme les indemnités de chômage (230). Les prestations complémentaires et les allocations pour impotents ne sont pas imposables.
- Les pensions alimentaires reçues pour vous et pour vos enfants mineurs sont imposables (250, 260) ; celles versées pour un enfant majeur ne le sont pas.
Le revenu de l'activité dépendante (codes 100 à 130)
| Code | Quoi | Où le trouver |
|---|---|---|
| 100 / 100C | Salaire net, y compris allocations familiales, primes, commissions, part privée à la voiture de service | Chiffre 11 du certificat de salaire |
| 105 / 105C | Revenu en nature (pension, logement gratuits) et part privée aux frais généraux | Barème du Guide général, page 18 |
| 110 / 110C | Gain accessoire net d'une activité salariée | Certificat de salaire de l'employeur accessoire |
| 120 / 120C | Indemnités journalières de l'AI | Attestation de l'AI |
| 130 / 130C | Jetons de présence, honoraires d'administrateur, nets de cotisations | Attestation ou certificat de salaire |
Le salaire net est le salaire restant après les cotisations AVS/AI/APG, AC, AANP et 2e pilier. Il comprend les primes, les gratifications, les indemnités de trajet, les allocations familiales et la part privée à la voiture de service. Si votre certificat atteste un rachat d'années de cotisation (chiffre 10.2), ajoutez-le au chiffre 11 : le rachat se déduit séparément au code 515 (voir Prévoyance). Déclarez tout revenu du conjoint, quel que soit le régime matrimonial, sauf en cas de divorce ou de séparation.
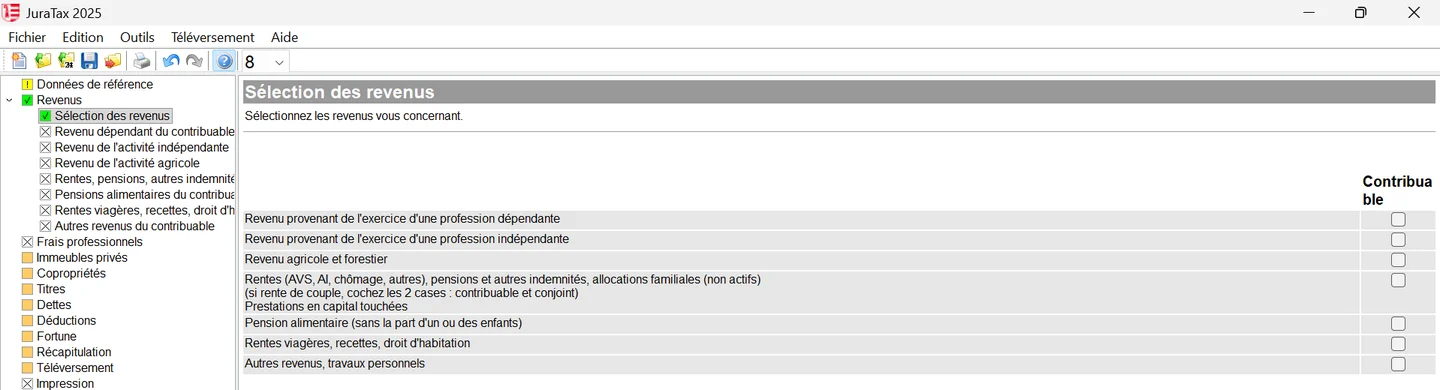
Dans JuraTax, la rubrique « Revenus » commence par une sélection : cochez les revenus qui vous concernent (profession dépendante, indépendante, agricole, rentes et prestations en capital, pension alimentaire, rentes viagères, autres revenus). Seuls les écrans cochés s'ouvrent ensuite.
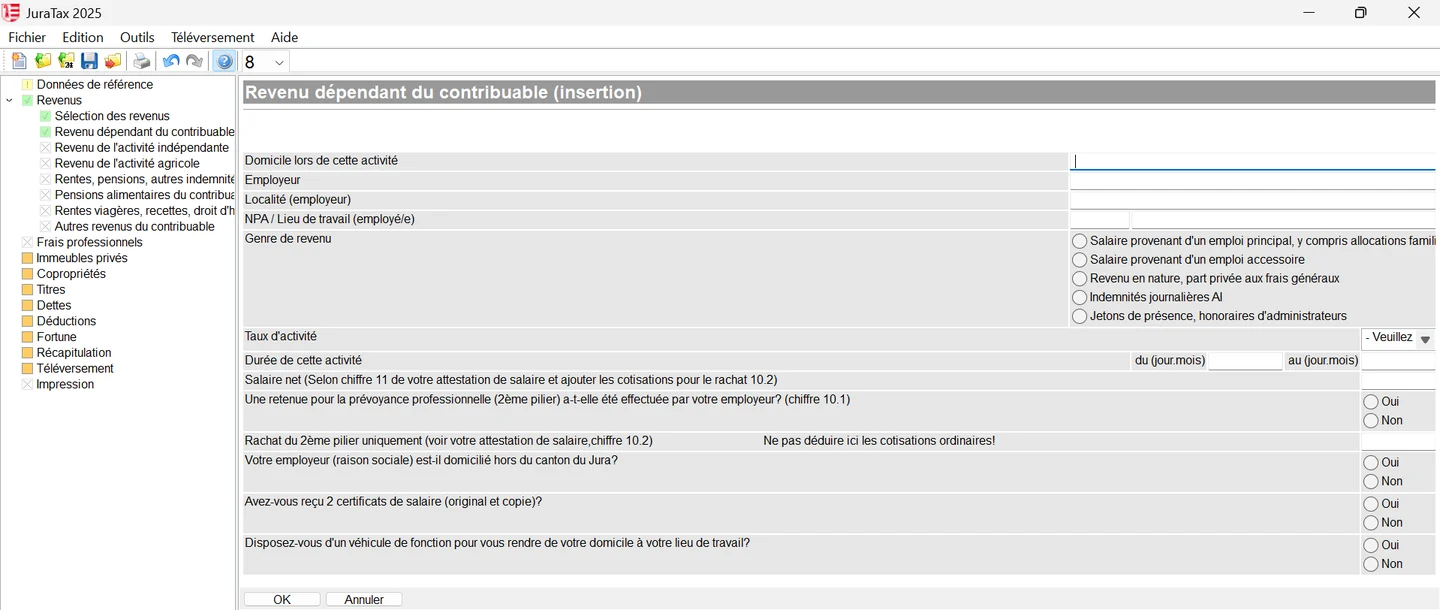
Saisissez un salaire par employeur avec « Insérer » : domicile, employeur, lieu de travail, genre de revenu (emploi principal, emploi accessoire, revenu en nature, indemnités AI, jetons de présence), taux et durée d'activité, puis le salaire net du chiffre 11. JuraTax pose ensuite quatre questions : retenue 2e pilier (chiffre 10.1), rachat du 2e pilier (chiffre 10.2, sans les cotisations ordinaires), employeur hors du canton du Jura, deux certificats reçus et véhicule de fonction. Les deux premières alimentent la déduction des rachats, les suivantes la liste des justificatifs et les frais de déplacement.
Pour une activité indépendante, agricole ou en société de personnes (codes 140 à 190), remplissez la formule 2 ou 3 et suivez le guide complémentaire pour indépendants et agriculteurs du Service des contributions. Joignez les certificats de salaire officiels lorsque votre employeur est hors du canton du Jura.
Rentes, pensions et autres indemnités (codes 200 à 260)
| Code | Revenu | Part imposable |
|---|---|---|
| 200 | Rente AVS, y compris rentes pour enfants | 100 % |
| 210 | Rente AI, y compris compléments ; indiquez le taux d'invalidité | 100 % |
| 220 | Pensions et rentes de la prévoyance professionnelle (2e pilier) | 100 % en général ; 60 % ou 80 % pour d'anciens contrats financés par vos propres cotisations, conclus avant 1987 et ayant commencé à courir avant 2002 |
| 230 | Indemnités de l'assurance-chômage (joindre l'attestation) | 100 % |
| 240 | Autres rentes et prestations : rentes SUVA, APG, allocation maternité, assurance militaire, indemnités journalières (sauf AI), allocations familiales des personnes sans activité | 100 % |
| 250 | Pension alimentaire reçue pour vous-même | 100 % |
| 260 | Pension alimentaire reçue pour vos enfants mineurs | 100 % |
- Déclarez les montants reçus en 2026. Une rente versée rétroactivement est imposée séparément, au taux de l'année de la décision.
- Les rentes d'orphelin sont déclarées par le parent survivant ; les orphelins majeurs les déclarent eux-mêmes.
- Les prestations complémentaires AVS/AI et les allocations pour impotents ne sont pas imposables : ne les déclarez pas.
- La pension versée à ou pour un enfant majeur n'est imposable ni chez l'enfant, ni chez le parent qui la reçoit.
- Les rentes imposées à l'étranger comptent à 100 % pour déterminer le taux d'imposition.
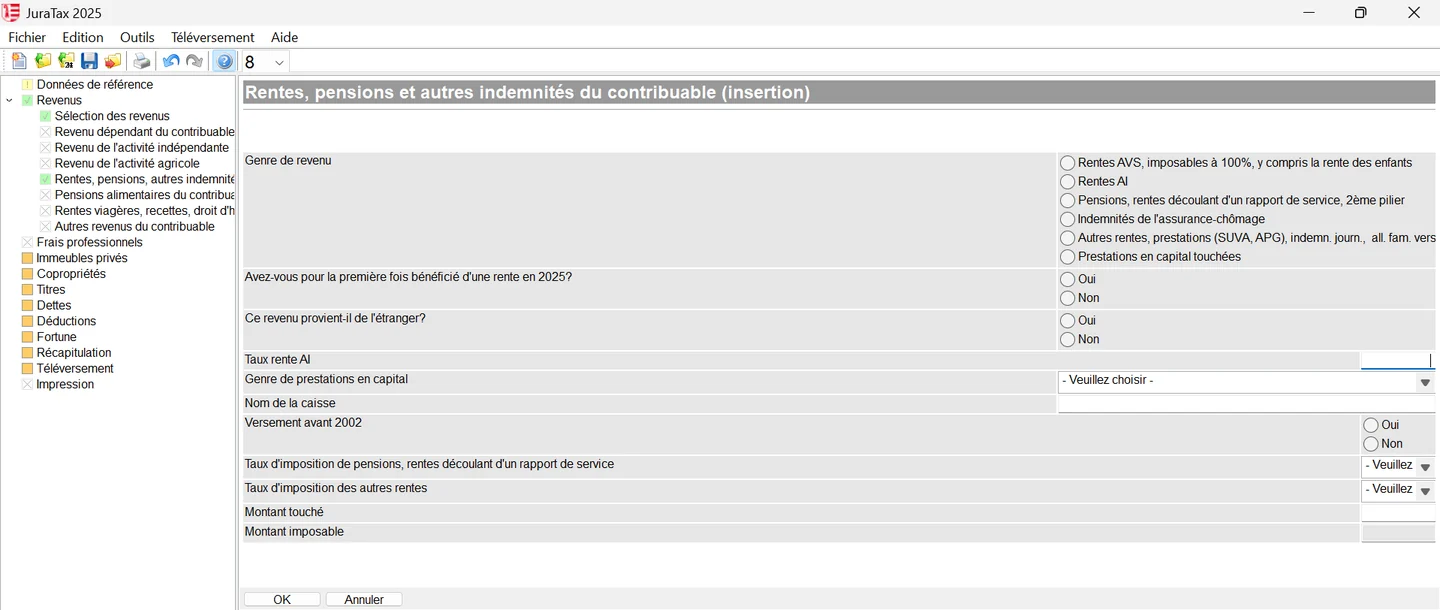
Dans JuraTax, chaque rente se saisit avec « Insérer » dans « Rentes, pensions, autres indemnités » : genre de revenu (AVS, AI, 2e pilier, chômage, autres prestations ou prestations en capital touchées), première rente en 2026, provenance étrangère, taux AI, puis le montant touché. Pour une rente du 2e pilier, JuraTax demande si le versement a commencé avant 2002 et le taux d'imposition (60 %, 80 % ou 100 %) et calcule le montant imposable.
Autres revenus (code 400)
Le code 400 reçoit tout revenu qui ne figure pas aux codes 100 à 390, avec la mention de son genre et les justificatifs : par exemple les gains d'activités commerciales sur internet ou les travaux personnels. Ne sont pas imposables : la solde militaire et de la protection civile, les indemnités pour tort moral, les prestations complémentaires, l'aide sociale, les héritages, legs et donations, et les versements d'assurances-vie rachetables. Les gains de loterie se déclarent dans l'état des titres (voir Comptes et titres).
Questions fréquentes
Quel montant du certificat de salaire reporter dans JuraTax ?
Le salaire net du chiffre 11, au code 100 (100C pour le conjoint). Si un rachat LPP figure au chiffre 10.2, ajoutez-le au chiffre 11 et déduisez-le au code 515.
Les allocations familiales sont-elles imposables dans le Jura ?
Oui. Versées par l'employeur, elles sont comprises dans le salaire net du code 100. Versées à une personne sans activité, elles se déclarent au code 240.
Où déclarer les indemnités journalières dans JuraTax ?
Les indemnités journalières de l'AI au code 120. Les autres (maladie, accident, APG) au code 240. Les indemnités de chômage au code 230, avec l'attestation de la caisse.
Une pension alimentaire pour un enfant de 19 ans est-elle imposable ?
Non. La pension versée à ou pour un enfant majeur n'est imposable ni chez l'enfant, ni chez le parent qui la reçoit, et elle n'est pas déductible chez celui qui la verse.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration jurassienne pour vous, immeubles, succession non partagée et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent du Guide général 2025 du Service des contributions de la République et Canton du Jura, de ses formules officielles et de la feuille cantonale Jura de l'Administration fédérale des contributions (état février 2026), qui indique que les montants indexés restent inchangés pour la période fiscale 2026. Les captures montrent JuraTax 2025 avec des données fictives. En cas de doute, le guide général du Service des contributions fait foi.