JuraTax · Chapitre 2/11
Situation personnelle dans JuraTax : état civil, confession, statut, enfants et familles recomposées
En bref
- C'est la situation au 31 décembre 2026 qui compte : un couple marié en 2026 est imposé ensemble pour toute l'année ; un couple divorcé ou séparé en 2026 est imposé séparément pour toute l'année.
- Déclarez chaque enfant à charge : mineur au 31 décembre 2026, ou majeur en apprentissage (A) ou aux études (E), avec son établissement et la date de fin de formation.
- Le tarif réservé aux couples s'applique aussi au parent seul qui vit avec ses enfants. Les concubins avec enfants n'y ont en principe pas droit.
- Indiquez un IBAN suisse : sans lui, un éventuel trop-perçu est porté en compte sur l'année en cours au lieu d'être remboursé.
État civil, confession et statut
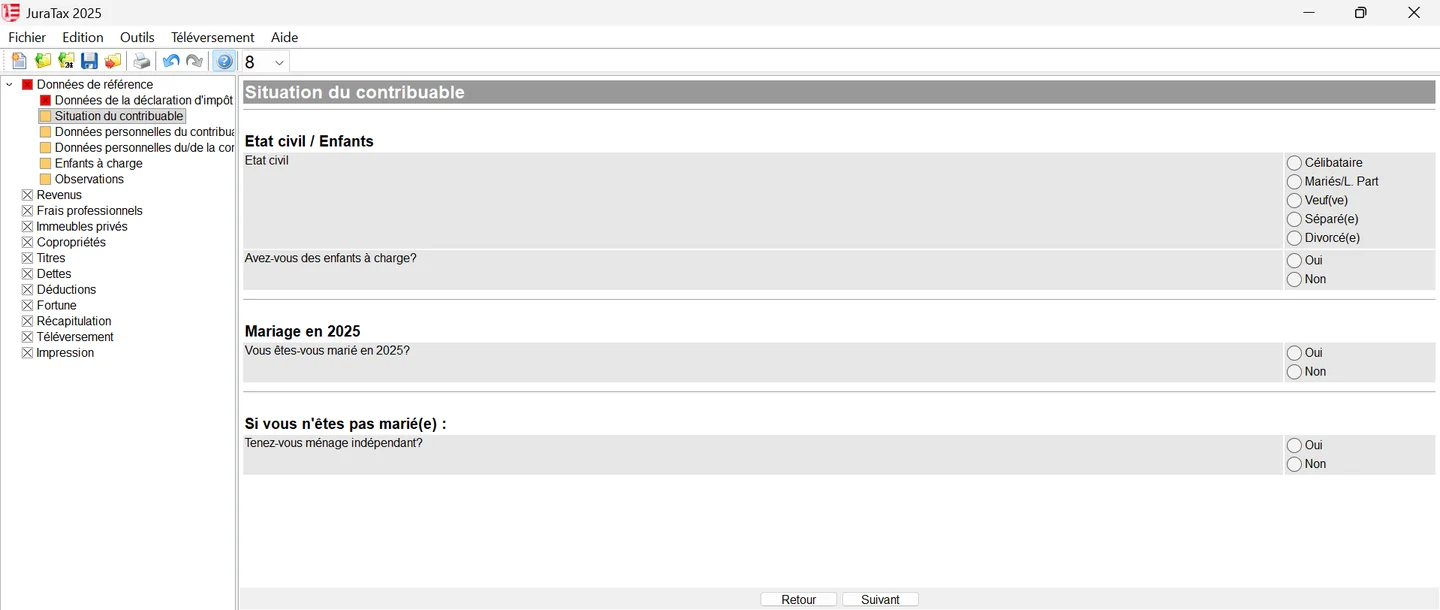
Dans « Données de référence », l'écran « Situation du contribuable » demande l'état civil au 31 décembre 2026 (célibataire, mariés / partenaires enregistrés, veuf, séparé ou divorcé), si vous avez des enfants à charge, si vous vous êtes mariés pendant l'année et, si vous n'êtes pas mariés, si vous tenez un ménage indépendant. Vos réponses déterminent les écrans qui suivent.
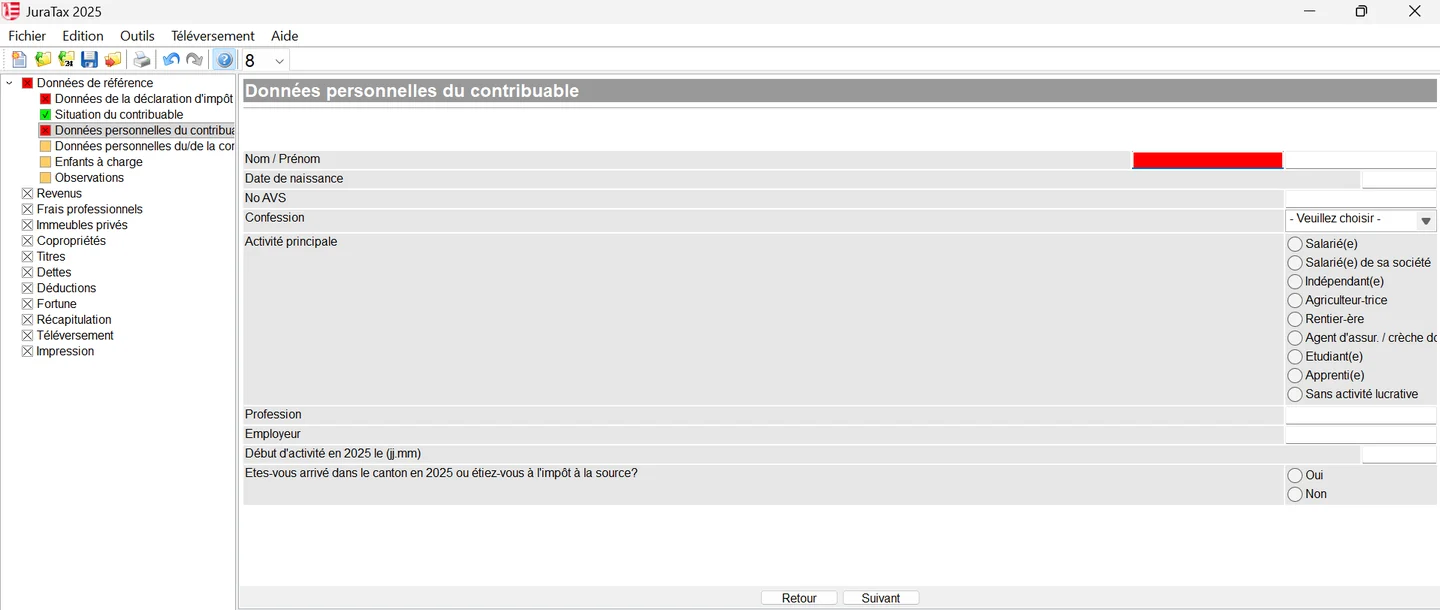
Viennent ensuite « Données personnelles du contribuable » puis « du/de la conjoint(e) » : nom et prénom, date de naissance, numéro AVS, confession, activité principale, profession, employeur, date de début d'activité en 2026 et une question importante, « Êtes-vous arrivé dans le canton en 2026 ou étiez-vous à l'impôt à la source ? ». Répondez oui si c'est le cas : le Service des contributions en tient compte pour la taxation.
| Champ | Ce qu'il faut savoir |
|---|---|
| Confession | Catholique, réformée, autre ou sans. L'impôt ecclésiastique n'est dû qu'aux paroisses des Églises reconnues ; la confession catholique-chrétienne n'est pas reconnue dans le canton du Jura |
| Activité principale | Salarié, salarié de sa société, indépendant, agriculteur, rentier, agent d'assurance ou crèche à domicile, étudiant, apprenti, sans activité lucrative. Ce choix ouvre les rubriques de revenus correspondantes |
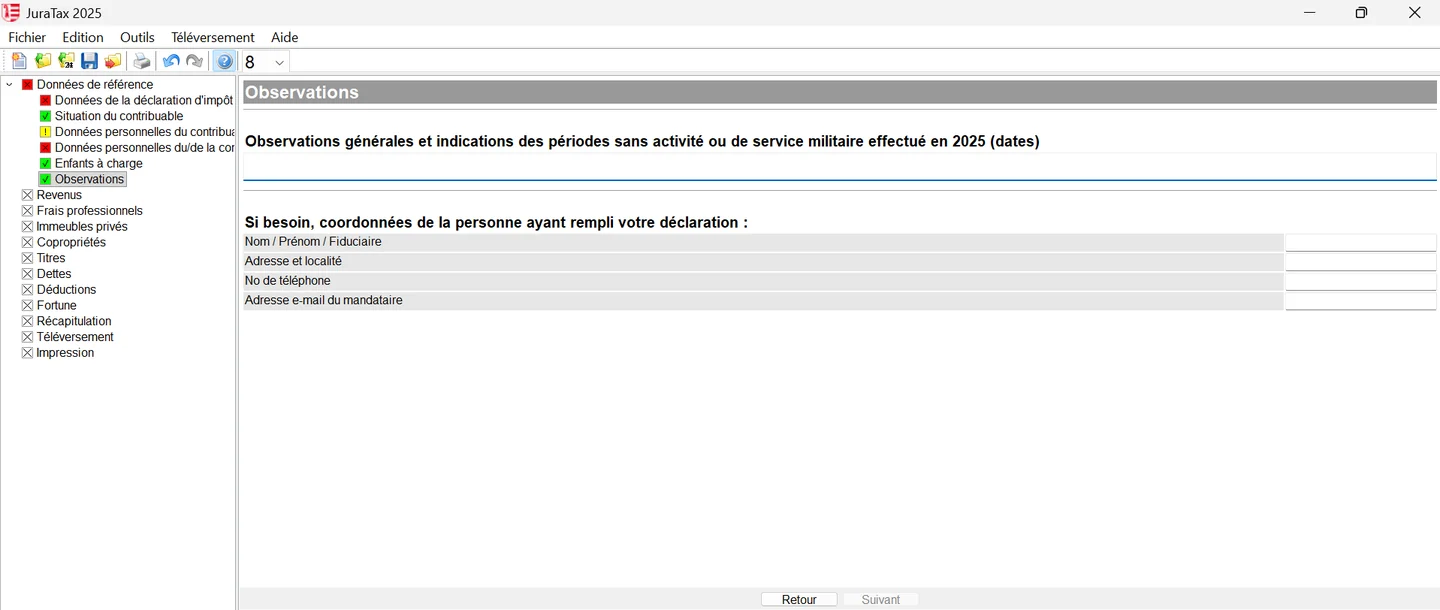
| Observations | Écran « Observations » : périodes sans activité et service militaire effectué en 2026, avec les dates. Elles expliquent un revenu plus bas ou des frais professionnels réduits |
| Mandataire | Même écran : nom de la fiduciaire, adresse, téléphone et e-mail, si une autre personne a rempli votre déclaration |
Mariage, divorce, décès en 2026
- Mariage en 2026 : vous êtes imposés ensemble pour toute l'année 2026 et remplissez une seule déclaration au nom du couple. Les acomptes facturés séparément sont cumulés sur le compte du couple.
- Divorce ou séparation en 2026 : chacun est imposé séparément pour toute l'année et remplit sa propre déclaration. La moitié des acomptes payés sur le compte du couple est attribuée à chaque ex-conjoint, sauf demande conjointe d'une autre répartition.
- Décès d'un conjoint : l'imposition du couple s'arrête au jour du décès. Le conjoint survivant est ensuite imposé seul ; la déclaration est adressée au liquidateur de la succession ou au conjoint survivant.
- Déménagement dans une autre commune jurassienne ou un autre canton : la commune ou le canton de domicile au 31 décembre impose toute l'année.
Enfants à charge
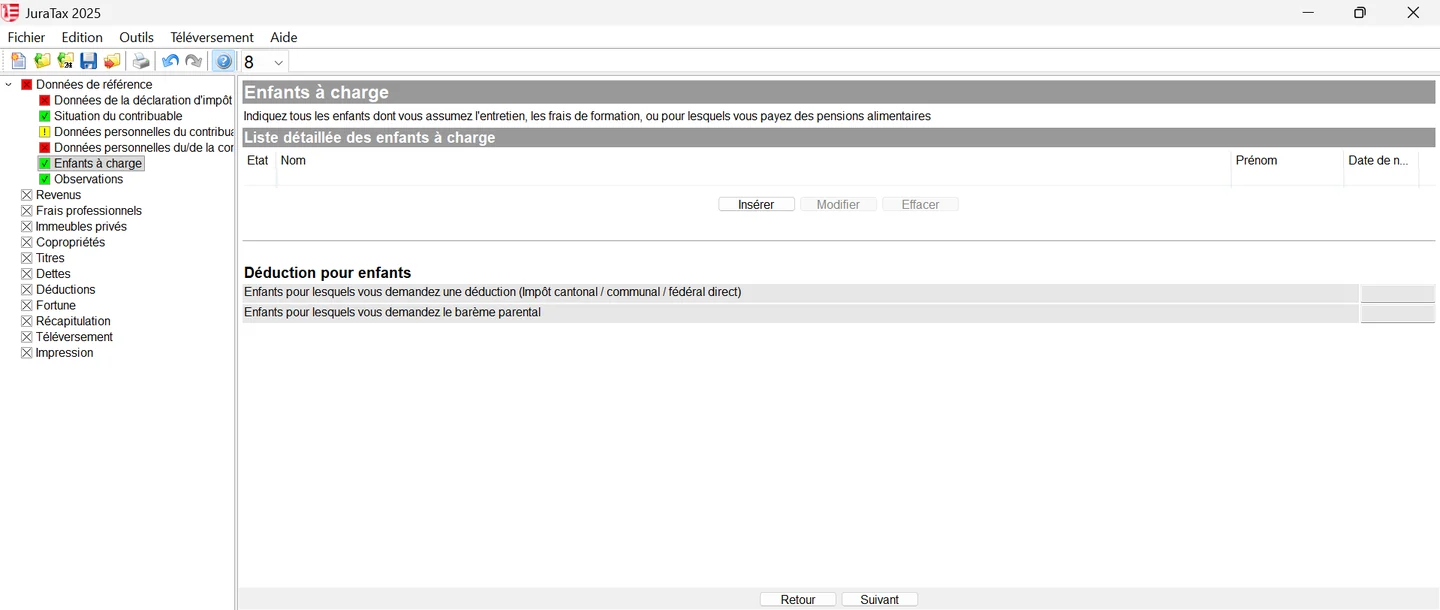
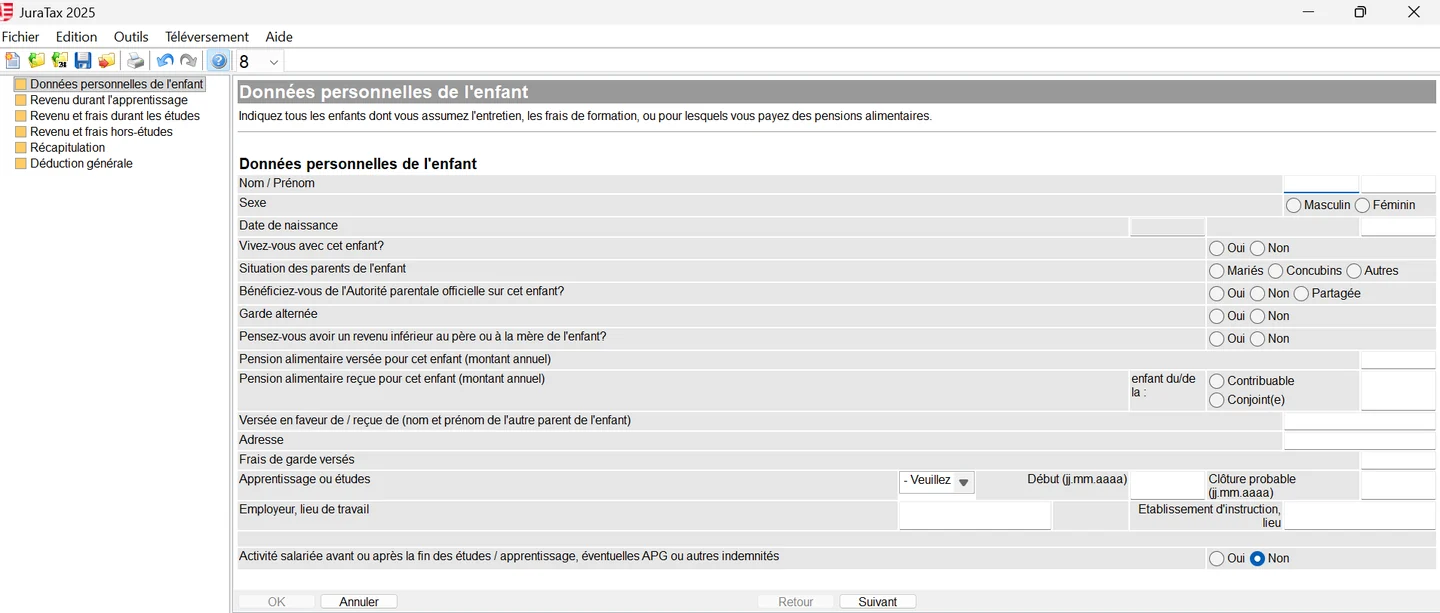
Inscrivez les enfants mineurs au 31 décembre 2026 sous votre autorité parentale et les enfants majeurs en apprentissage ou aux études dont vous assumez l'entretien de manière prépondérante. Dans « Enfants à charge », cliquez sur « Insérer » pour chaque enfant (« Modifier » et « Effacer » servent à corriger la liste). Sous la liste, JuraTax indique le nombre d'enfants pour lesquels vous demandez la déduction pour enfant et le barème parental.
| Champ de la fiche « Données personnelles de l'enfant » | Ce qu'il faut indiquer |
|---|---|
| Nom, prénom, sexe, date de naissance | Selon l'état civil |
| Vivez-vous avec cet enfant ? | Oui ou non : décisif pour le tarif et le barème parental |
| Situation des parents | Mariés, concubins ou autres (parents séparés ou divorcés) |
| Autorité parentale officielle | Oui, non ou partagée |
| Garde alternée ; revenu inférieur à l'autre parent | En garde alternée, le parent au revenu le plus faible obtient le tarif marié |
| Pension alimentaire versée ou reçue | Montant annuel, avec le nom et l'adresse de l'autre parent |
| Frais de garde versés | Crèche, accueil extrascolaire, maman de jour (code 555) |
| Apprentissage ou études | Type de formation, début, clôture probable, employeur ou établissement |
Le revenu et la fortune des enfants mineurs s'ajoutent à ceux du parent qui détient l'autorité parentale : déclarez leurs comptes dans votre état des titres. Seul le revenu d'une activité lucrative de l'enfant (et ses gains immobiliers) est imposé séparément. Un enfant majeur en formation remplit sa propre déclaration et peut y faire valoir la déduction pour apprenti ou étudiant (code 660).
Concubins, parents séparés, garde alternée : qui déduit quoi ?
| Situation | Déduction pour enfant (620) et primes (525) | Tarif cantonal |
|---|---|---|
| Couple marié | Au couple | Tarif marié |
| Concubins, enfant né avant 2014, sans autorité parentale commune | Au parent qui détient l'autorité parentale | Personne seule pour les deux parents |
| Concubins avec autorité parentale commune (toujours le cas pour un enfant né dès 2014), sans contribution d'entretien | Moitié à chaque parent | Personne seule pour les deux parents |
| Parents séparés ou divorcés (2 ménages), autorité commune, sans contribution d'entretien | Moitié à chaque parent | Tarif marié au parent qui vit avec l'enfant ; en garde alternée, à celui dont le revenu net (code 590) est le plus faible |
| Parents séparés, enfant majeur en formation, avec contributions d'entretien | Au parent qui verse la contribution, si l'enfant est encore à charge | Tarif marié au parent qui vit avec l'enfant |
IBAN et déclaration sans papier l'an prochain
Indiquez le titulaire du compte et l'IBAN (CH suivi de 19 caractères). Le Service des contributions ne rembourse un trop-perçu que sur un IBAN ; à défaut, le montant est porté en compte sur l'année en cours. En bas de la page 1, une case permet aussi de renoncer au matériel papier : cochez-la si vous remplirez la prochaine déclaration avec JuraTax. Vous ne recevrez alors plus de documents sous forme papier.
Questions fréquentes
Un enfant majeur aux études reste-t-il à charge dans le canton du Jura ?
Oui, s'il est en apprentissage ou aux études et que vous assumez son entretien de manière prépondérante. Déclarez-le avec la lettre A (apprenti) ou E (étudiant) et la date de fin de formation. La déduction n'est pas accordée si son revenu annuel, bourse comprise, dépasse CHF 19'800.
Des concubins avec enfants ont-ils droit au tarif marié dans le Jura ?
En principe non. Le tarif marié est réservé aux couples mariés vivant ensemble et aux personnes qui tiennent seules un ménage avec des enfants à charge. Des concubins ne tiennent pas seuls un ménage et sont imposés chacun au tarif des personnes seules.
Qui obtient le tarif marié en garde alternée ?
Pour l'impôt cantonal, le parent dont le revenu net (code 590) est le plus faible. L'autre parent est imposé au tarif des personnes seules. Chacun reçoit la moitié de la déduction pour enfant.
Je me suis marié en 2026 : une ou deux déclarations ?
Une seule. Les époux sont imposés ensemble pour toute l'année du mariage et remplissent une déclaration commune 2026 en février 2027.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration jurassienne pour vous, immeubles, succession non partagée et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent du Guide général 2025 du Service des contributions de la République et Canton du Jura, de ses formules officielles et de la feuille cantonale Jura de l'Administration fédérale des contributions (état février 2026), qui indique que les montants indexés restent inchangés pour la période fiscale 2026. Les captures montrent JuraTax 2025 avec des données fictives. En cas de doute, le guide général du Service des contributions fait foi.