JuraTax · Chapitre 5/11
Prévoyance dans JuraTax : 3e pilier A (520), rachat 3a, rachats LPP (515) et capitaux (905)
En bref
- 3e pilier A : codes 520 / 520C, jusqu'à CHF 7'258 avec caisse de pension, ou 20 % du revenu d'activité jusqu'à CHF 36'288 sans 2e pilier. Joignez l'attestation officielle.
- Nouveau en 2026 : les cotisations 3a manquées en 2025 peuvent être rachetées et déduites pour la première fois. Les lacunes d'avant 2025 ne peuvent pas être comblées.
- Rachats LPP : codes 515 / 515C, avec l'attestation de paiement et la feuille de calcul du rachat maximal. Aucun retrait en capital pendant 3 ans, sinon la déduction est refusée.
- Un capital de prévoyance (2e pilier, 3e pilier A) se déclare au code 905 : il est imposé séparément, à un tarif réduit, sans déduction sociale.
3e pilier A (codes 520 et 520C)
| Situation | Déduction maximale 2026 |
|---|---|
| Affilié à une caisse de pension (2e pilier) | CHF 7'258 |
| Sans 2e pilier (indépendant, par exemple) | 20 % du revenu d'activité lucrative, max. CHF 36'288 |
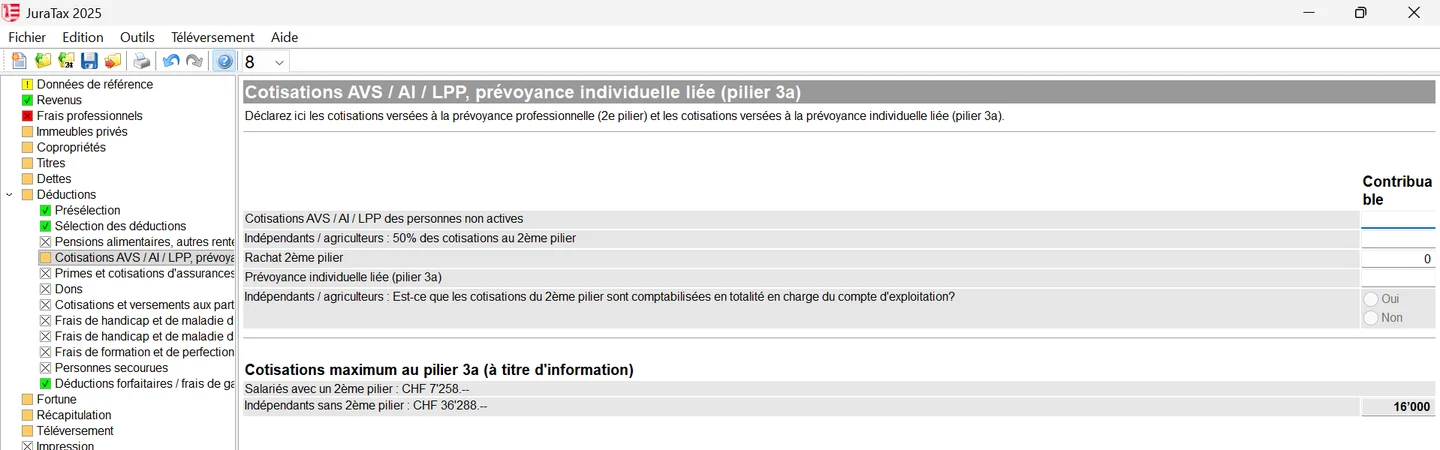
Dans JuraTax, cochez d'abord la déduction dans la sélection des déductions, puis saisissez les cotisations versées pour l'année. Chaque conjoint a son propre plafond : le contribuable au code 520, le conjoint au code 520C. Seuls les montants effectivement versés en 2026 comptent, au maximum le plafond légal. Joignez l'attestation officielle de la banque ou de l'assurance : elle figure dans la liste des justificatifs que JuraTax établit à la fin.
Rachats dans la caisse de pension (codes 515 et 515C)
Les rachats d'années d'assurance dans le 2e pilier sont déductibles, pour les salariés comme pour les indépendants, sur présentation de la feuille de calcul du rachat maximal et de l'attestation de paiement de la caisse. Ne retranchez pas le rachat du salaire déclaré au code 100 : il se déduit uniquement au code 515. Les indépendants y déduisent aussi 50 % de leurs cotisations personnelles au 2e pilier.
Cotisations AVS des personnes sans activité (codes 510 et 510C)
Les personnes sans activité lucrative (préretraités, conjoints sans activité dans certains cas, étudiants dès 21 ans) déduisent au code 510 les cotisations AVS/AI/APG qu'elles paient elles-mêmes, ainsi que leurs cotisations LPP. Joignez le justificatif si les cotisations AVS dépassent CHF 1'000.
Retrait en capital (codes 905 et 905C)
Si vous avez touché en 2026 un capital du 2e pilier ou du 3e pilier A, déclarez-le au code 905 (905C pour le conjoint). Dans JuraTax, il se saisit dans « Revenus », « Rentes, pensions, autres indemnités », genre de revenu « Prestations en capital touchées », avec le genre de prestation et le nom de la caisse. Ce capital n'est pas additionné à vos autres revenus : il fait l'objet d'une imposition séparée, l'année où vous y avez droit, sans déduction sociale.
| Tranche du capital | Couple ou parent seul | Autres contribuables |
|---|---|---|
| Premiers CHF 56'700 | 0,9 % | 1,1 % |
| CHF 56'700 suivants | 1,1 % | 1,3 % |
| Au-delà | 1,3 % | 1,7 % |
Le Service des contributions propose une calculatrice des prestations en capital sur le guichet virtuel pour estimer l'impôt avant un retrait. Le capital lui-même ne figure plus dans la fortune au 31 décembre que sous la forme des comptes ou placements où il a été versé.
Questions fréquentes
Combien peut-on déduire pour le 3e pilier A en 2026 dans le canton du Jura ?
CHF 7'258 si vous êtes affilié à une caisse de pension, ou 20 % de votre revenu d'activité lucrative jusqu'à CHF 36'288 sans 2e pilier. La déduction se fait aux codes 520 et 520C de la déclaration.
Peut-on racheter des années de 3e pilier A ?
Oui, depuis 2026, mais seulement pour les lacunes apparues à partir de 2025. Il suppose d'avoir versé la cotisation ordinaire complète de l'année et il est déductible. Les lacunes d'avant 2025 ne peuvent pas être rachetées.
Où déclarer un retrait de 2e pilier dans JuraTax ?
Au code 905 (905C pour le conjoint), en cochant la case 2e pilier. Le capital est imposé séparément, à un tarif réduit, sans déduction sociale ; vous recevez une décision distincte.
Un rachat LPP est-il déductible si je prends ma retraite en capital deux ans après ?
Non. La déduction est refusée si une prestation en capital est versée dans les trois ans qui suivent le rachat, quel qu'en soit le motif.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration jurassienne pour vous, immeubles, succession non partagée et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent du Guide général 2025 du Service des contributions de la République et Canton du Jura, de ses formules officielles et de la feuille cantonale Jura de l'Administration fédérale des contributions (état février 2026), qui indique que les montants indexés restent inchangés pour la période fiscale 2026. Les captures montrent JuraTax 2025 avec des données fictives. En cas de doute, le guide général du Service des contributions fait foi.