JuraTax · Chapitre 8/11
Immeubles dans JuraTax : la formule 4, valeur locative, forfait de 10 % ou 20 % et frais d'entretien
En bref
- Remplissez une formule 4 « Rendement immobilier » pour chaque bien-fonds. Le rendement net passe au code 300, un excédent de dépenses au code 310.
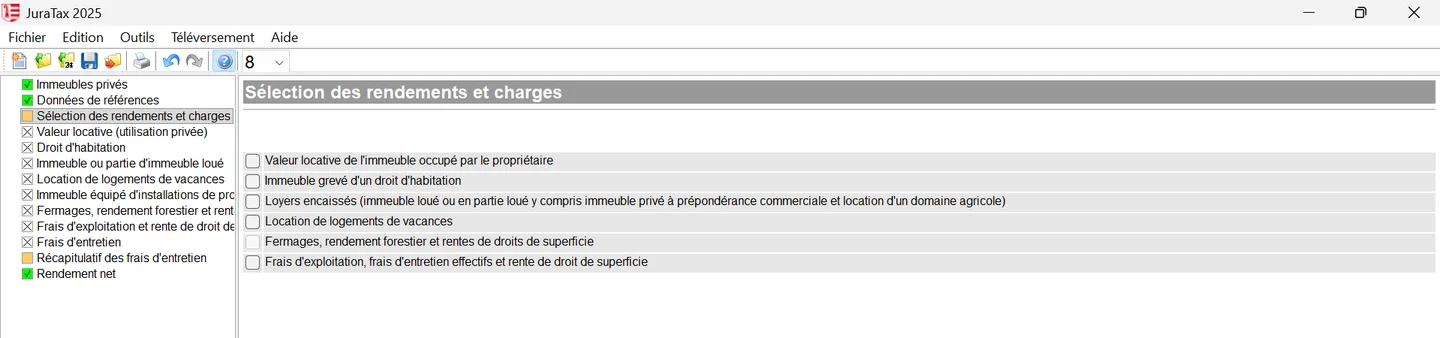
- Chaque année et pour chaque immeuble, choisissez entre le forfait (10 % du rendement brut si le bâtiment a 10 ans au plus, 20 % sinon) et les frais effectifs selon la date des factures.
- Avec le forfait, la taxe immobilière n'est plus déductible ; avec les frais effectifs, elle l'est en plus.
- La fortune immobilière jurassienne se déclare à la valeur officielle (codes 700 et 702) ; un immeuble dans un autre canton ou à l'étranger (892, 894) compte pour le taux.
Rendement : loyers et valeur locative (formule 4)
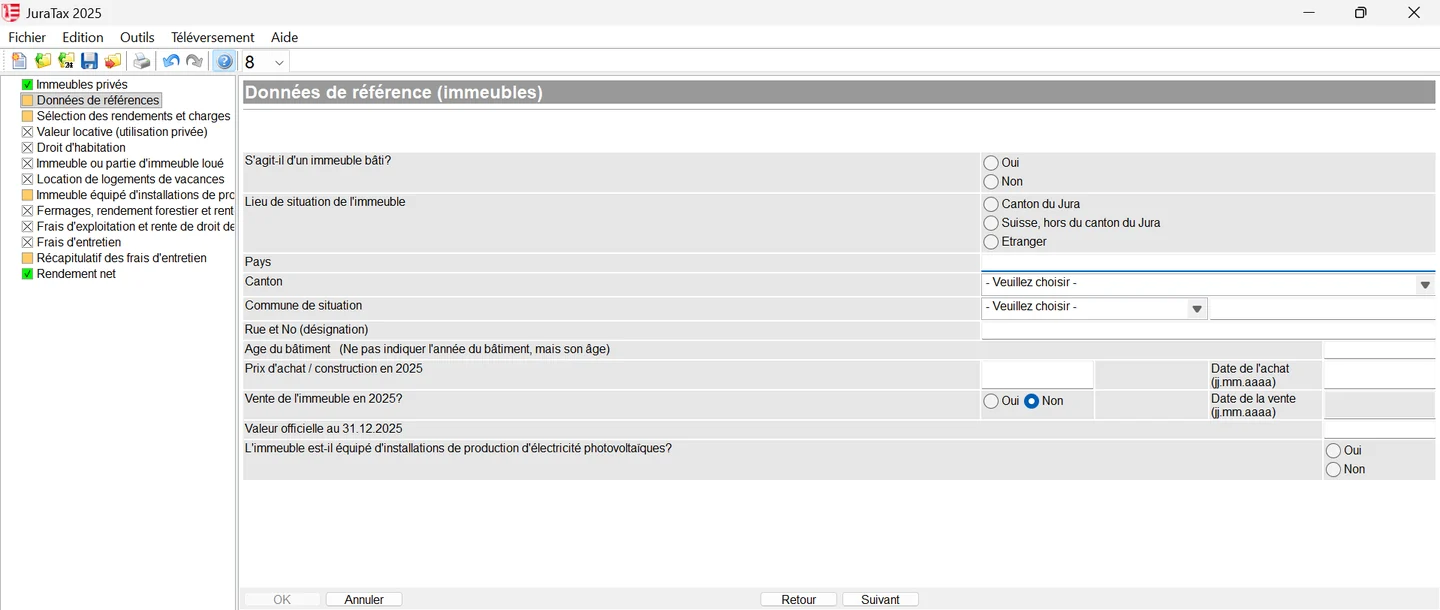
Le rendement immobilier comprend les loyers effectivement encaissés, sans les acomptes de chauffage et d'eau chaude, l'affermage et tout autre droit de jouissance. Pour le logement que vous occupez vous-même, c'est la valeur locative qui est imposée. Un immeuble loué à un prix de faveur, par exemple à un proche, est imposé au minimum sur la valeur locative. Un abattement pour sous-utilisation n'est possible que si une partie de l'immeuble n'est plus utilisée du tout ; une chambre d'amis ou les pièces des enfants partis ne suffisent pas, pas plus qu'une résidence secondaire.
| Code | Ce qui s'y reporte |
|---|---|
| 300 | Rendement net de la fortune immobilière privée |
| 310 | Excédent de dépenses de la fortune immobilière privée (joindre toutes les factures) |
| 320, 330 | Rendement net ou excédent de dépenses des immeubles commerciaux |
| 700 | Valeur officielle des immeubles dans la commune de domicile |
| 702 | Valeur officielle des immeubles dans d'autres communes jurassiennes |
| 708, 710 | Immeubles commerciaux, immeubles agricoles des exploitants |
| 892 | Immeubles dans d'autres cantons, à la valeur fiscale fixée par ce canton |
| 894 | Immeubles à l'étranger |
Forfait ou frais effectifs d'entretien
| Option | Règle |
|---|---|
| Forfait (code 4300) | 10 % du rendement locatif brut ou de la valeur locative si le bâtiment a 10 ans au plus à la fin de l'année fiscale, 20 % dans les autres cas. Il couvre tous les frais et assurances |
| Frais effectifs (code 4320) | Frais d'entretien facturés en 2026 : la date de la facture est déterminante ; les acomptes ne sont pas déductibles |
| Changement | Le choix est libre chaque année et pour chaque immeuble |
| Exception | Immeuble privé loué à des tiers principalement à des fins commerciales : frais effectifs uniquement |
- Déductibles : réparations, remise en état périodique (peinture, tapisseries, façades), rénovations sans plus-value, contributions au fonds de rénovation d'une PPE, entretien des aménagements extérieurs fixes (clôtures).
- Non déductibles : tonte du gazon, taille des arbres et des haies, déneigement, jardin potager, travaux qui créent une plus-value (abattre une cloison, ajouter des fenêtres, aménager les combles, agrandir le volume chauffé), frais d'achat ou de vente (droits de mutation, courtage).
- Taxe immobilière : elle n'est plus déductible en plus du forfait. Avec les frais effectifs, elle reste déductible en plus.
- Justificatifs : joignez les copies des factures finales de plus de CHF 1'000 si vous déduisez des frais effectifs, et toutes les factures en cas d'excédent de dépenses (code 310). Les tickets de caisse ne valent que s'ils identifient l'achat et les travaux.
Économies d'énergie, photovoltaïque et batteries
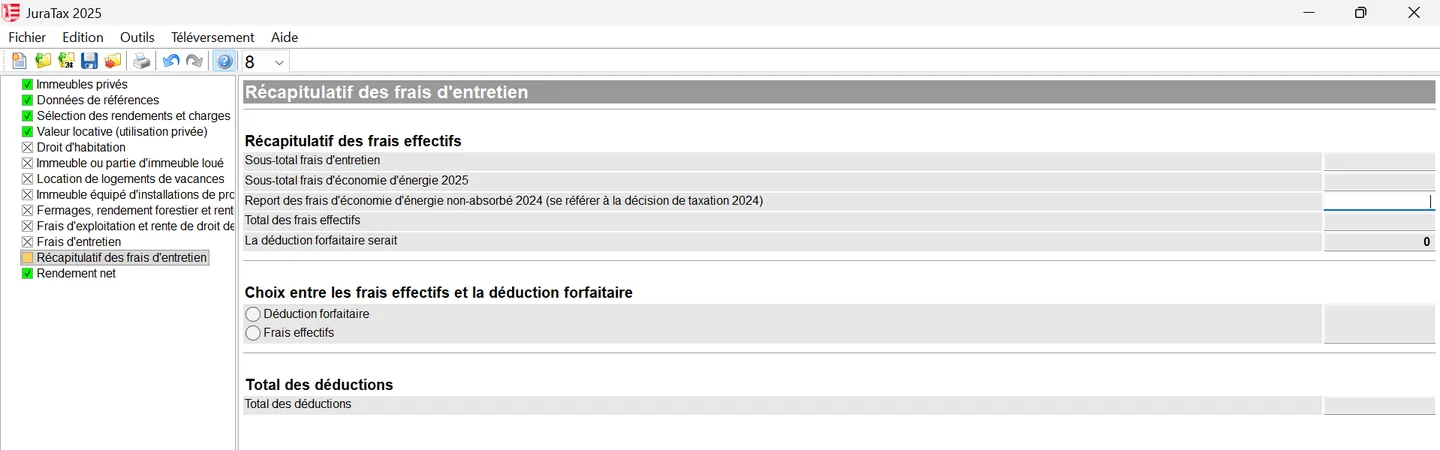
Les investissements qui économisent l'énergie ou recourent aux énergies renouvelables sont en principe déductibles intégralement, après déduction des subventions : isolation de la toiture, des façades ou du plafond de la cave, remplacement d'un chauffage fossile par une pompe à chaleur ou un chauffage au bois, raccordement au chauffage à distance, installations solaires photovoltaïques et, depuis 2024, batteries statiques qui les complètent. Ils ne le sont pas lorsqu'ils sont engagés lors de la construction ou dans les 2 ans qui suivent la construction, l'agrandissement ou une transformation fondamentale. Les bornes de recharge ne sont pas déductibles. Si ces frais dépassent votre revenu imposable de l'année, la part non absorbée se reporte sur l'année suivante : JuraTax prévoit une ligne « Report des frais d'économie d'énergie non absorbés », à reprendre de votre dernière décision de taxation.
Les frais de démolition en vue d'une construction de remplacement se déclarent l'année de leur facturation, dans la colonne « économie d'énergie » de la formule 4. Si la nouvelle construction n'est pas réalisée dans les deux ans, la déduction est annulée après coup.
Location de vacances, usufruit, autres cantons
- Location d'un logement ou de chambres de vacances : les recettes sont imposables. Un forfait de 20 % des recettes, au maximum CHF 3'000, couvre les frais généraux et l'usure. Pour le reste de l'année, ajoutez la valeur locative au prorata.
- Usufruit : revenu et fortune de l'immeuble se déclarent chez l'usufruitier.
- Droit d'habitation : le bénéficiaire déclare sa valeur au code 360. Le propriétaire réduit la valeur officielle d'un multiple du loyer annuel selon l'âge du plus jeune bénéficiaire (20 jusqu'à 30 ans, 9 de 61 à 70 ans, 4 au-delà de 80 ans) et joint une feuille avec les noms et adresses des bénéficiaires.
- Vente ou donation en 2026 : déclarez le rendement jusqu'au transfert de propriété. Le gain immobilier fait l'objet d'une imposition séparée.
- Immeuble dans une autre commune jurassienne : rien à faire ; votre commune de domicile en reverse une part forfaitaire à la commune de situation.
- Immeuble dans un autre canton ou à l'étranger : déclarez le rendement et la valeur ; ils ne sont pas imposés dans le Jura mais comptent pour le taux. Joignez l'acte en cas d'achat ou de vente en 2026.
Questions fréquentes
Forfait de 10 % ou de 20 % dans le canton du Jura ?
10 % du rendement brut ou de la valeur locative si le bâtiment a 10 ans au plus à la fin de l'année fiscale, 20 % s'il est plus ancien. Vous pouvez choisir chaque année, pour chaque immeuble, entre le forfait et les frais effectifs.
La taxe immobilière est-elle déductible dans le Jura ?
Seulement si vous déduisez les frais effectifs d'entretien. Avec le forfait, elle n'est plus déductible en plus.
Des panneaux solaires sont-ils déductibles dans le canton du Jura ?
Oui, entièrement, sur un immeuble privé existant et après déduction des subventions, de même que les batteries statiques depuis 2024. Ils ne le sont pas s'ils sont posés lors de la construction ou dans les deux ans qui suivent. La vente d'électricité est imposable (code 4180).
Faut-il déclarer un appartement en France ou dans un autre canton ?
Oui. Son rendement et sa valeur ne sont pas imposés dans le Jura, mais ils servent à déterminer le taux d'imposition. Utilisez les codes 892 (autre canton) ou 894 (étranger).
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration jurassienne pour vous, immeubles, succession non partagée et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent du Guide général 2025 du Service des contributions de la République et Canton du Jura, de ses formules officielles et de la feuille cantonale Jura de l'Administration fédérale des contributions (état février 2026), qui indique que les montants indexés restent inchangés pour la période fiscale 2026. Les captures montrent JuraTax 2025 avec des données fictives. En cas de doute, le guide général du Service des contributions fait foi.