JuraTax · Chapitre 9/11
Déductions dans JuraTax : primes d'assurance (525), frais de garde, maladie, dons et déductions personnelles
En bref
- Primes d'assurance (code 525) : au maximum CHF 6'800 pour un couple marié et CHF 3'400 pour les autres, plus CHF 1'020 par enfant et CHF 790 par personne sans 2e ni 3e pilier. La réduction de primes de l'ECAS se retranche.
- Frais de garde (code 555) : jusqu'à CHF 10'600 par enfant de moins de 14 ans, si les deux parents ou le parent seul travaillent.
- Frais de maladie (570 à 580) : la part qui dépasse 5 % du revenu net I. Dons (585) : jusqu'à 10 % du revenu net I, sociétés sportives et culturelles locales comprises.
- Déduction par enfant (620) : CHF 5'700, ou CHF 6'400 pour chaque enfant dès trois enfants. Couple marié (680) : CHF 3'700.
Dans JuraTax, la rubrique « Déductions » commence par une sélection : pensions alimentaires versées, cotisations de prévoyance (3e pilier A, rachat LPP), dons, partis politiques, frais de handicap ou de maladie, formation, personnes secourues. Les primes d'assurance et les déductions forfaitaires ont leurs propres écrans dans la même rubrique.
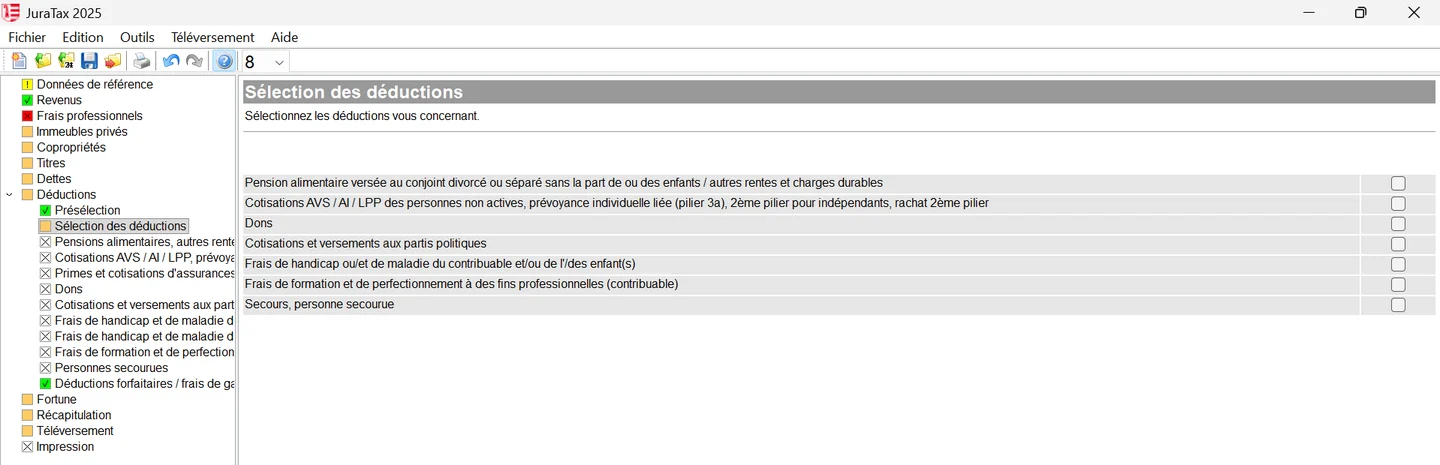
Primes d'assurance et intérêts d'épargne (codes 5250 à 525)
| Code | Montant à indiquer |
|---|---|
| 5250 | Primes brutes d'assurance-maladie et accidents facturées pour 2026 (joindre la police 2026) |
| 5252 | Moins la réduction des primes attribuée par l'Établissement cantonal des assurances sociales (ECAS) pour 2026 |
| 5254 | Primes d'assurances sur la vie et de rente (joindre la police ou les décomptes) |
| 5256 | Intérêts des capitaux d'épargne : intérêts bancaires, d'obligations et de prêts (pas les dividendes ni les fonds) |
| 5259 puis 525 | Total, plafonné au maximum ci-dessous |
| Situation | Maximum 2026 |
|---|---|
| Couple marié, les deux conjoints cotisent à un 2e ou un 3e pilier A | CHF 6'800 |
| Couple marié, un seul conjoint cotise | CHF 7'590 |
| Couple marié, aucun ne cotise (par exemple deux retraités) | CHF 8'380 |
| Personne seule qui cotise à un 2e ou un 3e pilier A | CHF 3'400 |
| Personne seule qui ne cotise pas | CHF 4'190 |
| En plus, par enfant à charge jusqu'à 18 ans | CHF 1'020 |
| En plus, par jeune adulte à charge de 18 à 25 ans en formation | CHF 3'400 (pas de cumul avec les CHF 1'020) |
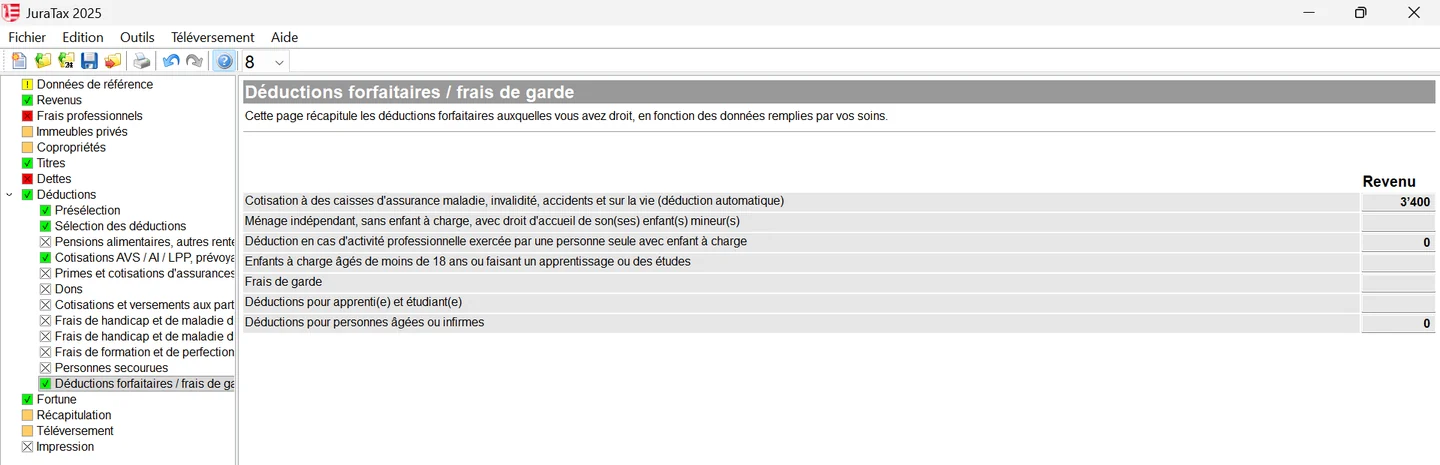
Pensions alimentaires, partis politiques, formation, handicap
| Code | Déduction | Règle 2026 |
|---|---|---|
| 540, 545 | Pensions alimentaires versées à l'ex-conjoint et pour les enfants mineurs, rentes et charges durables | Montant versé, avec jugement ou convention et quittances ; pas pour un enfant majeur ni pour une indemnité unique |
| 548 | Cotisations et dons à un parti politique | max. CHF 10'600, si le parti est inscrit au registre fédéral, représenté au Parlement jurassien ou a obtenu au moins 3 % des voix |
| 549 | Formation, perfectionnement et reconversion professionnels (formule 11) | max. CHF 12'000, dès un premier diplôme du secondaire II ou dès 20 ans |
| 550 | Frais liés au handicap (formule 9) | En principe en totalité ; justificatifs dès CHF 1'000 |
Frais de garde (code 555)
Les frais de garde par des tiers (crèche, accueil extrascolaire, maman de jour) sont déductibles jusqu'à CHF 10'600 par enfant, jusqu'à son 14e anniversaire, si les deux parents mariés travaillent, si le parent seul travaille (et, si le ménage compte deux adultes, que les deux travaillent), ou si la garde est rendue nécessaire par une maladie grave ou une invalidité. Joignez l'attestation des frais avec le nom du bénéficiaire. Les frais de déplacement et de repas ne sont pas déductibles. Dans JuraTax, les frais se saisissent dans la fiche de chaque enfant, champ « Frais de garde versés ». Pour l'impôt fédéral, le plafond est de CHF 25'800 par enfant (2025).
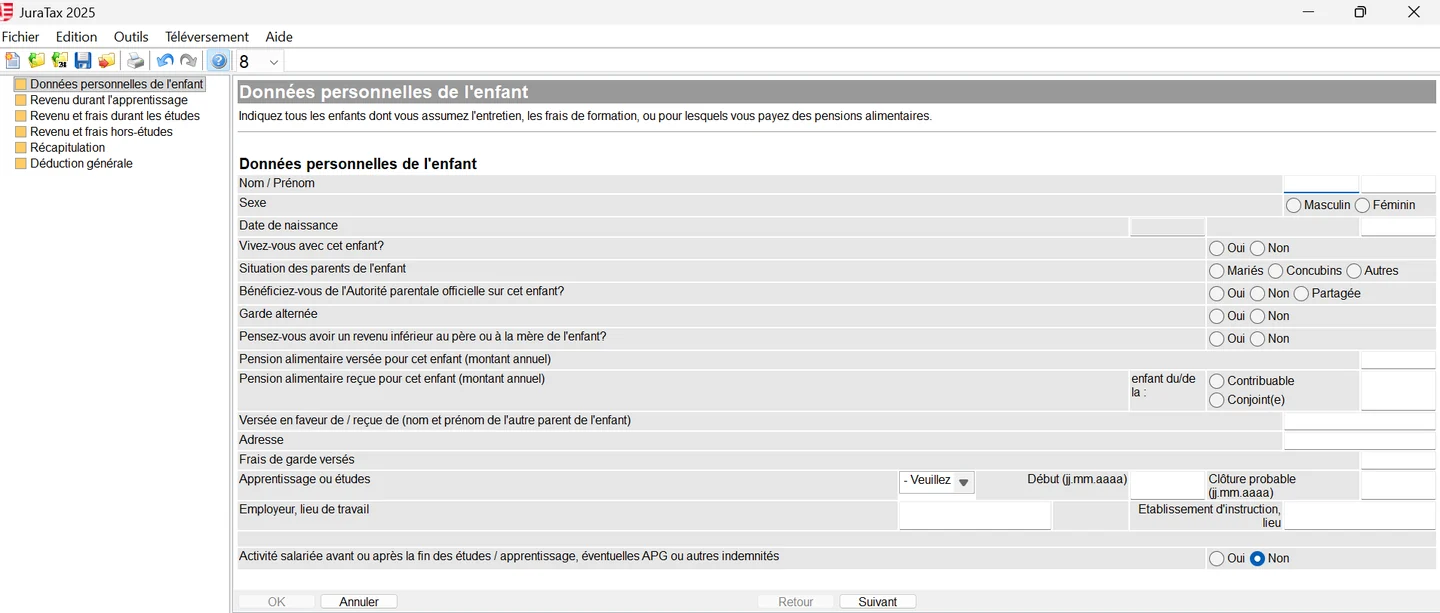
Frais de maladie et dons (codes 570 à 585)
Les frais de maladie et d'accident que vous avez payés vous-même, pour vous ou une personne à votre charge, se détaillent dans la formule 9 (code 570). Seule la part qui dépasse 5 % du revenu net I (code 560) est déductible. Exemple : revenu net I de CHF 32'400 et frais de CHF 4'800 ; 5 % font CHF 1'620, la déduction est de CHF 3'180. Joignez les factures et les décomptes de la caisse-maladie si les frais dépassent CHF 1'000.
Les dons (code 585) sont déductibles jusqu'à 10 % du revenu net I s'ils vont à des personnes morales suisses exonérées pour but d'utilité publique, ainsi qu'aux sociétés sportives ou culturelles à caractère local ou régional. Si le total dépasse CHF 1'500, joignez les justificatifs des dons de plus de CHF 500. Pour l'impôt fédéral, les dons comptent dès CHF 100 et jusqu'à 20 % du revenu net, mais seulement en faveur de personnes morales exonérées pour but d'utilité publique.
Déductions personnelles (codes 600 à 680)
| Code | Déduction | Montant 2026 |
|---|---|---|
| 600 | Divorcé ou séparé vivant seul, sans enfant à charge, avec droit d'accueil de ses enfants mineurs | CHF 1'800 |
| 610 | Parent seul avec enfant à charge qui exerce une activité lucrative | max. CHF 2'700 |
| 620 | Enfant à charge de moins de 18 ans, ou en apprentissage ou aux études | CHF 5'700 ; dès 3 enfants, CHF 6'400 par enfant (3 enfants : CHF 19'200) |
| 630 | Supplément pour enfant instruit hors du domicile, chambre et pension à l'extérieur (pas pour l'école obligatoire publique) | max. CHF 10'600 ; un seul repas à l'extérieur : CHF 3'000 plus les trajets jusqu'à CHF 2'700 |
| 640 | Personne secourue, incapable de subvenir à ses besoins | CHF 2'400, si votre aide atteint au moins ce montant |
| 660 | Apprenti ou étudiant, dans sa propre déclaration | CHF 4'100 |
| 670 | Rentier AVS ou AI à revenu modeste | Selon un barème : jusqu'à CHF 8'900 (une rente) ou CHF 10'300 (deux rentes) |
| 680 | Couple marié ou partenaires enregistrés vivant ensemble | CHF 3'700 |
- Code 620 : la déduction n'est pas accordée si le revenu annuel de l'enfant, bourse comprise, dépasse CHF 19'800.
- Code 630 : il faut au moins CHF 1'000 de frais d'instruction. La déduction complète reste admise avec une bourse jusqu'à CHF 8'000 par an ; elle est réduite à CHF 5'300 entre CHF 8'001 et CHF 11'000 et supprimée au-delà.
- Code 660 : les études doivent mobiliser l'essentiel des ressources ; dès qu'une activité dépasse un tiers temps, la déduction tombe. Elle n'existe pas pour l'impôt fédéral.
- Code 670 : le revenu déterminant part du revenu net II (code 590), auquel s'ajoutent certains excédents de dépenses et 3 % de la fortune imposable au-delà de CHF 114'000 (couple) ou CHF 57'000 (personne seule). JuraTax applique le barème du guide.
Questions fréquentes
Combien peut-on déduire pour les primes d'assurance-maladie dans le Jura en 2026 ?
Au maximum CHF 6'800 pour un couple marié et CHF 3'400 pour une personne seule, plus CHF 1'020 par enfant et CHF 790 par personne qui ne cotise ni au 2e ni au 3e pilier A. La réduction de primes de l'ECAS se retranche des primes brutes.
Quel est le montant de la déduction pour enfant dans le canton du Jura ?
CHF 5'700 par enfant. Dès trois enfants, la déduction passe à CHF 6'400 pour chaque enfant, soit CHF 19'200 pour trois enfants. Elle se fait au code 620.
Où saisir les frais de crèche dans JuraTax ?
Dans « Données de référence », « Enfants à charge », dans la fiche de chaque enfant. Ils sont déductibles jusqu'à CHF 10'600 par enfant de moins de 14 ans, au code 555.
Peut-on déduire un don au club de foot du village ?
Oui, pour l'impôt cantonal : les dons aux sociétés sportives ou culturelles à caractère local ou régional sont déductibles, avec les autres dons, jusqu'à 10 % du revenu net I. Pour l'impôt fédéral direct, seuls comptent les dons à des personnes morales exonérées pour but d'utilité publique.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration jurassienne pour vous, immeubles, succession non partagée et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent du Guide général 2025 du Service des contributions de la République et Canton du Jura, de ses formules officielles et de la feuille cantonale Jura de l'Administration fédérale des contributions (état février 2026), qui indique que les montants indexés restent inchangés pour la période fiscale 2026. Les captures montrent JuraTax 2025 avec des données fictives. En cas de doute, le guide général du Service des contributions fait foi.