JuraTax · Chapitre 4/11
Frais professionnels dans JuraTax : la formule 7, frais effectifs ou forfait de 20 %
En bref
- Pour l'impôt cantonal, vous choisissez entre les frais effectifs (dépenses générales, déplacements, repas) et un forfait de 20 % du revenu, au maximum CHF 4'100. Dans un couple, chacun peut choisir.
- Frais effectifs : CHF 2'000 de dépenses générales pour un 100 % toute l'année, transports publics selon tarif, voiture à CHF 0.70 par km (si pas de transports publics), repas CHF 15 par jour, au maximum CHF 3'200.
- Les jours de télétravail, aucun frais de déplacement ni de repas n'est déductible. Un abonnement général annuel reste déductible pour toute l'année.
- Pour l'impôt fédéral, seuls les frais effectifs comptent : remplissez donc toujours la partie « frais effectifs » de la formule 7.
Frais effectifs ou forfait : le choix du canton du Jura
La formule 7 « Frais professionnels liés à une activité dépendante » se remplit dans tous les cas. Sa première partie détaille les frais effectifs (codes 7000 à 7750). Sa seconde partie calcule la déduction forfaitaire (codes 7800 à 7850) : 20 % du revenu, au maximum CHF 4'100 pour une activité principale, CHF 2'000 pour un indépendant qui a aussi une activité salariée. Pour l'impôt cantonal, le plus élevé des deux totaux est reporté au code 500 (500C pour le conjoint). JuraTax fait la comparaison lui-même dans la « Récapitulation » des frais professionnels : vous n'avez qu'à saisir vos frais effectifs. Le forfait remplace tous les frais effectifs, déplacements et repas compris : il est intéressant pour les petits revenus et les trajets courts.
| Exemple (salaire net CHF 60'000, 225 jours) | Frais effectifs | Forfait |
|---|---|---|
| Dépenses générales (7000) | CHF 2'000 | Compris |
| Abonnement de bus annuel (7100) | CHF 800 | Compris |
| Repas hors du domicile, 225 jours à CHF 15 (7300), plafonnés | CHF 3'200 | Compris |
| Total | CHF 6'000 | CHF 4'100 (20 % plafonné) |
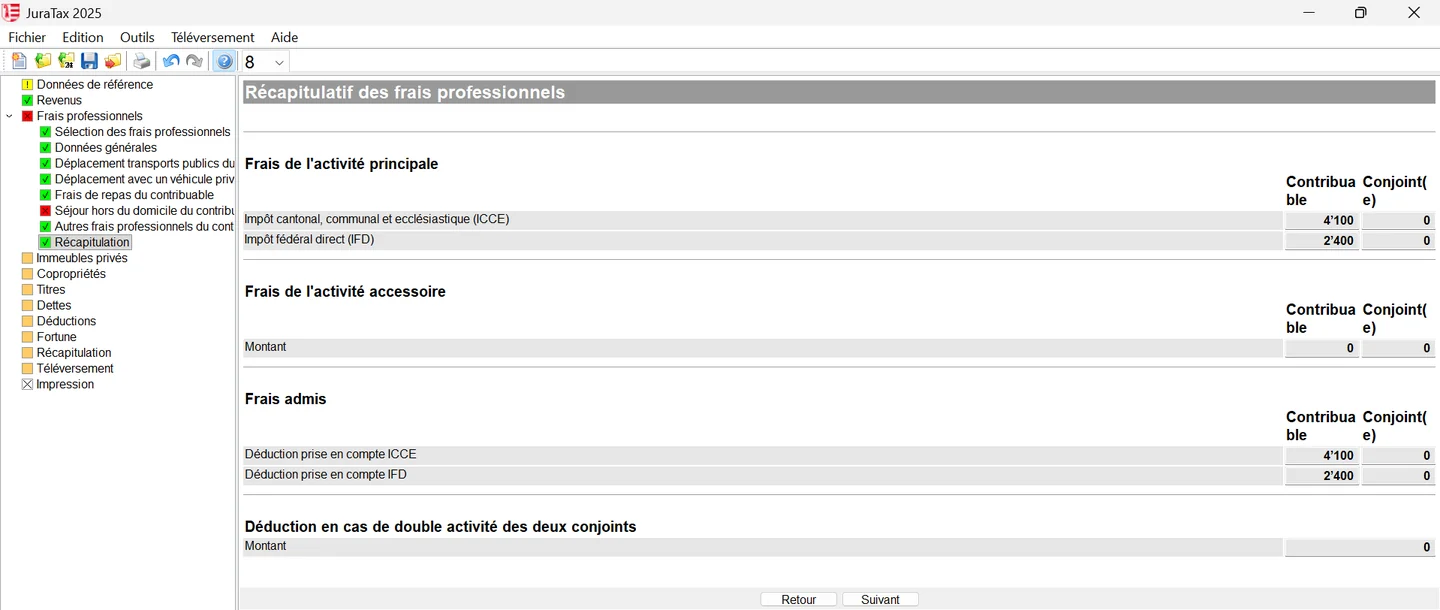
Le détail des frais effectifs (formule 7)
| Code | Frais | Montant admis |
|---|---|---|
| 7000 | Dépenses professionnelles générales (vêtements, outillage, ouvrages) | CHF 2'000 pour un 100 % toute l'année, réduits selon le taux et la durée (CHF 1'000 à mi-temps, CHF 500 pour 3 mois à plein temps) |
| 7100, 7110 | Train, bus, tram | Coût effectif de l'abonnement |
| 7150 | Vélo, vélomoteur | max. CHF 700 par an |
| 7200, 7210 | Moto, scooter | CHF 0.40 par km |
| 7250 à 7280 | Voiture, si les transports publics manquent ou ne sont pas utilisables | CHF 0.70 par km jusqu'à 7'999 km par an, CHF 0.65 de 8'000 à 14'999 km, CHF 0.60 dès 15'000 km |
| 7300, 7310 | Repas pris hors du domicile | CHF 15 par jour, max. CHF 3'200 |
| 7350, 7360 | Repas en cantine ou avec participation de l'employeur (case G du certificat) | CHF 7.50 par jour, max. CHF 1'600 |
| 7400, 7410 | Travail par équipes | CHF 15 par jour, max. CHF 3'200 |
| 7450, 7460 | Chambre et pension à l'extérieur (retour au domicile en fin de semaine) | CHF 30 par jour ou CHF 6'400 par an (CHF 22.50 ou CHF 4'800 avec cantine), plus le loyer d'une chambre ou d'un studio |
| 7500 | Frais d'un gain accessoire | 20 % du revenu net, min. CHF 800, max. CHF 2'400 |
| 7700 | Cotisations syndicales et ouvrages professionnels au-delà de CHF 1'000 | Montant effectif |
- Comptez en général 225 jours ouvrables par an, moins les vacances prolongées, le télétravail et les absences.
- La distance doit être relativement importante, en règle générale plus de 1,5 km par trajet simple.
- L'horaire libre ne suffit pas à justifier la voiture : il faut une absence de transports publics, un horaire défavorable, une infirmité ou un autre motif sérieux.
- Le retour au domicile à midi est limité à CHF 15 par jour. Les indemnités de covoiturage reçues se déduisent des frais.
- Si la case F du certificat de salaire est cochée (transport gratuit par l'employeur), aucun frais de déplacement n'est admis. Avec un véhicule de fonction, répondez oui à la question prévue dans la saisie du salaire.
- Aucune déduction de repas n'est admise si le repas principal vous coûte moins de CHF 10.
Dans JuraTax, écran par écran
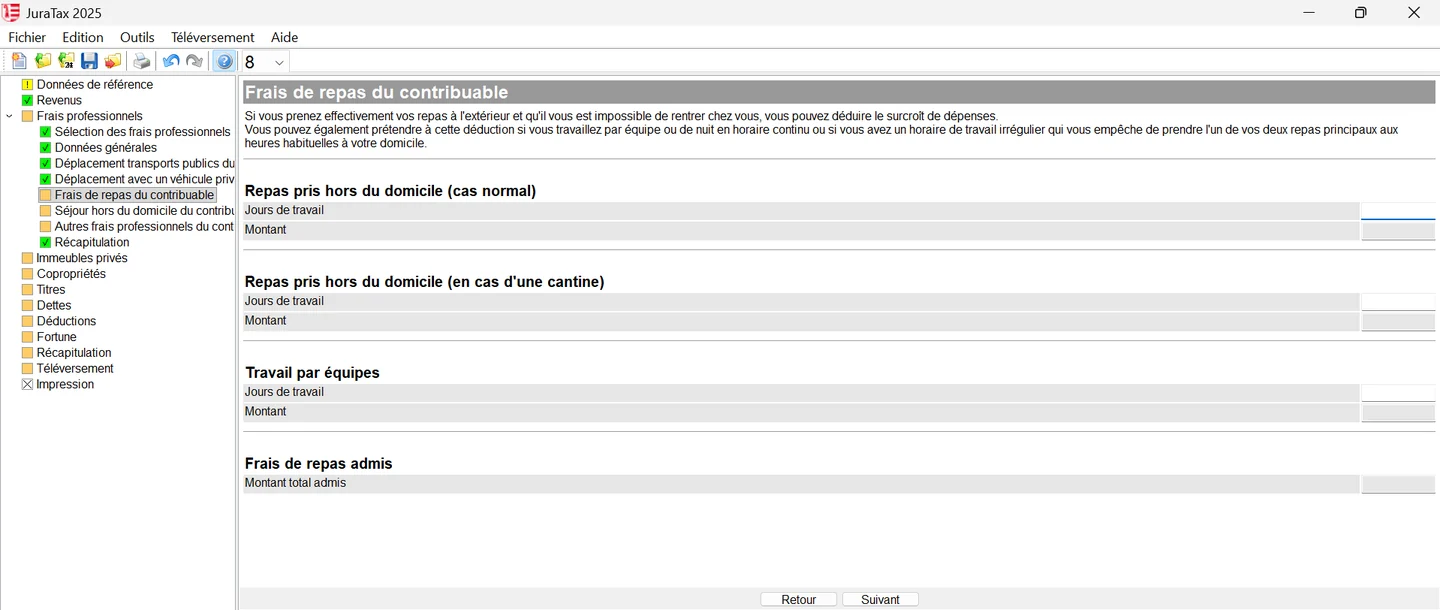
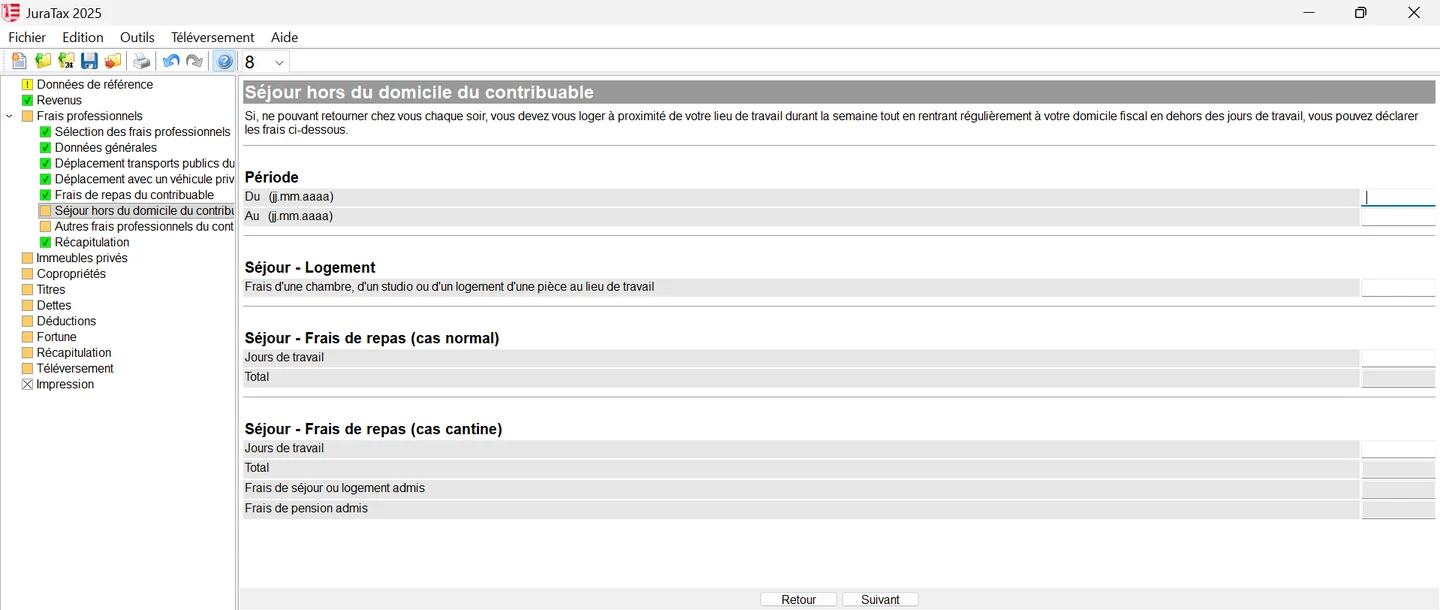
Dans l'arborescence, « Frais professionnels » commence par une sélection : cochez, pour le contribuable et pour le conjoint, les frais de déplacements (transports publics ou individuels), les frais de repas pris hors du domicile et le séjour hors du domicile durant la semaine. JuraTax n'affiche ensuite que les écrans utiles.
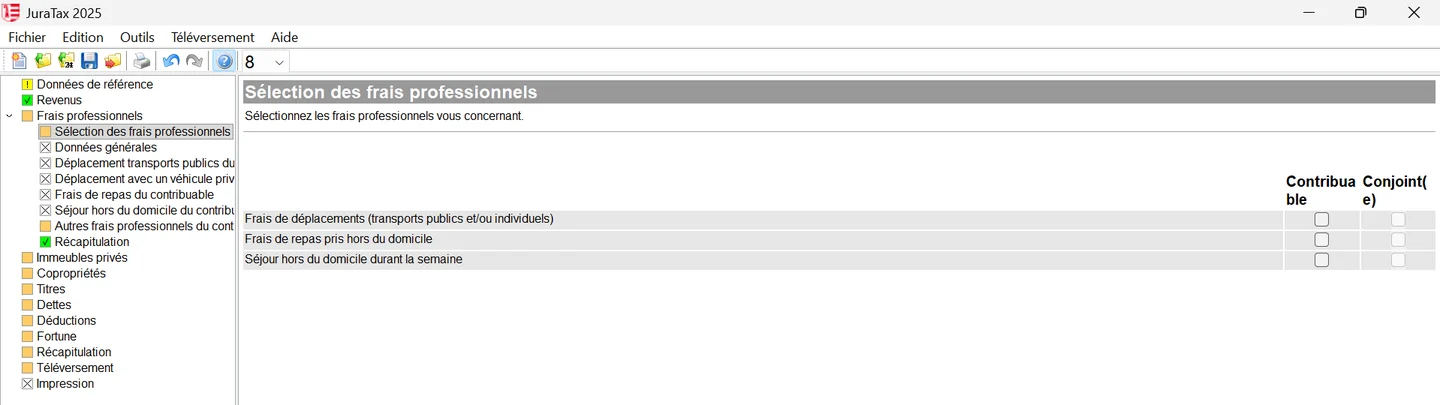
| Écran de JuraTax | Ce qu'il faut saisir |
|---|---|
| Données générales | Domicile, employeur, lieu de travail, période et taux d'activité |
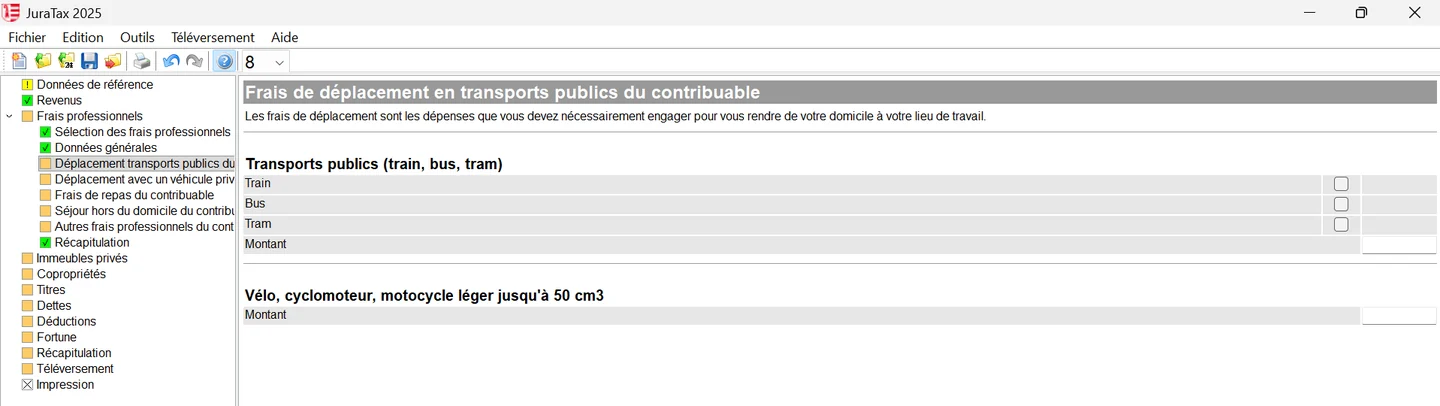
| Déplacement transports publics | Cochez train, bus ou tram et indiquez le montant de l'abonnement ; vélo ou cyclomoteur : montant à part |
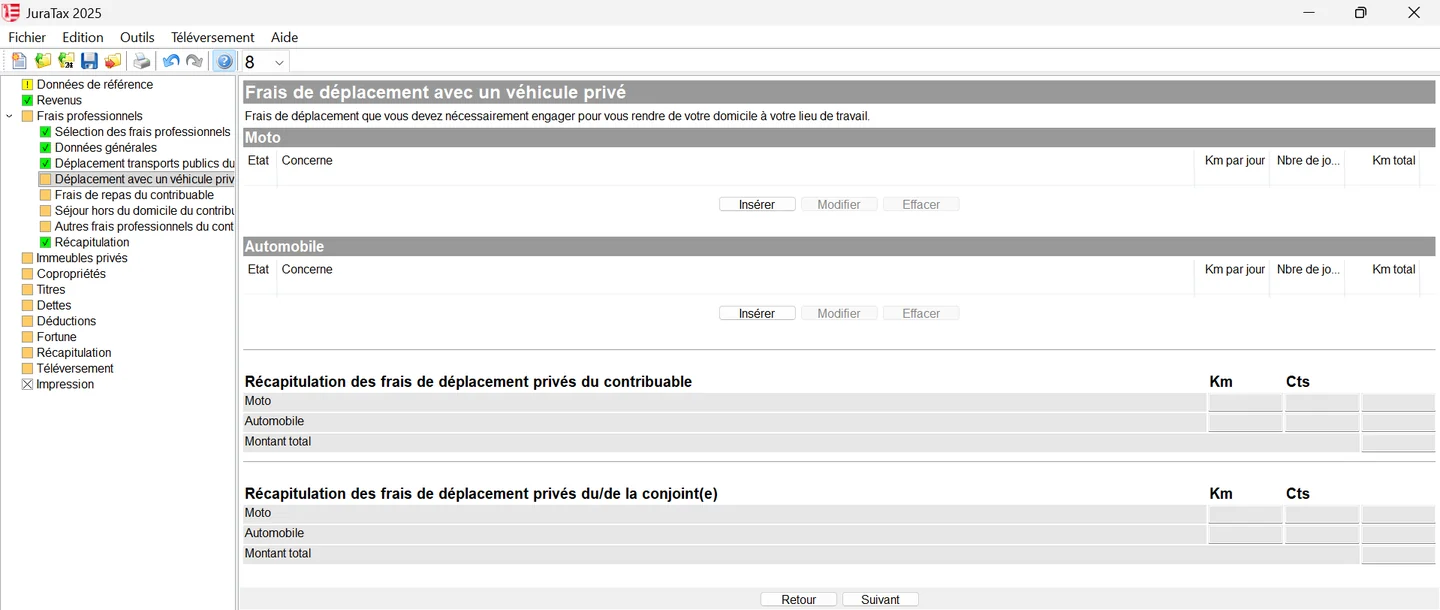
| Déplacement avec un véhicule privé | « Insérer » une ligne moto ou automobile, puis kilomètres par jour et jours de travail : JuraTax calcule le total en km et le montant |
| Frais de repas | Nombre de jours de travail en cas normal, en cas de cantine ou en travail par équipes ; JuraTax affiche le montant total admis |
| Séjour hors du domicile | Période du / au, frais de la chambre ou du studio, jours de travail pour les repas |
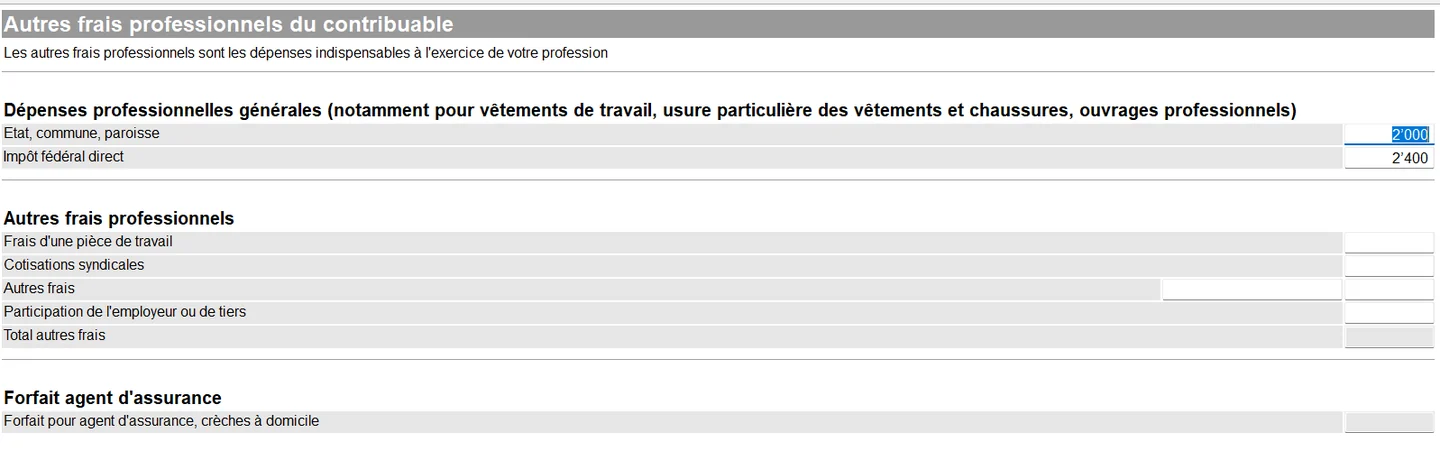
| Autres frais professionnels | Cotisations syndicales, ouvrages professionnels au-delà de CHF 1'000 |
| Récapitulation | Comparaison des frais effectifs et du forfait de 20 % |
Télétravail
Pour les jours de télétravail ou de réduction de l'horaire de travail (RHT), vous ne pouvez déduire ni frais de déplacement, ni frais de repas. Une chambre de travail à domicile n'est admise que si le travail ne peut pas, ou pas raisonnablement, être fait au bureau ; la simple convenance personnelle ne suffit pas. Exception utile : un abonnement général acheté pour l'année reste déductible pour toute l'année, même avec du télétravail. Votre employeur indique les jours de télétravail sur le certificat de salaire.
Les deux conjoints travaillent (code 505)
Les couples mariés dont les deux conjoints exercent une activité lucrative, principale ou accessoire, déduisent au code 505 jusqu'à CHF 2'700, mais au plus le revenu le moins élevé des deux. La déduction est aussi admise quand un conjoint seconde l'autre de façon importante dans sa profession ou son entreprise. Aucune déduction si l'activité se solde par une perte. JuraTax la calcule à partir des revenus saisis.
Ce qui diffère pour l'impôt fédéral direct
| Frais | Impôt cantonal | Impôt fédéral direct (montants 2025) |
|---|---|---|
| Choix forfait ou effectifs | Oui : 20 %, max. CHF 4'100 | Non : frais effectifs uniquement |
| Autres frais professionnels | CHF 2'000 de dépenses générales | Forfait de 3 % du salaire net, min. CHF 2'000, max. CHF 4'000 |
| Déplacements | Sans plafond | max. CHF 3'300 |
| Double activité des conjoints | max. CHF 2'700 | 50 % du revenu le plus bas, min. CHF 8'600, max. CHF 14'100 |
Questions fréquentes
Combien peut-on déduire pour la voiture dans le canton du Jura ?
CHF 0.70 par kilomètre jusqu'à 7'999 km par an, CHF 0.65 de 8'000 à 14'999 km et CHF 0.60 au-delà, à condition que les transports publics manquent ou ne soient pas utilisables. Il n'y a pas de plafond cantonal ; l'impôt fédéral plafonne les déplacements à CHF 3'300 (2025).
Le forfait de 20 % est-il intéressant ?
Il remplace tous les frais effectifs, déplacements et repas compris, et est plafonné à CHF 4'100. Il convient aux trajets courts et aux petits revenus. Dès que vous déduisez des repas ou des trajets en voiture, les frais effectifs sont souvent plus élevés.
Peut-on déduire les repas en télétravail ?
Non. Pour les jours de télétravail ou de RHT, aucun frais de repas ni de déplacement n'est déductible dans le canton du Jura.
Où déduire les cotisations syndicales dans JuraTax ?
Au code 7700 de la formule 7, avec les ouvrages professionnels dépassant CHF 1'000. Joignez le justificatif si les cotisations dépassent CHF 500.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration jurassienne pour vous, immeubles, succession non partagée et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent du Guide général 2025 du Service des contributions de la République et Canton du Jura, de ses formules officielles et de la feuille cantonale Jura de l'Administration fédérale des contributions (état février 2026), qui indique que les montants indexés restent inchangés pour la période fiscale 2026. Les captures montrent JuraTax 2025 avec des données fictives. En cas de doute, le guide général du Service des contributions fait foi.