VSTax · Chapitre 6/11
Comptes, titres et crypto dans VSTax : l'état des titres (annexe 3) et l'impôt anticipé
En bref
- L'état des titres (annexe 3) recense tous vos comptes, titres et crypto au 31 décembre 2026. Il sert aussi de demande de remboursement de l'impôt anticipé de 35 %.
- Pour chaque valeur : désignation et numéro IBAN ou de dépôt, valeur imposable au 31.12 (colonne 4) et rendements bruts soumis (colonne 5) ou non (colonne 6) à l'impôt anticipé.
- Un relevé fiscal électronique de la banque s'importe directement : les lignes se remplissent seules.
- Frais de garde des titres : forfait de 1 pour mille de la fortune en titres, au maximum CHF 1'000 (code 1800), ou frais effectifs.
Le formulaire « Etat des titres et autres placements de capitaux »
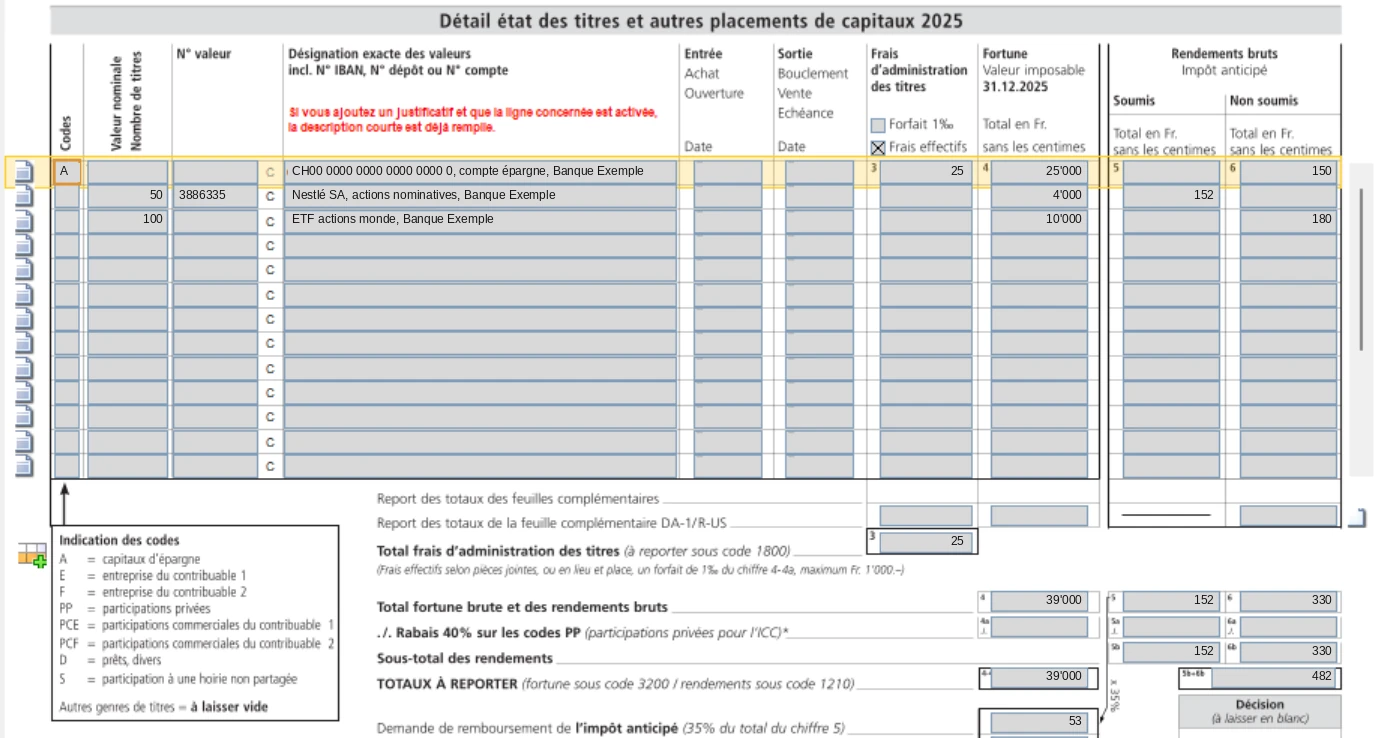
| Colonne | Contenu |
|---|---|
| N° valeur, désignation | Numéro de valeur (ISIN), nom exact, IBAN ou numéro de dépôt |
| 1 et 2 : entrée, sortie | Date d'ouverture ou d'achat, date de vente ou de bouclement si en 2026 |
| 3 : frais | Forfait de 1 pour mille ou frais effectifs |
| 4 : fortune | Valeur imposable au 31 décembre 2026 |
| 5 : rendement soumis à l'impôt anticipé | Intérêts et dividendes suisses, montant brut avant les 35 % |
| 6 : rendement non soumis | Dividendes étrangers, intérêts de moins de CHF 200 sur un compte bouclé une fois par an, crypto |
| Codes | A, E, F, PP, PCE, PCF, D, S : voir plus bas |
Le total de la colonne 4 part sous le code 3200 (fortune), celui des colonnes 5 et 6 sous le code 1210 (revenus), et VSTax calcule l'impôt anticipé à rembourser (35 % de la colonne 5). Pour une valeur achetée, vendue ou remboursée en 2026, indiquez la date exacte. Joignez les attestations bancaires et les décomptes de coupons.
Les codes de l'état des titres
| Code | Signification | Effet |
|---|---|---|
| A | Capitaux d'épargne (comptes d'épargne, comptes privés) | Les intérêts entrent dans le plafond du code 2560 avec les primes d'assurance |
| PP | Participation privée d'au moins 10 % du capital | Rendement imposé à 60 % à l'impôt cantonal, 70 % à l'IFD |
| E, F | Titres de l'entreprise du contribuable 1 ou 2 | Reportés dans la fortune commerciale (code 3020) |
| PCE, PCF | Participations commerciales | Rendement imposé à 50 % à l'impôt cantonal |
| D | Prêts, divers | Prêt privé à un tiers, par exemple |
| S | Part à une succession non partagée | Selon la répartition communiquée par l'administrateur de l'hoirie |
Importer un relevé fiscal électronique
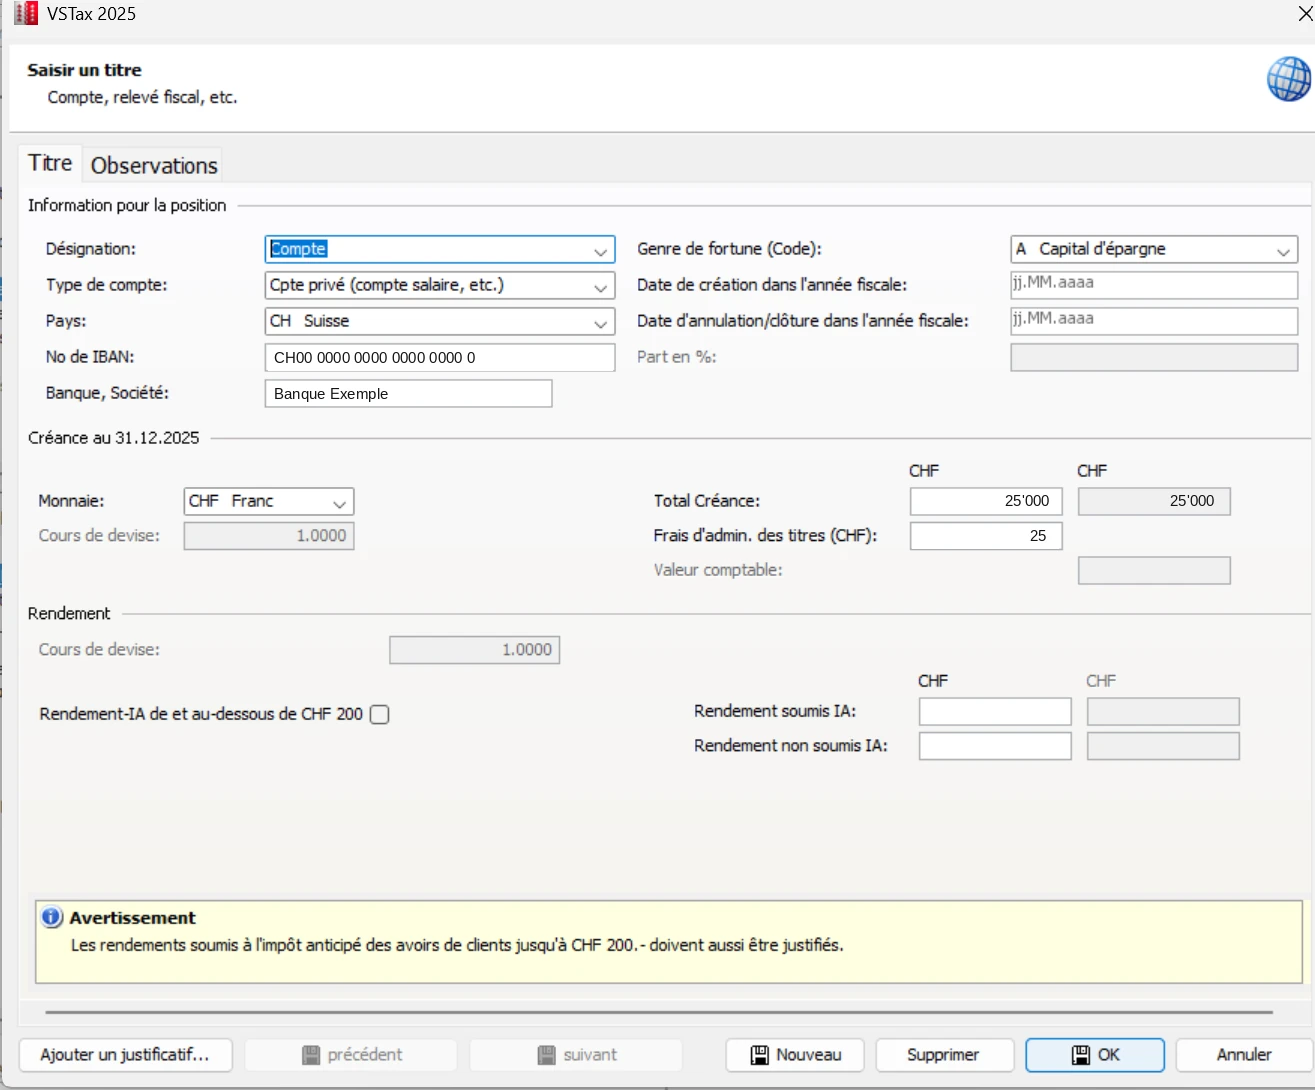
La plupart des banques fournissent un relevé fiscal électronique (e-relevé fiscal, au format eCH-0196), sous forme de PDF avec un code-barres. VSTax l'importe dans l'état des titres : comptes, titres, valeurs et rendements se remplissent automatiquement. Vérifiez ensuite les codes (A pour les comptes d'épargne) et ajoutez à la main ce que le relevé ne contient pas. Pour un titre saisi à la main, l'assistant de recherche de VSTax retrouve le cours officiel par le numéro de valeur ; il a besoin d'un accès à internet, que certains antivirus bloquent.
Quelle valeur indiquer au 31 décembre ?
| Placement | Valeur fiscale au 31.12.2026 |
|---|---|
| Comptes d'épargne, comptes privés, dépôts à terme | Solde au 31 décembre |
| Titres cotés (actions, obligations, fonds, ETF) | Cours officiel de la liste des cours de l'AFC (ictax.admin.ch) |
| Titres suisses non cotés | Valeur fiscale communiquée par la société |
| Cryptomonnaies | Cours de la liste officielle de l'AFC, sinon cours de la plateforme |
| Monnaies étrangères | Converties au cours des devises de la liste officielle |
Frais d'administration des titres (code 1800)
- Forfait : 1 pour mille de la valeur fiscale des titres et autres capitaux, sans justificatif, au maximum CHF 1'000. Il ne s'applique pas aux valeurs que vous gérez vous-même (prêts privés, participations).
- Frais effectifs : droits de garde, frais de coffre, frais de tenue de compte, intérêts négatifs, sur justificatifs complets. Si la banque facture un forfait non détaillé, le SCC admet 3 pour mille des titres concernés.
- Non déductibles : frais de gestion de fortune (mandat de gestion active), courtages, droits de timbre, frais de conseil en placement ou fiscal, frais de cartes bancaires.
Impôt anticipé et impôts étrangers
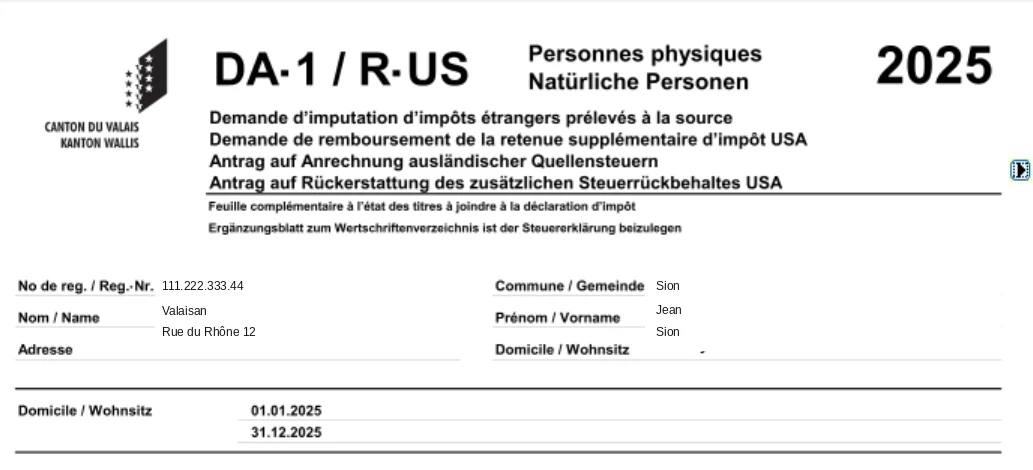
L'état des titres tient lieu de demande de remboursement de l'impôt anticipé suisse de 35 %. Le droit s'éteint si les rendements ne sont pas déclarés avant la taxation définitive, ou si la demande n'est pas faite dans les trois ans suivant l'année de l'échéance ; une prolongation du délai de la déclaration n'y change rien. Pour les dividendes américains et les impôts étrangers retenus à la source, remplissez la feuille complémentaire DA-1/R-US, accessible dans la liste des formulaires ; son total est reporté sur l'état des titres. En dessous de CHF 100 d'impôts étrangers non récupérables, la demande DA-1 n'est pas possible.
Les gains de loterie (Swisslos, Loterie Romande, Euro Millions) se déclarent en page 1 de l'état des titres et sous le code 1230. Les gains de jeux de grande envergure et de casinos en ligne sont exonérés jusqu'à CHF 1'071'000 par gain (montant 2026) ; ceux des jeux destinés à promouvoir les ventes jusqu'à CHF 1'100.
Questions fréquentes
Faut-il déclarer un compte bancaire sans intérêts en Valais ?
Oui. Tous les comptes et avoirs se déclarent dans l'état des titres avec leur solde au 31 décembre, même sans rendement : ils font partie de la fortune imposable.
Comment déclarer ses cryptomonnaies dans VSTax ?
Une ligne par cryptomonnaie dans l'état des titres, avec la valeur au cours de l'AFC au 31 décembre en colonne 4. Les revenus de staking ou de lending vont en colonne 6.
Quel forfait pour les frais bancaires des titres en Valais ?
1 pour mille de la valeur fiscale des titres et capitaux, au maximum CHF 1'000, sans justificatif. Des frais effectifs plus élevés sont admis avec les pièces complètes.
Comment récupérer l'impôt anticipé de 35 % ?
En déclarant les rendements bruts dans l'état des titres, colonne 5. L'état des titres vaut demande de remboursement ; le montant est imputé sur vos impôts ou remboursé.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration valaisanne pour vous, résidences secondaires et impôt à la source compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles du Service cantonal des contributions (SCC) du Valais et de l'Administration fédérale des contributions. Les captures montrent VSTax 2025 avec des données fictives. En cas de doute, le guide officiel du SCC fait foi.