VSTax · Chapitre 8/11
Immeubles dans VSTax : valeur locative, chalet, location meublée et frais d'entretien
En bref
- Chaque immeuble se décrit dans l'annexe 2 (« Immeubles ») : genre, commune, année de construction, valeur locative ou loyers, frais d'entretien. Le revenu net part sous le code 1110 et la valeur fiscale sous les codes 2920 à 2923.
- La valeur locative est imposable pour tout logement dont vous vous réservez l'usage, résidence secondaire et chalet de vacances compris, quelle que soit la durée d'occupation réelle.
- Frais d'entretien : forfait de 10 % de la valeur locative ou des loyers si le bâtiment a 10 ans ou moins, 20 % au-delà, ou frais effectifs. Le choix se fait chaque année et pour chaque immeuble.
- Location meublée (y compris Airbnb ou Booking.com) : déduction forfaitaire de 20 % des loyers. La valeur fiscale correspond à 100 % de la taxe cadastrale.
L'annexe 2 « Etat et rendements des immeubles »
L'annexe accepte quatre objets par feuille, à numéroter. Pour chacun : canton ou pays, commune, rue ou lieu-dit, genre d'immeuble (appartement, maison familiale, villa, chalet, mayen, PPE, place de parc), année de construction, date d'achat ou de vente si en 2026, nombre de pièces ou surface, et période d'occupation. Le bas de la colonne calcule le revenu brut, retranche les frais d'entretien et donne le revenu net, reporté sous le code 1110 (Valais), 1120 (autre canton) ou 1130 (étranger).
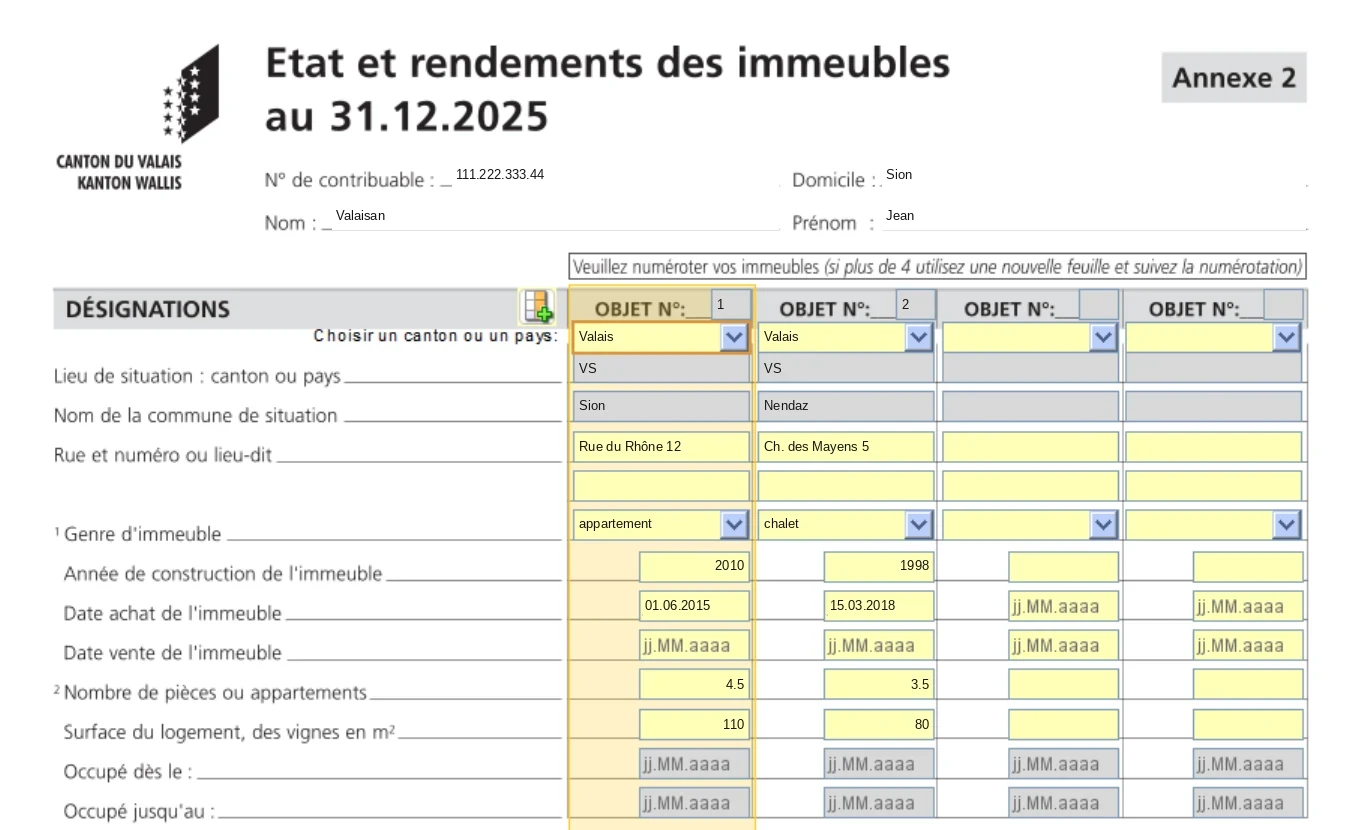
Valeur locative et résidence secondaire
La valeur locative est le loyer que vous paieriez pour un logement semblable. Elle est imposable pour le logement que vous occupez, mais aussi pour une maison de vacances, un chalet ou un mayen dont vous gardez la jouissance : la durée d'utilisation effective ne joue aucun rôle. Seul un logement inutilisable ou impossible à louer n'a pas de valeur locative. Le montant figure dans les données reprises de l'année précédente ou dans votre dernière décision de taxation ; reprenez-le tel quel.
Loyers, location meublée et Airbnb
| Revenu | Ligne de l'annexe 2 | Traitement |
|---|---|---|
| Logement loué non meublé | Loyers des immeubles loués non-meublés | Loyers encaissés, y compris les frais accessoires facturés au-delà des frais réels |
| Logement loué meublé, location de vacances, Airbnb, Booking.com | Loyers des immeubles loués meublés | Déduction forfaitaire de 20 % (hors chauffage, électricité et eau) |
| Locaux loués à des fins commerciales | Loyers des immeubles loués à des fins commerciales | Seuls les frais effectifs sont déductibles |
| Fermage, droit de superficie, vignes louées | Fermages, droits de superficie | Vignes louées : CHF 0.25 par m² pour le propriétaire |
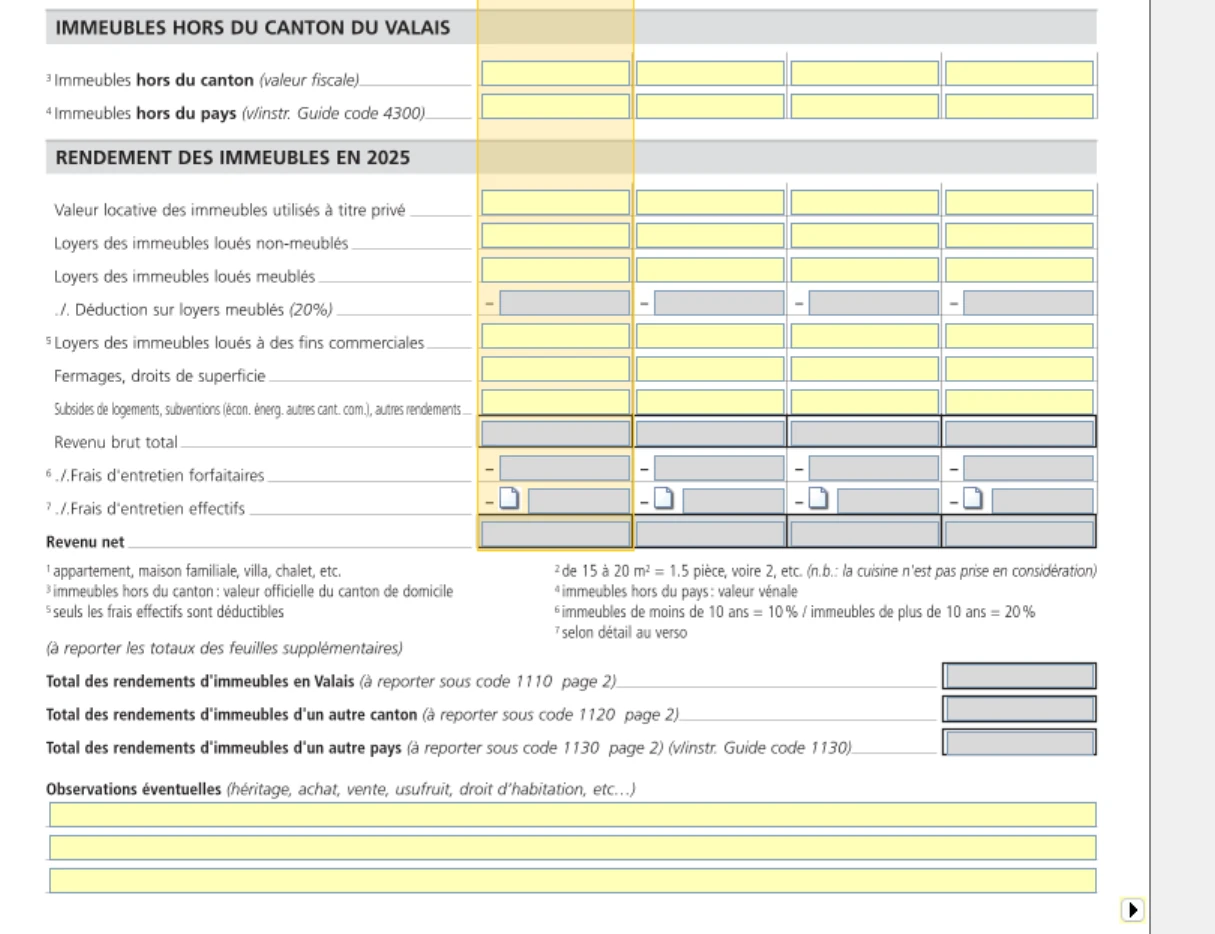
La déduction de 20 % sur les meublés couvre notamment le nettoyage, la publicité et les annonces, les commissions des plateformes et des agences, les taxes de séjour et de tourisme, internet et télévision, l'assurance et l'amortissement du mobilier. Si votre location atteint l'ampleur d'une activité indépendante, il faut joindre un relevé des recettes et des dépenses. Sinon, le revenu se déclare sous le code 1110 comme ci-dessus.
Frais d'entretien : forfait ou frais effectifs
| Bâtiment | Forfait (impôt cantonal et IFD) |
|---|---|
| 10 ans ou moins | 10 % de la valeur locative ou des loyers bruts |
| Plus de 10 ans | 20 % de la valeur locative ou des loyers bruts |
| Terrain non bâti, droit de superficie, usage commercial | Pas de forfait, frais effectifs seulement |
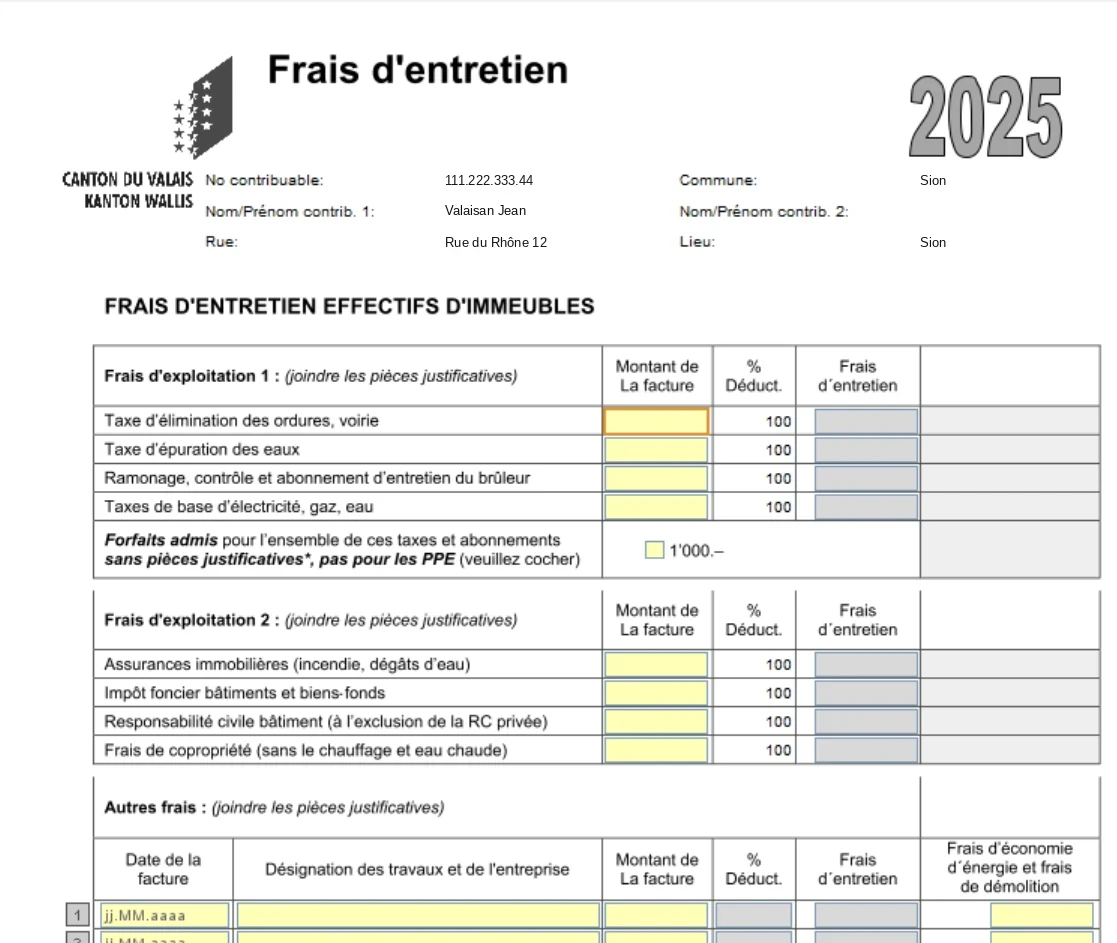
Vous choisissez chaque année et pour chaque immeuble entre le forfait et les frais effectifs, à détailler dans le formulaire « Frais d'entretien ». Un immeuble de plusieurs appartements compte comme un seul objet, mais chaque PPE est un objet distinct. Pour les factures, retenez soit la date de facture, soit la date de paiement, mais la même règle pour toutes.
- Déductibles : réparations et rénovations qui n'augmentent pas la valeur (peinture, remplacement d'une chaudière, d'une cuisine, de fenêtres, toiture), versements au fonds de rénovation de la PPE, primes d'assurance du bâtiment, frais de gérance par des tiers, taxes de base.
- Forfait pour les taxes de base : CHF 1'000, couvrant eau, épuration, électricité et ordures (taxes de base), seulement pour la résidence principale que vous occupez. Il n'est pas admis pour une PPE, une résidence secondaire, un mayen ou un objet loué.
- Économies d'énergie : isolation, pompe à chaleur, raccordement au chauffage à distance, panneaux solaires photovoltaïques et thermiques (déductibles immédiatement, directive 4.10). Si ces frais dépassent le revenu, le solde se reporte sur les deux périodes suivantes, comme les frais de démolition avant une reconstruction.
- Non déductibles : frais d'achat ou de vente (notaire, registre foncier, cédule), taxes de raccordement uniques, énergie de chauffage et eau chaude, travaux qui augmentent la valeur du bien.
Valeur fiscale de l'immeuble (codes 2920 à 2923)
La valeur fiscale d'un immeuble valaisan correspond à 100 % de la taxe cadastrale (les biens-fonds agricoles sont imposés à 15 %). Elle se déclare en page 4, en distinguant bâtiments et biens-fonds, situés sur votre commune de domicile (2920, 2921) ou sur d'autres communes (2922, 2923). Les dettes hypothécaires vont dans l'état des dettes.
| Immeuble hors du Valais | Valeur à indiquer (pour le taux) |
|---|---|
| Dans un autre canton | Valeur fiscale officielle, code 4200 |
| À l'étranger, pays avec valeur cadastrale | Valeur cadastrale x 1,5, convertie en francs, code 4300 |
| À l'étranger, sans valeur cadastrale | Prix d'achat converti en francs, code 4300 |
| Valeur locative d'un immeuble à l'étranger | 3 % de la valeur fiscale, code 1130 |
Questions fréquentes
Faut-il déclarer une valeur locative pour un chalet peu utilisé ?
Oui. En Valais, la valeur locative d'une maison de vacances est imposable dès que vous en gardez la jouissance, quelle que soit la durée d'occupation réelle. Seul un logement inutilisable ou impossible à louer en est dispensé.
Quel forfait d'entretien pour un immeuble en Valais ?
10 % de la valeur locative ou des loyers si le bâtiment a 10 ans ou moins, 20 % s'il est plus ancien. Vous pouvez choisir les frais effectifs à la place, chaque année et pour chaque immeuble.
Comment déclarer une location Airbnb en Valais ?
Dans l'annexe 2, à la ligne des loyers d'immeubles loués meublés. Une déduction forfaitaire de 20 % couvre notamment les commissions, le nettoyage, les taxes de séjour et l'amortissement du mobilier.
Qu'est-ce que le forfait de CHF 1'000 en Valais ?
Un forfait pour les taxes de base (eau, épuration, électricité, ordures), réservé à la résidence principale occupée par le propriétaire. Il n'est pas admis pour une PPE, une résidence secondaire ou un objet loué.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration valaisanne pour vous, résidences secondaires et impôt à la source compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles du Service cantonal des contributions (SCC) du Valais et de l'Administration fédérale des contributions. Les captures montrent VSTax 2025 avec des données fictives. En cas de doute, le guide officiel du SCC fait foi.