VSTax · Chapitre 9/11
Déductions dans VSTax : primes d'assurance, frais médicaux, dons, formation et double revenu
En bref
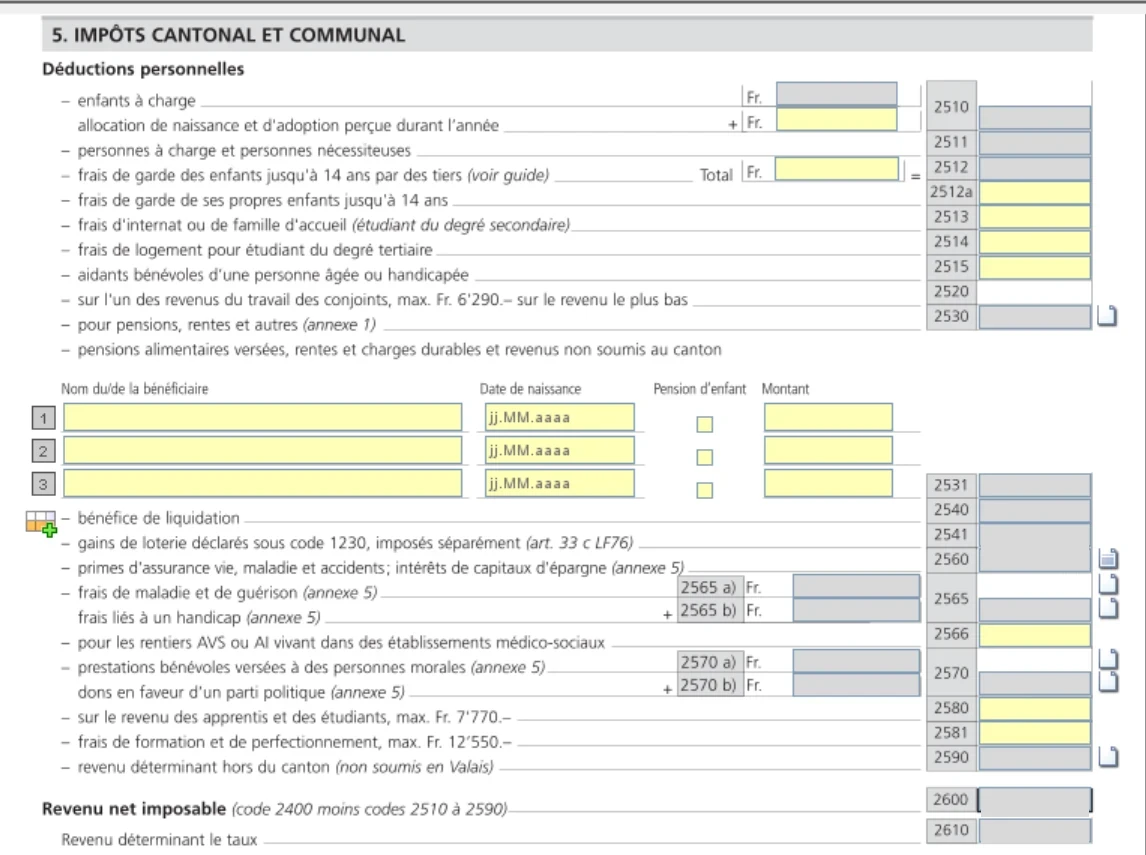
- Primes d'assurance-maladie, accidents et vie, plus les intérêts d'épargne : code 2560, plafond 2026 de CHF 7'600 pour un couple et CHF 3'800 pour une personne seule, plus CHF 1'130 par enfant.
- Frais médicaux : la part qui dépasse 2 % du revenu net (code 2565, 5 % à l'impôt fédéral). Dons : jusqu'à 20 % du revenu net (code 2570).
- Formation continue : jusqu'à CHF 12'550 par contribuable (code 2581). Couple à deux revenus : jusqu'à CHF 7'000 sur le revenu le plus bas (code 2520).
- Ces déductions se remplissent dans le formulaire « Autres déductions » ; VSTax reporte les totaux en page 3 et calcule l'impôt fédéral à part.
Vue d'ensemble des déductions 2026
| Déduction | Code | Impôt cantonal 2026 | Impôt fédéral direct 2026 |
|---|---|---|---|
| Primes d'assurance et intérêts d'épargne, couple | 2560 | CHF 7'600 | CHF 3'700 (CHF 5'550 sans 2e ni 3e pilier) |
| Primes d'assurance et intérêts d'épargne, personne seule | 2560 | CHF 3'800 | CHF 1'800 (CHF 2'700 sans 2e ni 3e pilier) |
| Supplément par enfant ou personne nécessiteuse | 2560 | CHF 1'130 | CHF 700 |
| Frais de maladie et accident | 2565 a | part dépassant 2 % du revenu net | part dépassant 5 % du revenu net |
| Frais liés à un handicap | 2565 b | frais effectifs ou forfait | frais effectifs ou forfait |
| Dons à des institutions d'utilité publique | 2570 a | max. 20 % du revenu net | max. 20 %, dès CHF 100 |
| Cotisations à un parti politique | 2570 b | max. CHF 20'930 | plafond fédéral distinct |
| Formation et perfectionnement professionnels | 2581 | max. CHF 12'550 par contribuable | plafond fédéral distinct |
| Couple à deux revenus | 2520 | max. CHF 7'000 sur le revenu le plus bas | 50 % du revenu le plus bas, min. CHF 8'600, max. CHF 14'100 |
| Aidant bénévole d'une personne âgée ou handicapée | 2515 | CHF 6'030 | pas de déduction |
Primes d'assurance et intérêts d'épargne (code 2560)
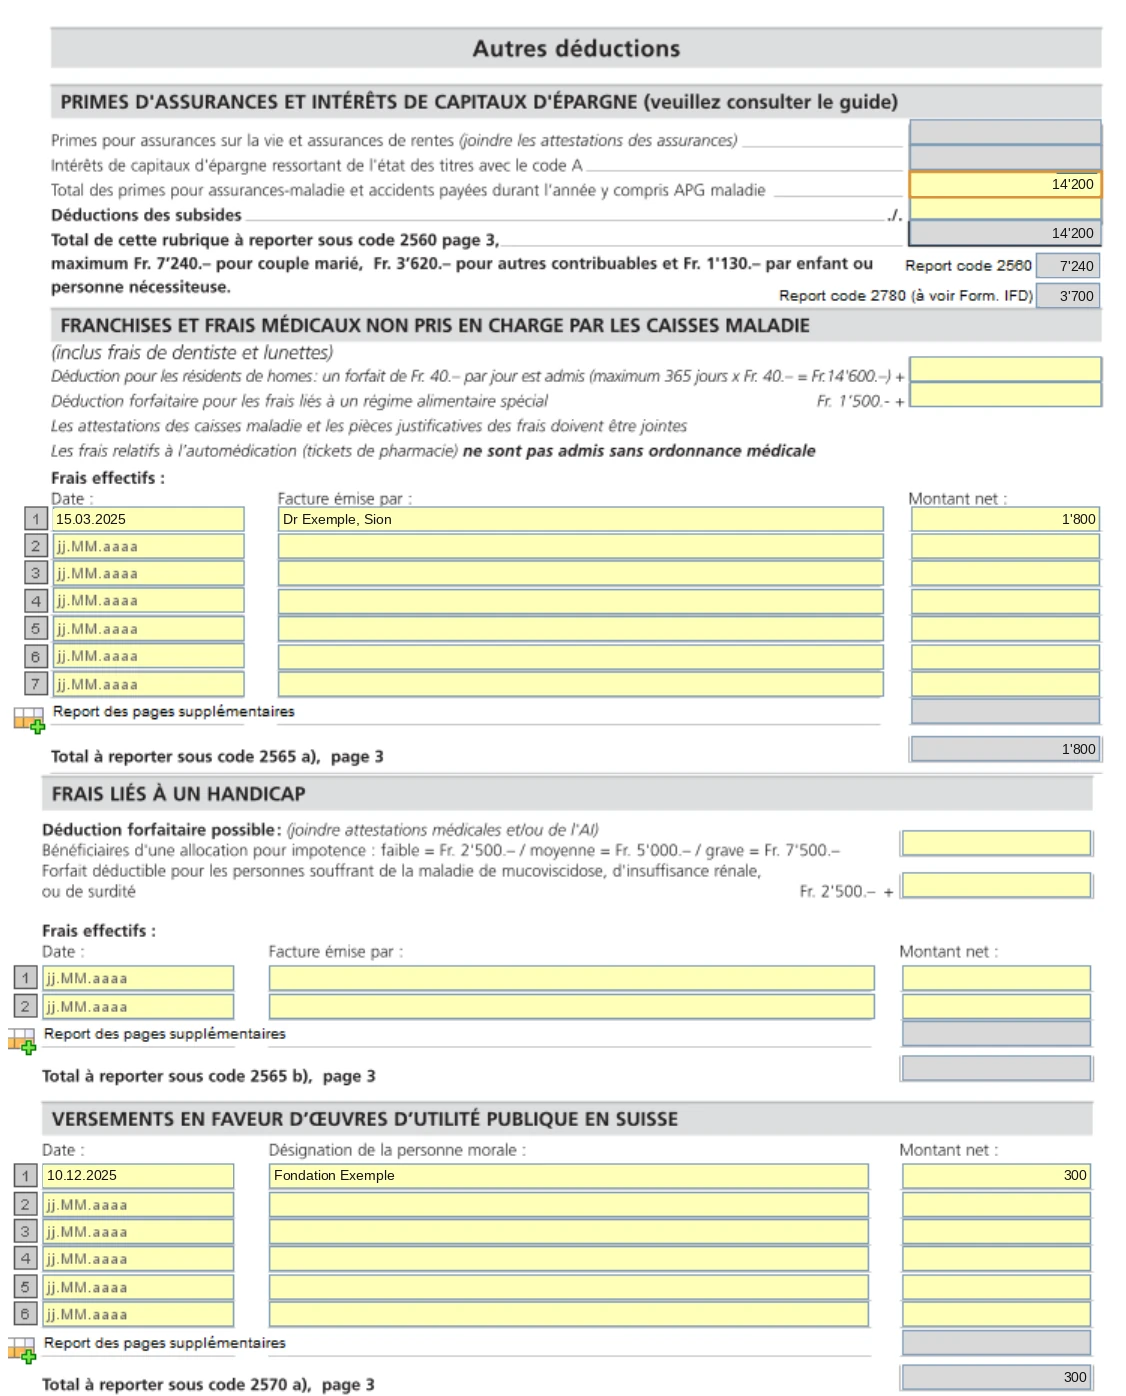
Le formulaire additionne les primes d'assurance-vie et de rentes, les intérêts des comptes d'épargne (repris de l'état des titres, code A) et les primes d'assurance-maladie et accidents payées en 2026, y compris l'assurance d'indemnités journalières maladie. Il retranche les subsides reçus pour les primes, puis applique le plafond. Avec des primes de base pour une famille, le plafond est presque toujours atteint : il suffit de saisir les montants et de joindre les décomptes annuels de la caisse.
Frais de maladie et frais liés à un handicap (code 2565)
Saisissez les franchises, quotes-parts et factures non remboursées de 2026 (médecin, dentiste, lunettes, hôpital), avec la date, l'émetteur et le montant net, et joignez le décompte annuel de la caisse-maladie. Seule la part qui dépasse 2 % du revenu net (avant déductions sociales) est déductible à l'impôt cantonal ; VSTax fait le calcul. Les médicaments ne sont admis que sur ordonnance d'un médecin ou d'un naturopathe agréé : les tickets de pharmacie sans ordonnance sont refusés.
- Résident d'un home : forfait de CHF 40 par jour sans justificatif, au maximum CHF 14'600 par an.
- Régime alimentaire prescrit par un médecin (diabète, maladie cœliaque, par exemple) : forfait de CHF 1'500 par personne, réintroduit en 2025.
- Handicap (code 2565 b) : frais effectifs entièrement déductibles, ou forfait de CHF 2'500, 5'000 ou 7'500 selon le degré de l'allocation pour impotent, et CHF 2'500 en cas de mucoviscidose, d'insuffisance rénale ou de surdité.
Dons et partis politiques (code 2570)
Les dons en espèces ou en valeurs à des institutions suisses exonérées pour but d'utilité publique (et à la Confédération, aux cantons et aux communes) se déduisent jusqu'à 20 % du revenu net. Indiquez la date, le bénéficiaire et le montant, et joignez les quittances ou une liste signée. Les cotisations et dons à un parti politique inscrit au registre, représenté dans un parlement cantonal ou ayant obtenu au moins 3 % des voix se déduisent à part, jusqu'à CHF 20'930 en 2026.
Formation et perfectionnement (code 2581)
Les frais de formation et de perfectionnement à des fins professionnelles, reconversion comprise, se déduisent jusqu'à CHF 12'550 par contribuable : écolage, taxes, livres, matériel informatique, déplacements, repas et logement liés au cours. Il faut posséder un diplôme du degré secondaire II (CFC, maturité, ECG) ou avoir plus de 20 ans et ne pas se former pour un premier diplôme de ce niveau. Dans un couple, chaque conjoint a droit à son propre plafond.
Couples à deux revenus et pensions alimentaires
Lorsque les deux époux travaillent, VSTax déduit jusqu'à CHF 7'000 (CHF 6'290 en 2025) du revenu du travail le plus bas (code 2520). La même déduction vaut pour le conjoint qui seconde l'autre de façon importante dans son entreprise. À l'impôt fédéral direct, la déduction équivaut à 50 % du revenu le plus bas, au minimum CHF 8'600 et au maximum CHF 14'100.
Les pensions alimentaires versées sous forme de rente à l'ex-conjoint et pour les enfants mineurs se déduisent sous le code 2531, avec le nom et la date de naissance du bénéficiaire. La pension versée à un enfant majeur n'est pas déductible.
Nouvelles déductions 2026 et cas particuliers
- Retraités qui continuent de travailler : CHF 7'000 du revenu net pour les personnes ayant atteint l'âge de référence AVS qui gardent une activité lucrative, au plus le revenu net de cette activité. Pour un couple ou des concubins qui travaillent tous les deux, CHF 7'000 au total.
- Rentiers AVS vivant seuls avec une fortune imposable inférieure à CHF 100'000 : déduction de CHF 3'000 (revenu imposable jusqu'à CHF 30'000), CHF 2'000 (jusqu'à CHF 40'000) ou CHF 1'000 (jusqu'à CHF 50'000).
- Rentiers en EMS : le revenu imposable cantonal est fixé à zéro lorsque le revenu disponible après frais de pension ne dépasse pas CHF 5'490 et qu'il n'y a pas de fortune imposable.
- Cotisations AVS non déduites ailleurs (personne sans activité lucrative, par exemple) : code 2000, « Autres déductions ».
Le formulaire « Impôt fédéral direct »
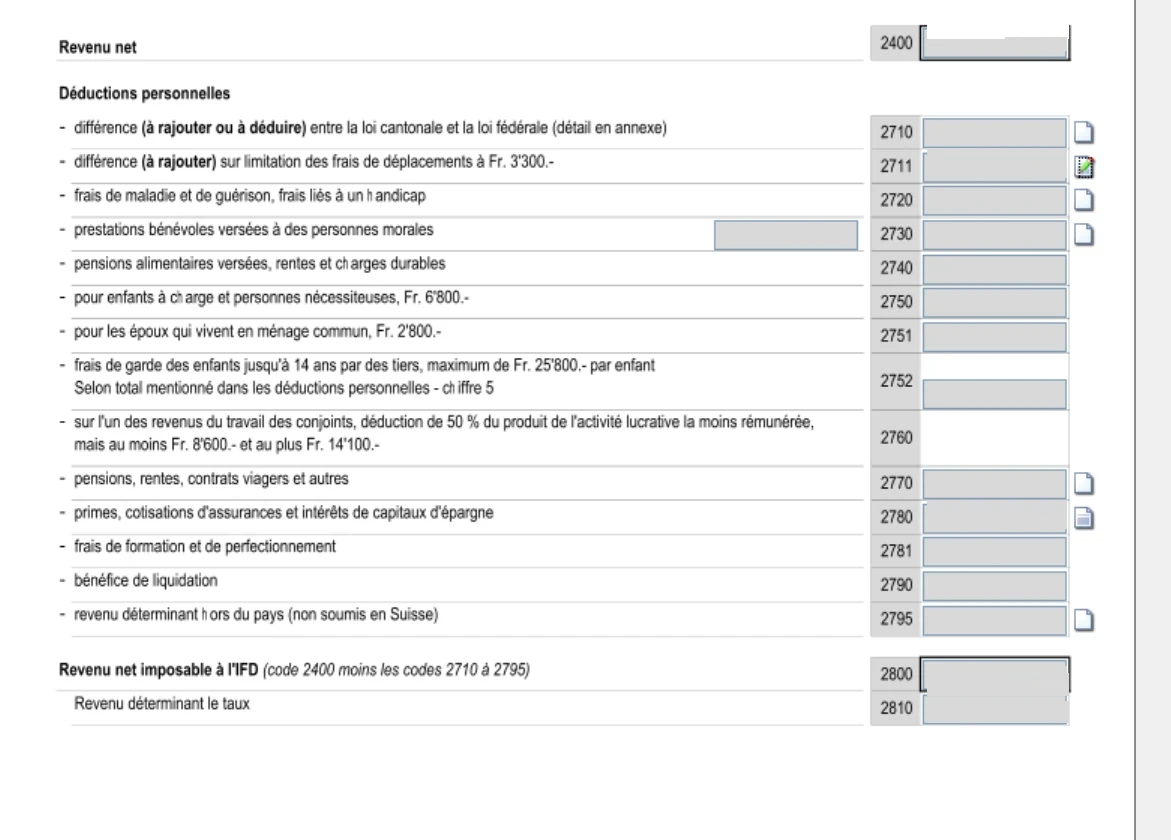
La page 3 de la déclaration calcule l'impôt cantonal. Pour l'impôt fédéral direct, VSTax reprend le revenu net (code 2400) dans le formulaire « Impôt fédéral direct » et applique les règles fédérales : différence sur les frais de déplacement (code 2711), frais médicaux au-delà de 5 % (2720), déduction pour enfant de CHF 6'800 (2750), déduction pour couple marié de CHF 2'800 (2751), frais de garde jusqu'à CHF 25'800 (2752), primes d'assurance (2780). Vous n'avez en principe rien à y saisir ; le SCC communique le détail lors de la taxation.
Questions fréquentes
Combien peut-on déduire pour l'assurance-maladie en Valais en 2026 ?
Les primes d'assurance-maladie, accidents et vie et les intérêts d'épargne sont déductibles ensemble jusqu'à CHF 7'600 pour un couple marié et CHF 3'800 pour une personne seule, plus CHF 1'130 par enfant, après déduction des subsides.
À partir de quel montant les frais médicaux sont-ils déductibles en Valais ?
À l'impôt cantonal, la part des frais non remboursés qui dépasse 2 % du revenu net. À l'impôt fédéral direct, la part qui dépasse 5 %. Les médicaments doivent être prescrits par un médecin.
Quelle est la déduction pour couple à deux revenus en Valais ?
Jusqu'à CHF 7'000 en 2026 (CHF 6'290 en 2025) sur le revenu du travail le plus bas. À l'impôt fédéral, 50 % du revenu le plus bas, entre CHF 8'600 et CHF 14'100.
Les cotisations syndicales sont-elles déductibles en Valais ?
Non. Le guide du SCC précise que les cotisations à des syndicats et associations professionnelles ne sont pas des frais d'acquisition du revenu et ne sont pas déductibles.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration valaisanne pour vous, résidences secondaires et impôt à la source compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles du Service cantonal des contributions (SCC) du Valais et de l'Administration fédérale des contributions. Les captures montrent VSTax 2025 avec des données fictives. En cas de doute, le guide officiel du SCC fait foi.