VSTax · Chapitre 4/11
Frais professionnels dans VSTax : déplacements, repas, forfait de 3 % et télétravail
En bref
- Les frais professionnels se remplissent dans l'annexe 5, sous le salaire, et le total part sous le code 1910 (1920 pour le contribuable 2). Chaque conjoint qui travaille a ses propres frais.
- Voiture : CHF 0.75 par km jusqu'à 15'000 km par an, puis tarif dégressif, sur 220 jours de travail. Vélo ou vélomoteur : CHF 700 par an. Transports publics : frais effectifs.
- Repas hors du domicile : CHF 15 par jour, au maximum CHF 3'200 (CHF 7.50 et CHF 1'600 avec une cantine). Autres frais : forfait de 3 % du salaire net, entre CHF 2'000 et CHF 4'000.
- À l'impôt fédéral direct, les frais de déplacement sont plafonnés à CHF 3'300 ; VSTax calcule la différence (code 2711).
Où saisir les frais dans VSTax
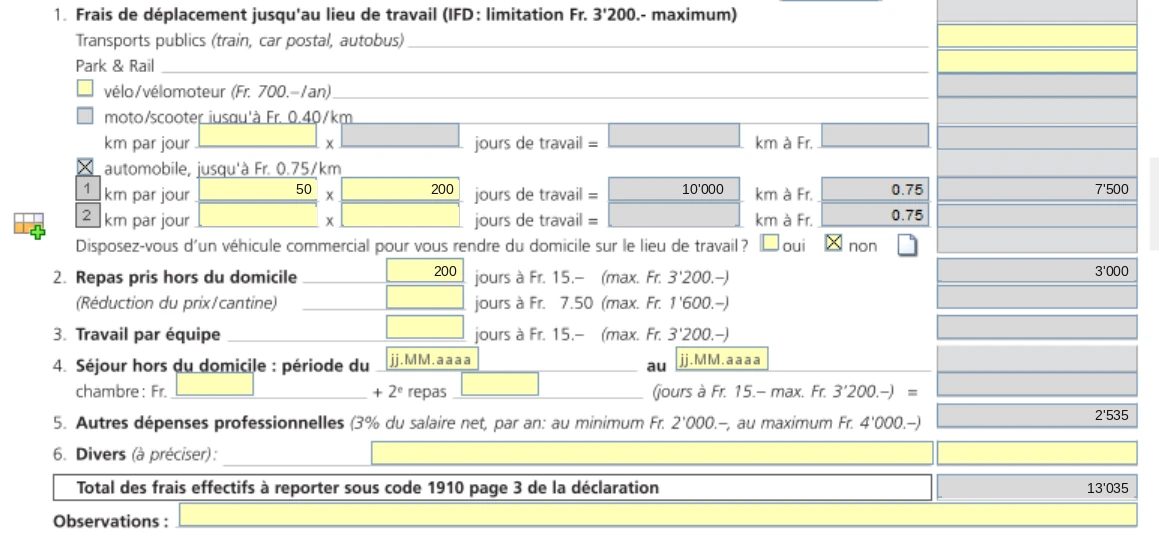
L'annexe 5 comporte six rubriques par contribuable : 1. Frais de déplacement, 2. Repas pris hors du domicile, 3. Travail par équipe, 4. Séjour hors du domicile, 5. Autres dépenses professionnelles et 6. Divers. Le total des frais est reporté sous le code 1910 en page 3. Aucune déduction n'est admise pour des frais que l'employeur rembourse.
1. Frais de déplacement
| Moyen de transport | Déduction 2026 (impôt cantonal) |
|---|---|
| Transports publics (train, car postal, bus) | Frais effectifs (abonnement) |
| Vélo, vélomoteur, motocycle léger (plaque jaune) | Jusqu'à CHF 700 par an |
| Moto ou scooter de plus de 50 cm³ | Jusqu'à CHF 0.40 par km |
| Voiture, de 0 à 15'000 km | CHF 0.75 par km |
| Voiture, de 15'001 à 17'500 km | CHF 0.65 par km |
| Voiture, de 17'501 à 20'000 km | CHF 0.60 par km |
| Voiture, de 20'001 à 25'000 km | CHF 0.55 par km |
| Voiture, de 25'001 à 30'000 km | CHF 0.45 par km |
| Voiture, de 30'001 à 40'000 km | CHF 0.40 par km |
| Plafond à l'impôt fédéral direct | CHF 3'300 au total |
La voiture n'est admise que si les transports publics ne sont pas utilisables : arrêt trop éloigné, horaires irréguliers, véhicule indispensable au travail. Le calcul se fait sur 220 jours de travail par an. Le retour à midi est compté au maximum CHF 15 par jour. Le parking au lieu de travail est compris dans le tarif au km ; seul le parking Park & Rail se déduit en plus, sur justificatif.
Si vous disposez d'un véhicule de service pour aller au travail, répondez « oui » à la question « Disposez-vous d'un véhicule commercial pour vous rendre du domicile sur le lieu de travail ? ». Vous ne déduisez alors pas de frais de voiture : la part privée (0,9 % du prix d'achat par mois, au moins CHF 150) est déjà comprise dans votre salaire net.
2. et 3. Repas hors du domicile et travail par équipe
| Situation | Déduction |
|---|---|
| Repas de midi pris hors du domicile | CHF 15 par jour, max. CHF 3'200 par an |
| Repas à prix réduit (cantine, case G du certificat) | CHF 7.50 par jour, max. CHF 1'600 par an |
| Travail par équipe ou de nuit (deux repas principaux impossibles à domicile) | CHF 15 par jour, max. CHF 3'200, non cumulable avec les repas |
Aucune déduction n'est admise si le repas subventionné ne vous coûte pas plus qu'à la maison, par exemple un repas de midi à moins de CHF 10.
4. Séjour hors du domicile
Si vous logez près de votre lieu de travail pendant la semaine et rentrez régulièrement le week-end, vous déduisez le coût de la chambre, les deux repas à CHF 15 chacun (au maximum CHF 6'400 par an pour les deux) et le trajet hebdomadaire. Cette déduction ne se cumule pas avec celle des repas ou du travail par équipe. Indiquez la période et joignez le bail de la chambre.
5. et 6. Forfait de 3 % et autres frais
La rubrique 5. Autres dépenses professionnelles accorde un forfait de 3 % du salaire net, au minimum CHF 2'000 et au maximum CHF 4'000 par an. Il couvre l'outillage, le matériel informatique et les logiciels, les ouvrages professionnels, les vêtements de travail, l'usure exceptionnelle des vêtements et chaussures et l'usage d'une chambre de travail privée. Des frais effectifs plus élevés sont possibles, avec une liste détaillée et les justificatifs. Le forfait n'est pas réduit en cas de chômage ou de maladie passagère.
Télétravail
L'annexe 5 demande « Avez-vous effectué du télétravail ? » et le nombre de jours. Les jours de télétravail réduisent les déplacements en voiture, les repas et le séjour hors du domicile : seuls les frais effectivement supportés sont admis. Le forfait vélo de CHF 700 n'est pas réduit, et un abonnement de transports publics (abonnement général ou de parcours) reste déductible en entier sur justificatif.
Questions fréquentes
Combien peut-on déduire pour la voiture en Valais ?
CHF 0.75 par km jusqu'à 15'000 km par an, puis un tarif dégressif jusqu'à CHF 0.40, calculé sur 220 jours de travail, si les transports publics ne sont pas utilisables. À l'impôt fédéral direct, les frais de déplacement sont plafonnés à CHF 3'300.
Quel est le forfait pour les repas hors du domicile en Valais ?
CHF 15 par jour, au maximum CHF 3'200 par an. Avec une cantine ou des repas subventionnés (case G du certificat de salaire), CHF 7.50 par jour, au maximum CHF 1'600.
Qu'est-ce que le forfait de 3 % dans VSTax ?
La déduction des autres frais professionnels : 3 % du salaire net, au minimum CHF 2'000 et au maximum CHF 4'000. Elle couvre l'outillage, l'informatique, les vêtements de travail et la chambre de travail privée.
Le télétravail réduit-il les frais professionnels ?
Oui. Les jours de télétravail, à indiquer dans l'annexe 5, réduisent les frais de voiture et de repas. L'abonnement de transports publics et le forfait vélo restent déductibles en entier.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration valaisanne pour vous, résidences secondaires et impôt à la source compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles du Service cantonal des contributions (SCC) du Valais et de l'Administration fédérale des contributions. Les captures montrent VSTax 2025 avec des données fictives. En cas de doute, le guide officiel du SCC fait foi.