VSTax · Chapitre 7/11
Fortune et dettes dans VSTax : véhicules, assurances-vie, état des dettes et déduction de CHF 90'000
En bref
- Véhicules privés, or, collections et œuvres d'art vont sous le code 3300 ; véhicules et objets de valeur sont estimés à 80 % de leur valeur d'assurance. Le mobilier de ménage n'est pas imposable.
- La valeur de rachat des assurances-vie au 31 décembre se déclare sous le code 3400.
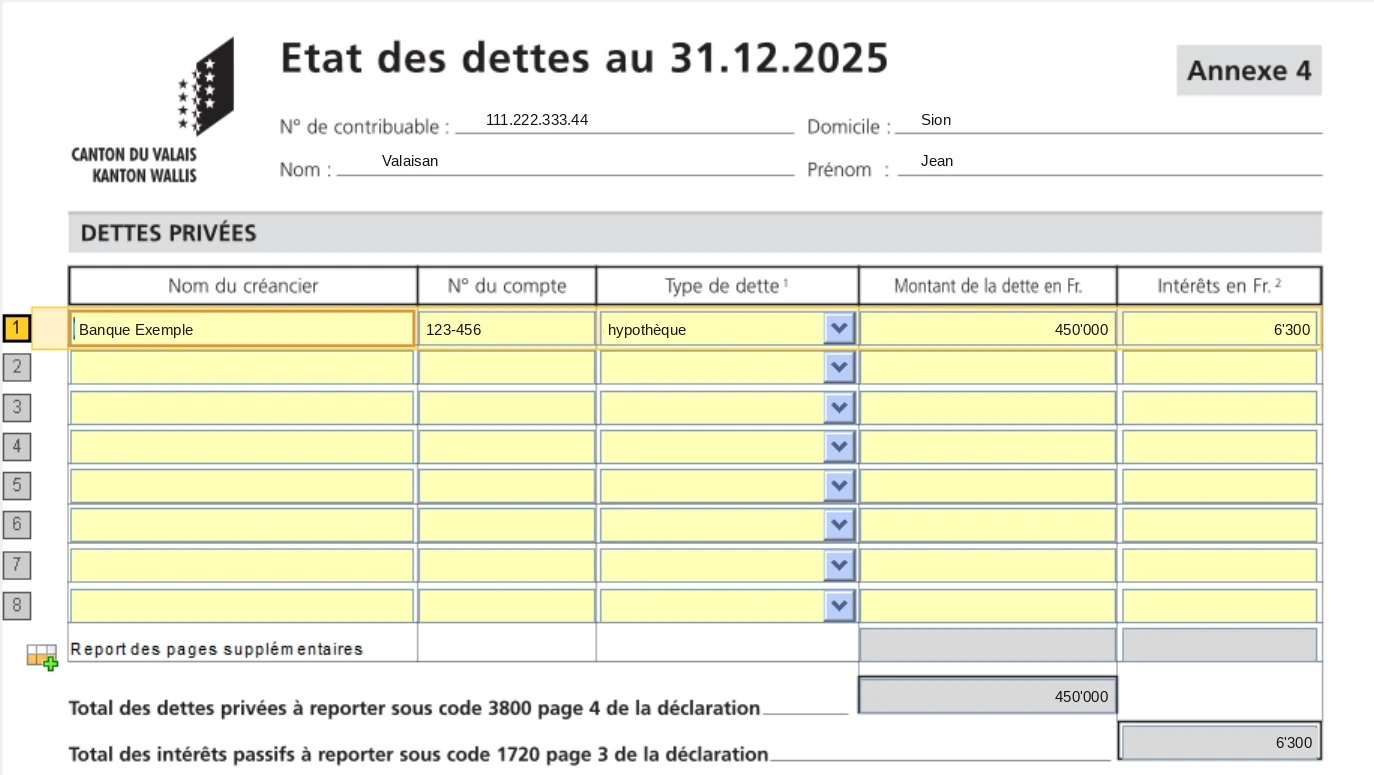
- Les dettes et leurs intérêts se détaillent dans l'état des dettes (annexe 4) : dettes privées sous le code 3800, intérêts sous le code 1720, déductibles jusqu'au rendement de la fortune plus CHF 50'000.
- Sur la fortune nette, VSTax déduit CHF 90'000 pour un couple ou une famille et CHF 45'000 pour les autres personnes (code 3900).
Autre fortune (code 3300)
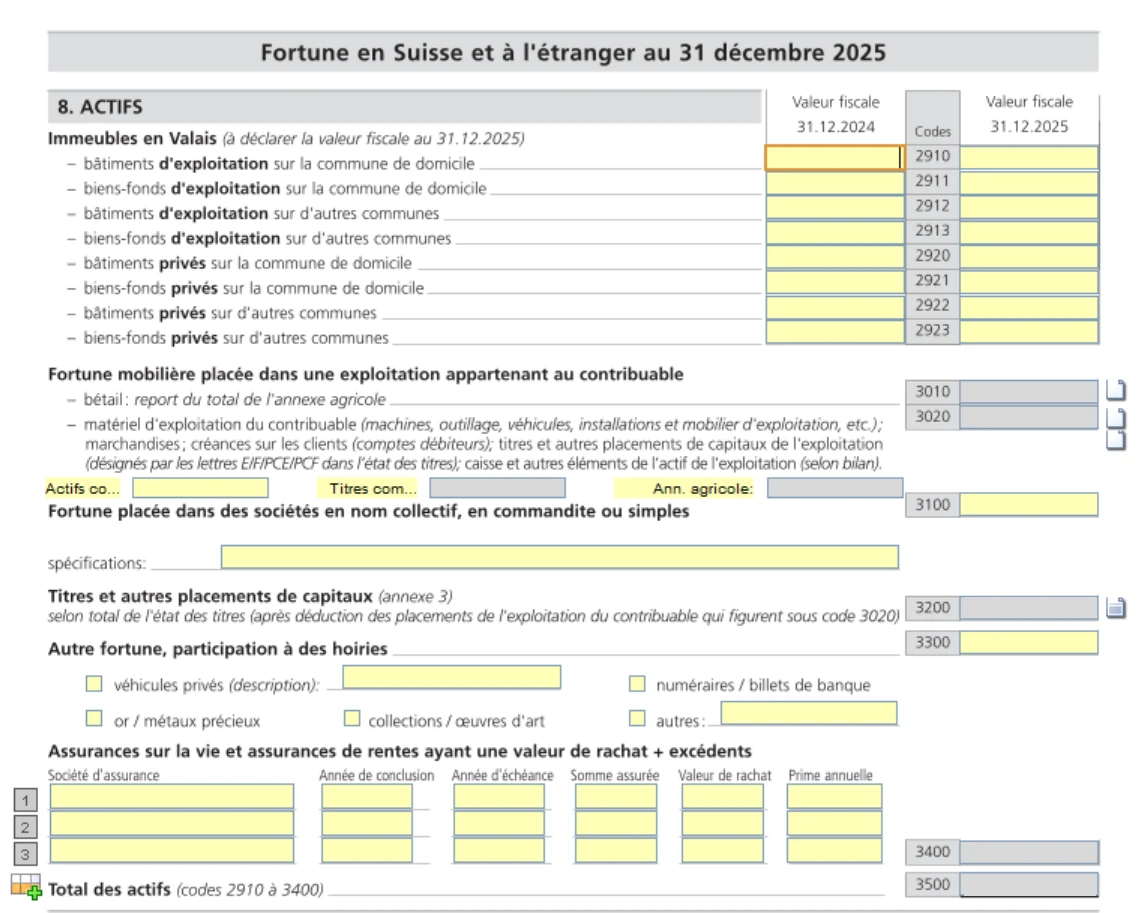
| Élément | Valeur à déclarer au 31.12.2026 |
|---|---|
| Véhicules privés, caravanes, camping-cars, bateaux | 80 % de la valeur d'assurance |
| Œuvres d'art, collections, bijoux | 80 % de la valeur d'assurance |
| Billets de banque, or et métaux précieux | Valeur vénale selon la liste officielle des cours |
| Part à une succession non partagée | Selon la répartition de l'administrateur de l'hoirie |
| Mobilier de ménage, objets personnels courants | Non imposables, à ne pas déclarer |
Comptes, titres et crypto ne vont pas ici mais dans l'état des titres (code 3200). Les immeubles ont leur propre annexe (voir Immeubles).
Assurances-vie et de rentes (code 3400)
Les polices qui ont une valeur de rachat (assurance mixte, assurance-vie entière, 3e pilier B) se déclarent à cette valeur au 31 décembre, bonus et excédents compris, telle qu'elle figure sur l'attestation fiscale de l'assureur. Le tableau demande la société, l'année de conclusion, l'année d'échéance, la somme assurée, la valeur de rachat et la prime annuelle. La valeur de rachat d'une assurance de rentes reste imposable après le début du versement de la rente. Une assurance risque pur (décès seul) n'a pas de valeur de rachat. Les primes, elles, se déduisent sous le code 2560 (voir Déductions).
L'état des dettes (annexe 4)
Pour chaque dette : créancier, numéro de compte, type de dette (compte privé, hypothèque, prêt entre tiers, prêt de sa propre société, crédit à la construction, crédit à la consommation), montant au 31 décembre et intérêts payés en 2026. Le formulaire distingue les dettes privées (codes 3800 et 1720), agricoles (3700 et 1710) et commerciales (3600).
| Intérêt | Impôt cantonal | Impôt fédéral direct |
|---|---|---|
| Intérêts hypothécaires et intérêts de dettes privées | Déductibles jusqu'au rendement brut de la fortune + CHF 50'000 | Même plafond |
| Intérêts d'un crédit de construction | Déductibles | Non déductibles |
| Part d'intérêts d'un leasing (voiture, par exemple) | Non déductible | Non déductible |
| Frais d'acte d'emprunt, cédule hypothécaire | Non déductibles | Non déductibles |
| Pénalité de résiliation d'hypothèque, nouveau prêt chez le même prêteur | Déductible comme intérêt | Déductible comme intérêt |
| Pénalité de résiliation d'hypothèque en cas de vente | Non déductible du revenu (gain immobilier) | Non déductible |
La déduction sur la fortune (code 3900)
| Situation au 31 décembre 2026 | Déduction |
|---|---|
| Couple marié | CHF 90'000 |
| Personne seule avec enfant à charge (veuve, divorcée, célibataire) | CHF 90'000 |
| Concubins avec enfant | CHF 90'000 partagés par moitié |
| Autres personnes | CHF 45'000 |
VSTax l'applique automatiquement d'après votre état civil et vos enfants. En cas d'assujettissement sur une partie de l'année, elle est réduite en proportion. La fortune dans un autre canton (code 4200) et à l'étranger (code 4300) n'est pas imposée en Valais mais sert à fixer le taux. Lorsque les impôts sur la fortune et sur son rendement dépassent 20 % du revenu imposable, une réduction est calculée d'office.
Héritage, donation et déclaration spontanée (chiffre 10)
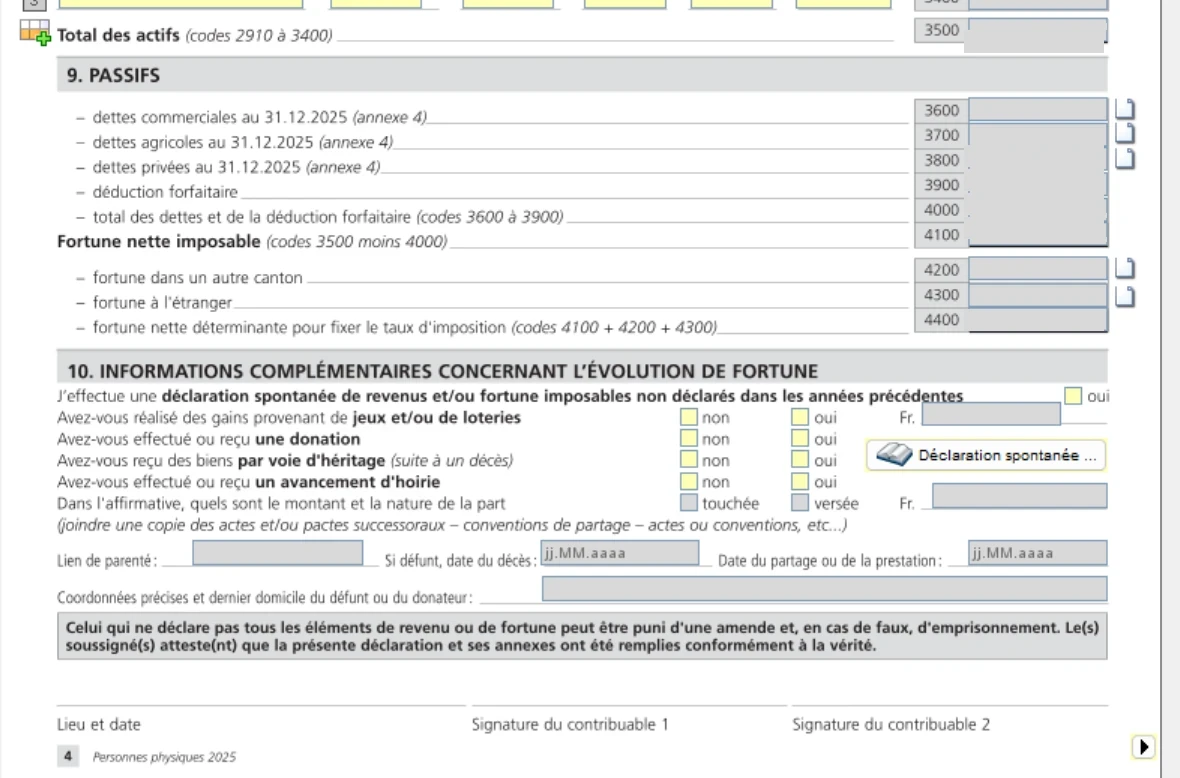
En bas de la page 4, le chiffre 10. Informations complémentaires concernant l'évolution de fortune demande si vous avez reçu ou fait une donation, reçu un héritage ou un avancement d'hoirie, ou réalisé des gains de jeux en 2026. Indiquez le montant, le lien de parenté, la date et joignez les actes (pacte successoral, convention de partage, acte de donation). Ces montants ne sont pas un revenu imposable, mais ils expliquent la hausse de votre fortune. La même rubrique permet une déclaration spontanée de revenus ou de fortune oubliés les années précédentes : sans amende si l'autorité n'en avait pas connaissance.
Questions fréquentes
Faut-il déclarer sa voiture dans la déclaration valaisanne ?
Oui, sous le code 3300 « Autre fortune », à 80 % de sa valeur d'assurance au 31 décembre. Une voiture en leasing ne vous appartient pas et ne se déclare pas.
Quel est le montant de la déduction sur la fortune en Valais ?
CHF 90'000 pour un couple marié ou une personne seule avec enfant à charge, CHF 45'000 pour les autres personnes. Les concubins avec enfant se partagent CHF 90'000.
Les intérêts hypothécaires sont-ils déductibles en Valais ?
Oui, avec les autres intérêts de dettes privées, jusqu'au rendement brut de votre fortune augmenté de CHF 50'000. Ils se saisissent dans l'état des dettes et partent sous le code 1720.
Un héritage est-il imposable comme revenu ?
Non. Il se signale au chiffre 10 de la déclaration, avec les actes, et augmente votre fortune au 31 décembre. Un éventuel impôt sur les successions fait l'objet d'une procédure distincte de la déclaration d'impôt.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration valaisanne pour vous, résidences secondaires et impôt à la source compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles du Service cantonal des contributions (SCC) du Valais et de l'Administration fédérale des contributions. Les captures montrent VSTax 2025 avec des données fictives. En cas de doute, le guide officiel du SCC fait foi.