VSTax · Chapitre 5/11
3e pilier A, rachats LPP et prestations en capital dans VSTax : déductions 2026
En bref
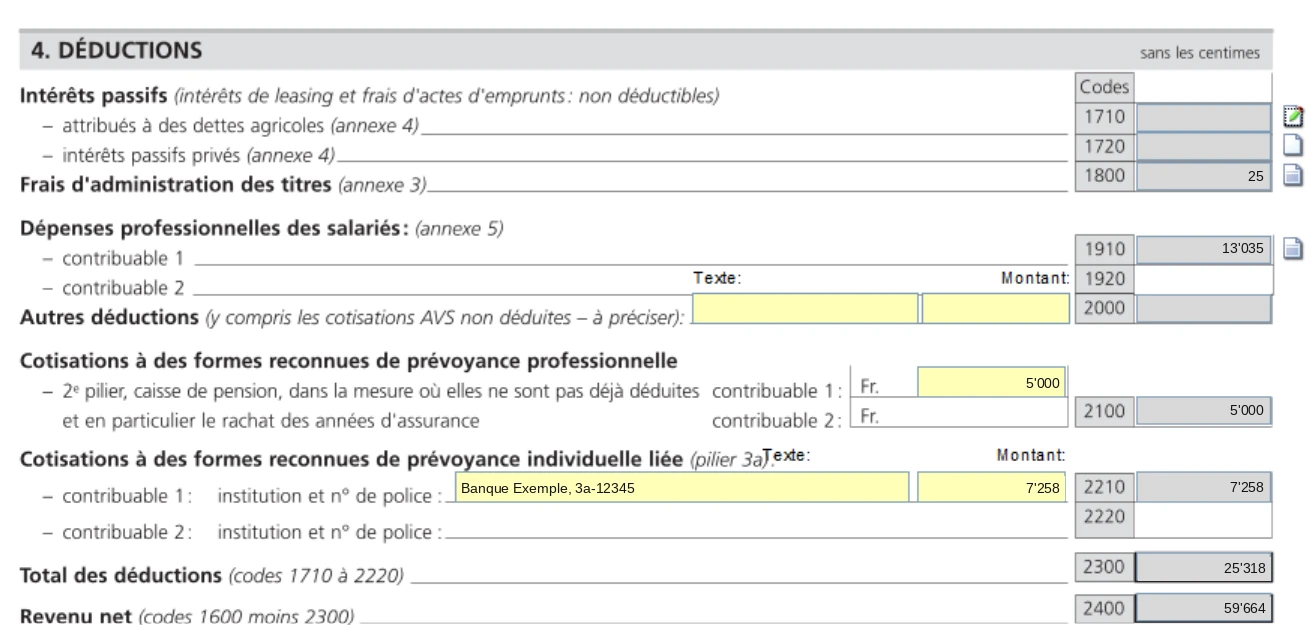
- 3e pilier A : code 2210 pour le contribuable 1, 2220 pour le contribuable 2, en page 3. Jusqu'à CHF 7'258 avec caisse de pension, ou 20 % du revenu d'activité jusqu'à CHF 36'288 sans 2e pilier. Montants inchangés en 2026.
- Nouveauté 2026 : les cotisations 3a non versées en 2025 peuvent être rachetées en 2026 et se déduisent pour la première fois dans la déclaration 2026.
- Rachats LPP : code 2100, avec l'attestation de la caisse de pension. Un retrait en capital dans les trois ans qui suivent fait perdre la déduction.
- Un capital de prévoyance reçu en 2026 (2e ou 3e pilier) se déclare au chiffre 7 de la page 3 ; il est imposé à part, à un taux réduit.
Le 3e pilier A (codes 2210 et 2220)
| Situation | Déduction maximale 2025 et 2026 |
|---|---|
| Affilié à une caisse de pension (2e pilier) | CHF 7'258 |
| Sans 2e pilier (indépendant, par exemple) | 20 % du revenu net d'activité, max. CHF 36'288 |
Saisissez pour chaque contribuable les versements effectués au 31 décembre 2026, avec le nom de l'institution et le numéro de police, et joignez l'attestation de la banque ou de l'assurance. La déduction suppose un revenu d'activité lucrative ; une interruption passagère (chômage, maladie, service militaire) ne la supprime pas. L'année du départ à la retraite, le versement doit intervenir avant la date de la retraite. Le plafond dépend de la réponse donnée à la question du 2e pilier dans les données personnelles.
Nouveau en 2026 : le rachat de 3e pilier A
Depuis 2026, on peut combler une lacune de cotisation 3a des années précédentes, au plus tôt pour l'année 2025. Le rachat est déductible pour la première fois dans la déclaration 2026, déposée en 2027. Les conditions sont fixées par la Confédération et valent dans tous les cantons :
- avoir eu un revenu soumis à l'AVS en Suisse pendant l'année à rattraper et pendant l'année du rachat ;
- avoir d'abord versé la cotisation ordinaire complète de l'année du rachat ;
- rachat limité, pour chaque année manquante, à la « petite cotisation » (CHF 7'258 en 2026), sur dix ans au plus.
| Exemple (revenu AVS en 2025 et 2026) | Versé pour 2025 | Rachat en 2026 | Déduction 2026 |
|---|---|---|---|
| A : cotisations complètes, pas de rachat | CHF 7'258 | 0 | CHF 7'258 |
| B : rien versé en 2025 | 0 | CHF 7'258 | CHF 14'516 |
| C : versement partiel en 2025 | CHF 4'500 | CHF 2'758 | CHF 10'016 |
Rachats de 2e pilier (code 2100)
Les cotisations ordinaires à la caisse de pension sont déjà déduites du salaire net. Le code 2100 reçoit ce qui ne l'est pas encore : surtout les rachats d'années d'assurance, souvent indiqués au chiffre 10.2 du certificat de salaire, ou payés directement à la caisse. Indiquez le montant de chaque contribuable et joignez l'attestation de la caisse de pension.
Prestations en capital touchées (chiffre 7, codes 1010 et 1020)
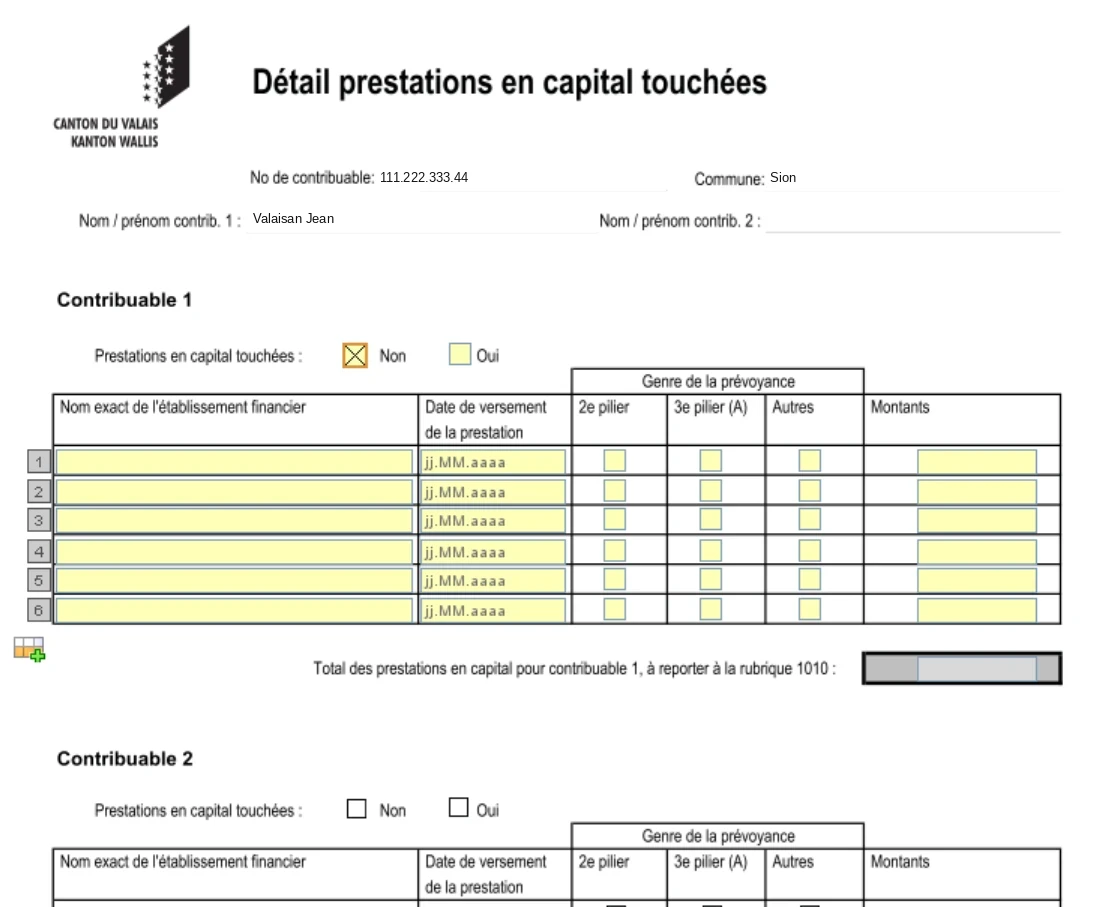
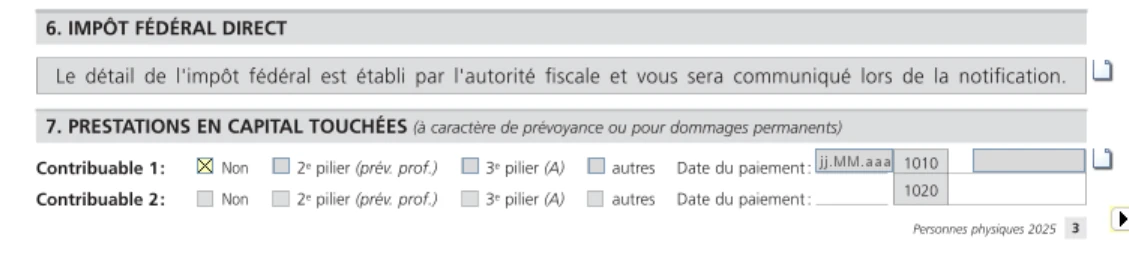
Un capital reçu en 2026 de la caisse de pension, du 3e pilier A, ou versé ensuite de décès ou d'atteinte durable à la santé se déclare au chiffre 7 de la page 3 : cochez le type (2e pilier, 3e pilier A, autres), indiquez la date de paiement et détaillez le montant dans le formulaire. Le SCC rappelle en tête de son guide de ne pas oublier ce chiffre.
| Règle | Impôt cantonal et communal | Impôt fédéral direct |
|---|---|---|
| Imposition | Séparée du revenu, impôt annuel entier | Séparée du revenu |
| Taux | Taux des prestations périodiques, au plus 4 % | Un cinquième du barème ordinaire |
| Couples et familles | Impôt réduit de 2 %, max. CHF 2'450 | Barème des couples |
| Déductions sociales | Non admises | Non admises |
Le capital lui-même n'entre pas dans le revenu de l'année, mais ce qu'il en reste au 31 décembre fait partie de votre fortune (compte bancaire, titres). Les avoirs encore placés dans le 2e pilier, le 3e pilier A ou sur un compte de libre passage ne se déclarent pas comme fortune.
Assurances-vie (3e pilier B)
Les primes d'assurance-vie ne se déduisent pas ici mais avec les primes d'assurance-maladie et les intérêts d'épargne sous le code 2560, dans un plafond commun de CHF 7'600 pour un couple et CHF 3'800 pour une personne seule en 2026 (voir Déductions). La valeur de rachat de la police au 31 décembre se déclare dans la fortune, sous le code 3400 (voir Fortune et dettes).
Questions fréquentes
Combien peut-on déduire pour le 3e pilier A en Valais en 2026 ?
CHF 7'258 si vous êtes affilié à une caisse de pension, sinon 20 % du revenu net d'activité jusqu'à CHF 36'288. Les montants sont inchangés par rapport à 2025.
Où saisir le 3e pilier dans VSTax ?
En page 3 de la déclaration, sous les codes 2210 (contribuable 1) et 2220 (contribuable 2), avec le nom de l'institution et le numéro de police. Joignez l'attestation.
Le rachat 3a est-il déductible dans la déclaration valaisanne 2026 ?
Oui. Un rachat effectué en 2026 pour une lacune de 2025 est déductible pour la première fois dans la déclaration 2026, en plus de la cotisation ordinaire 2026, aux conditions fixées par la Confédération.
Comment est imposé un capital LPP ou 3a en Valais ?
Séparément du revenu, au taux applicable à une rente équivalente mais au plus 4 % pour l'impôt cantonal, avec une réduction de 2 % (max. CHF 2'450) pour les couples et les familles. À l'impôt fédéral, au cinquième du barème ordinaire.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration valaisanne pour vous, résidences secondaires et impôt à la source compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles du Service cantonal des contributions (SCC) du Valais et de l'Administration fédérale des contributions. Les captures montrent VSTax 2025 avec des données fictives. En cas de doute, le guide officiel du SCC fait foi.