VSTax · Chapitre 3/11
Salaire, rentes et gains accessoires dans VSTax : annexe 5, annexe 1 et codes 310 à 721
En bref
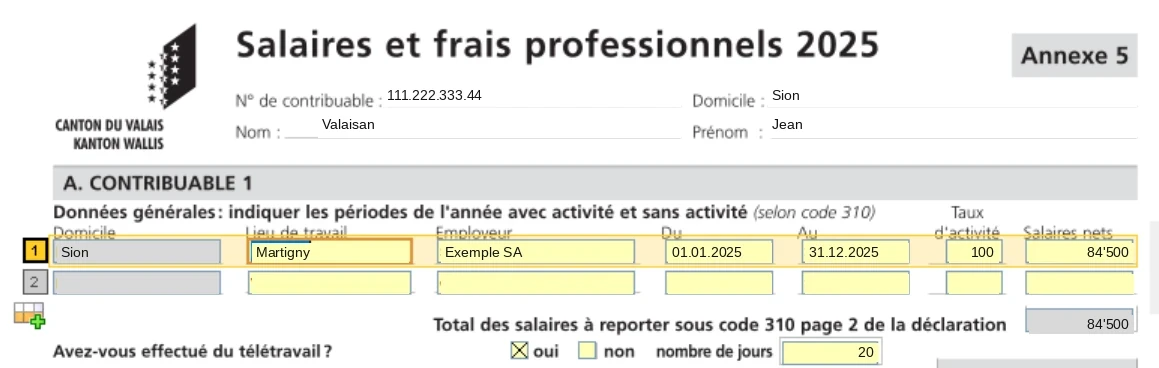
- En Valais, on déclare le salaire net : salaire brut moins les cotisations AVS/AI/APG/AC/AANP et LPP, soit le chiffre 11 du certificat de salaire. Il se saisit dans l'annexe 5, puis s'affiche sous le code 310 (310a pour le contribuable 2).
- Les revenus hors certificat de salaire (indemnités de chômage, revenus en nature) vont sous le code 320.
- Gains accessoires : déclarer le gain net, puis déduire un forfait de 20 %, au minimum CHF 800 et au maximum CHF 2'400 (codes 410 et 420).
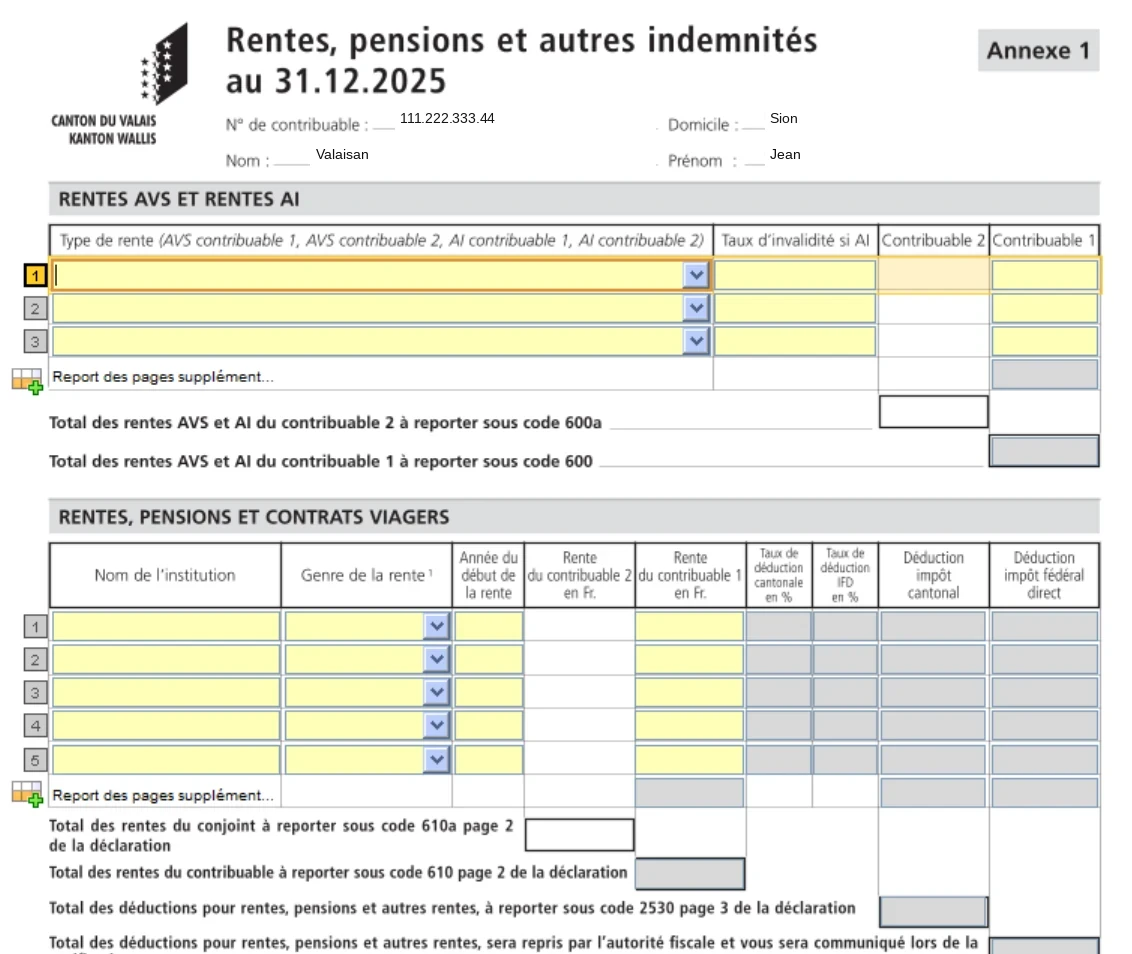
- Rentes AVS et AI sous le code 600, rentes de caisse de pension et rentes viagères sous le code 610, via l'annexe 1.
Le salaire dans l'annexe 5 « Salaires et frais professionnels »
Le haut de l'annexe 5 liste vos périodes d'activité de l'année : domicile, lieu de travail, employeur, du, au, taux d'activité et salaire net. Ajoutez une ligne par employeur et par période, y compris les périodes sans activité (chômage, congé non payé). Le total est reporté automatiquement sous le code 310 en page 2 de la déclaration. Le contribuable 2 a sa propre partie B, reportée sous le code 310a.
| Certificat de salaire | Où le saisir dans VSTax |
|---|---|
| Chiffre 11, salaire net | Annexe 5, colonne « Salaires nets » (code 310) |
| Chiffre 1 : allocations familiales versées par l'employeur | Comprises dans le salaire net du code 310 |
| Chiffre 2.2 : part privée du véhicule de service | Comprise dans le salaire net ; cochez aussi « oui » à la question sur le véhicule commercial |
| Chiffre 10.2 : rachat LPP | Page 3, code 2100 (voir Prévoyance) |
| Chiffres 13.1 et 13.2 : allocations pour frais | À ne pas ajouter, mais elles limitent vos frais déductibles |
| Case G cochée (cantine, repas subventionnés) | Repas à CHF 7.50 par jour dans les frais (voir Frais professionnels) |
Revenus hors certificat de salaire (code 320)
Le code 320 reçoit les revenus d'activité salariée qui ne figurent pas sur un certificat de salaire : indemnités de chômage, revenus en nature, part privée aux frais généraux, allocations familiales ou de naissance versées directement par la caisse, subsides de recherche. Un salaire doit être déclaré même si l'employeur ne vous a pas remis de certificat.
Gains accessoires (codes 410 et 420)
Un petit revenu à côté de l'emploi principal (cours, arbitrage, travaux ponctuels) se déclare dans le formulaire « Détail gains accessoires ». Indiquez la nature du gain et distinguez l'activité dépendante (code 420, gain net de cotisations sociales) de l'activité indépendante (code 410, gain brut puis cotisations AVS sous le code 411). VSTax déduit ensuite un forfait de 20 %, au minimum CHF 800 et au maximum CHF 2'400. Si le gain brut est inférieur à CHF 800, seul ce montant peut être déduit. Des frais plus élevés sont possibles, avec justificatifs.
Rentes et pensions (annexe 1)
| Revenu | Code | Imposition |
|---|---|---|
| Rentes AVS et AI | 600 | 100 % |
| Rentes de caisse de pension (2e pilier) nées dès 2002 | 610 | 100 % |
| Rentes du 3e pilier A | 610 | 100 % |
| Rentes de caisse de pension nées avant 2002 | 610, déduction 2530 | 60 %, 80 % ou 90 % selon la date et la part financée par vous |
| Rentes viagères privées | 610 | part de rendement seulement |
| APG, assurance militaire, indemnités journalières maladie, accident, AI | 720 | 100 %, si pas déjà sur le certificat de salaire |
| Autres prestations | 721 | à préciser |
Ne sont pas imposables et ne se déclarent pas : les prestations complémentaires AVS/AI, les allocations pour impotent, l'aide sociale et les prestations transitoires pour chômeurs âgés. Indiquez pour chaque rente le nom de l'institution, le genre de rente et l'année du début : cela évite des demandes de renseignements. Une rente pour laquelle vous payez encore des cotisations AVS donne droit à leur déduction sous le code 2000.
Pensions alimentaires et autres revenus
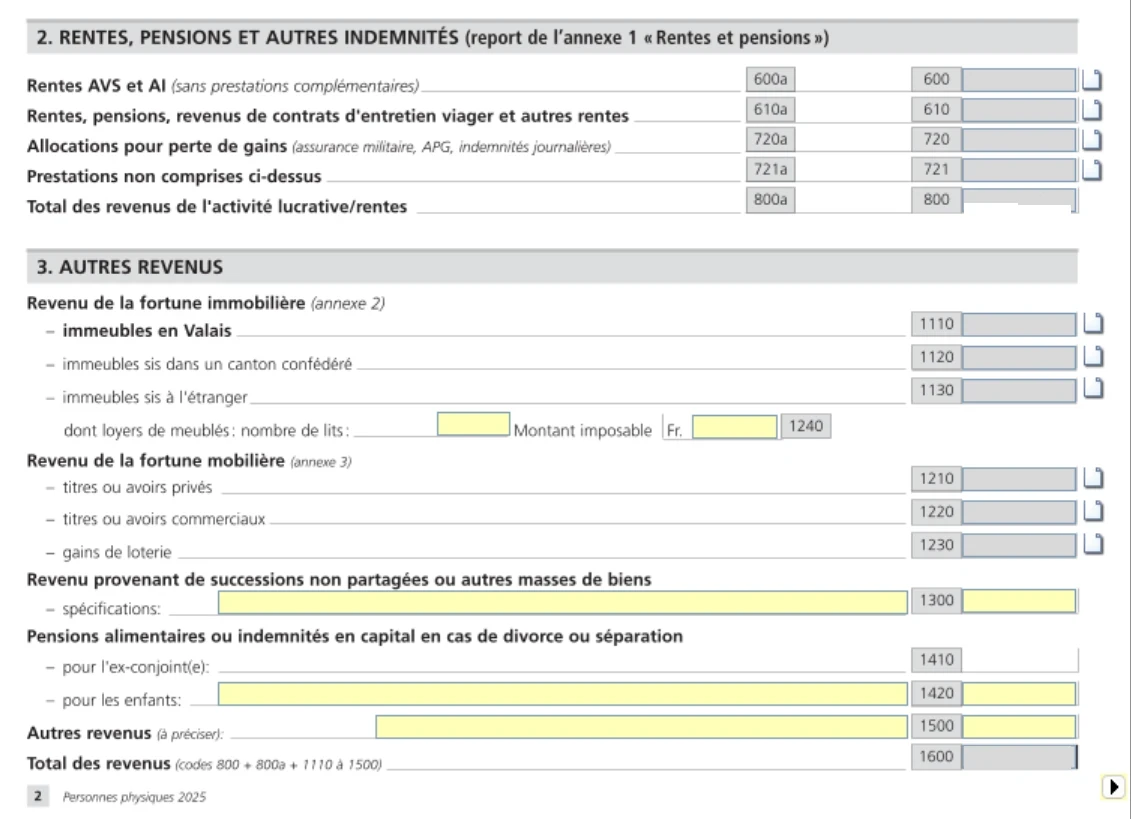
- Pension reçue de l'ex-conjoint : code 1410. Contributions reçues pour les enfants mineurs : code 1420. La pension d'un enfant majeur n'est ni imposable ni déductible.
- Une pension alimentaire versée en capital n'est pas imposable chez le bénéficiaire (ni déductible chez celui qui paie).
- Revenus d'une succession non partagée : code 1300, avec un état détaillé, selon la répartition communiquée par l'administrateur de l'hoirie.
- Tout autre revenu non mentionné ailleurs (bourse d'études imposable, revenu d'une location occasionnelle de matériel) : code 1500.
Questions fréquentes
Faut-il déclarer le salaire brut ou net dans VSTax ?
Le salaire net, c'est-à-dire le chiffre 11 du certificat de salaire : salaire brut moins les cotisations AVS/AI/APG/AC/AANP et les cotisations ordinaires au 2e pilier. Il se saisit dans l'annexe 5 et apparaît sous le code 310.
Où déclarer les indemnités de chômage en Valais ?
Sous le code 320, revenus d'activité salariée hors certificat de salaire, sauf si la caisse de chômage vous a remis une attestation de type certificat de salaire, à saisir alors comme un employeur dans l'annexe 5.
Quel forfait pour un gain accessoire en Valais ?
20 % du gain net, au minimum CHF 800 et au maximum CHF 2'400 par an. Si le gain est inférieur à CHF 800, la déduction est limitée au montant du gain. Les jetons de présence d'administrateur n'y ont pas droit.
Les prestations complémentaires AVS sont-elles imposables ?
Non. Les prestations complémentaires AVS/AI, les allocations pour impotent et les prestations de l'aide sociale ne sont pas imposables et ne se déclarent pas.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration valaisanne pour vous, résidences secondaires et impôt à la source compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des publications officielles du Service cantonal des contributions (SCC) du Valais et de l'Administration fédérale des contributions. Les captures montrent VSTax 2025 avec des données fictives. En cas de doute, le guide officiel du SCC fait foi.