Clic&Tax · Chapitre 6/11
Comptes et titres dans Clic&Tax : annexe 1, liste des cours, impôt anticipé et gains de loterie (chiffre 3.1)
En bref
- Tous vos comptes et titres, ceux de votre conjoint et de vos enfants mineurs, se déclarent dans l'annexe 1, état des titres, avec leur valeur au 31 décembre 2026 et leur rendement. Le total va au chiffre 3.1.
- Les rendements soumis à l'impôt anticipé (colonne 8) donnent droit au remboursement des 35 % retenus ; les autres vont en colonne 9. Les intérêts de compte bouclés une fois par an jusqu'à CHF 200 sont francs d'impôt anticipé.
- Les boutons « Listes de cours » et « Bon de caisse » téléchargent les valeurs fiscales officielles, « Réévaluer » met à jour un état des titres repris de l'an dernier et « eRelevé » importe le relevé fiscal électronique de votre banque.
- Frais de gestion : forfait de 2 ‰ de la valeur des titres gérés par une banque. Dividendes de participations d'au moins 10 % : imposés à 60 % (70 % pour l'impôt fédéral).
L'annexe 1 : l'état des titres
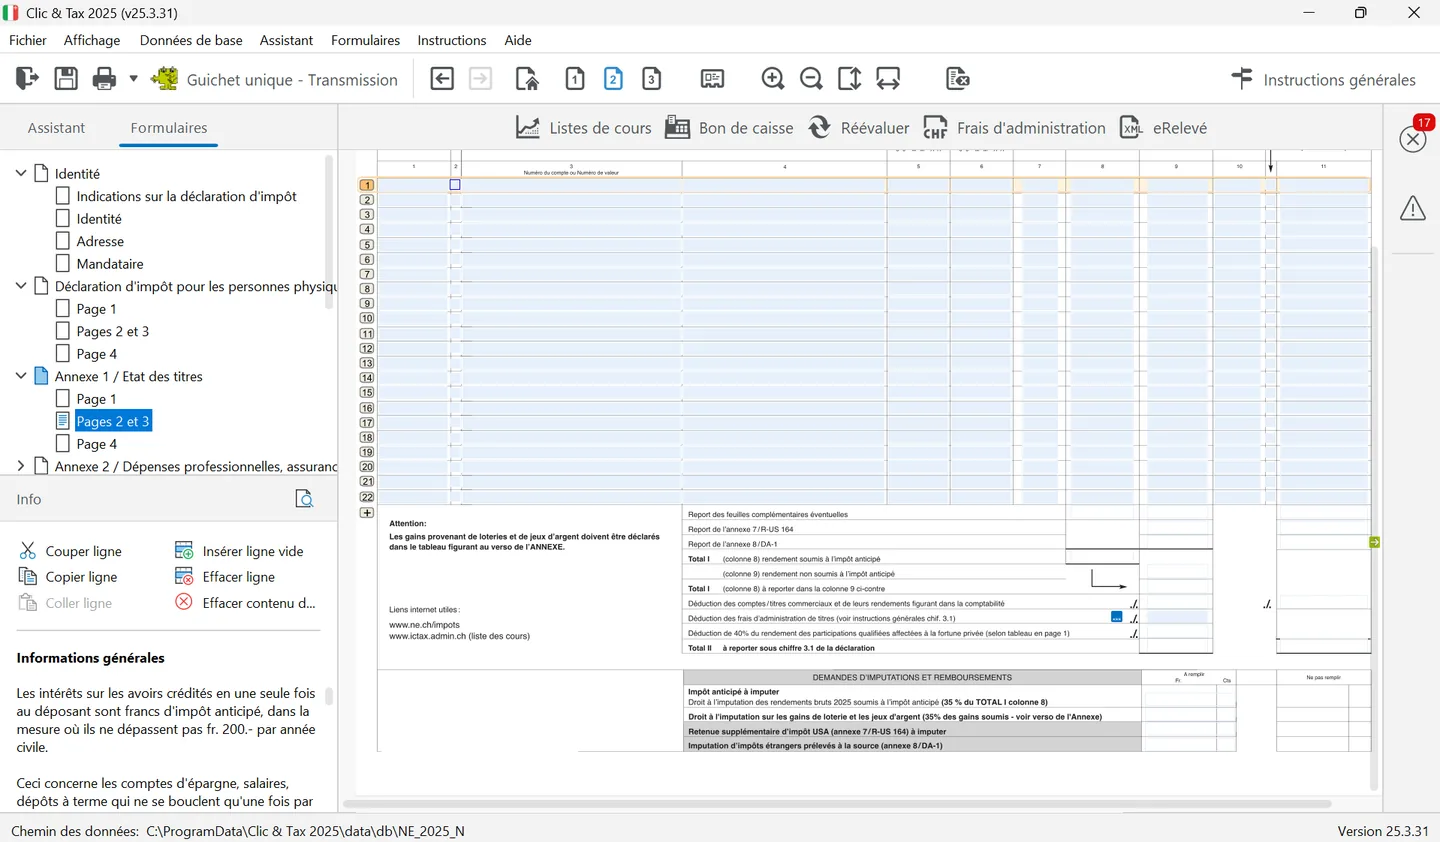
L'annexe 1, « État des titres, livrets d'épargne et autres placements de capitaux et demande d'imputation », recense tous les placements : comptes salaire, d'épargne et postaux, dépôts à terme, obligations, actions, parts de Sàrl et de coopératives, fonds de placement suisses et étrangers, avoirs garantis par hypothèque, dépôts de primes auprès d'assurances, fonds de rénovation de PPE. Elle vaut aussi demande de remboursement de l'impôt anticipé. La fortune et les revenus de vos enfants mineurs s'ajoutent aux vôtres. Avec Clic&Tax, l'annexe 1 est la seule annexe imprimée à retourner avec la déclaration si vous l'envoyez par la poste.
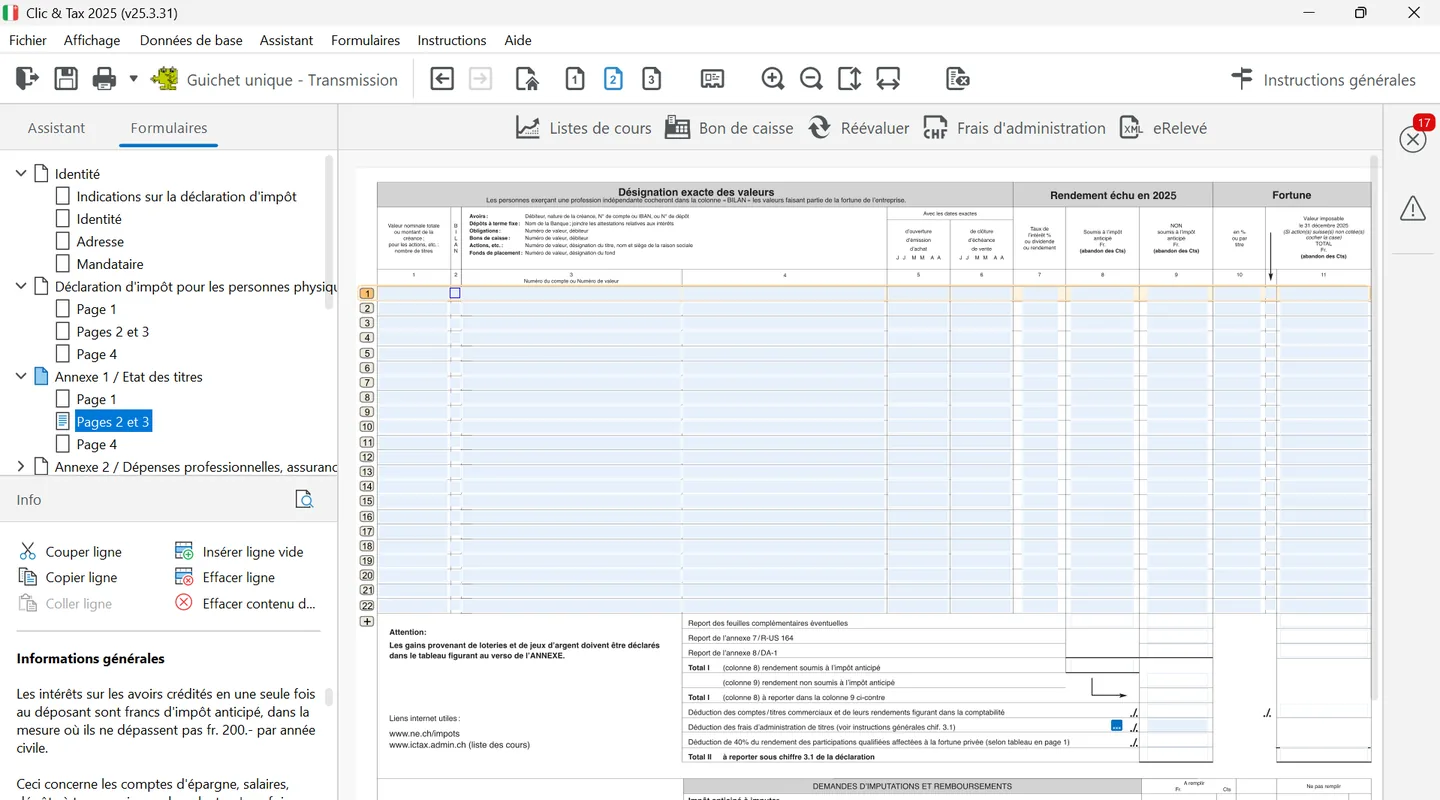
| Colonne | Contenu |
|---|---|
| 1 | Valeur nominale, montant de la créance ou nombre de titres |
| 2 | « BILAN » : à cocher par les indépendants pour les valeurs de la fortune commerciale |
| 3 et 4 | Numéro de compte (IBAN) ou de valeur, désignation du titre ou du compte |
| 5 et 6 | Dates d'ouverture, d'émission ou d'achat et de clôture, d'échéance ou de vente |
| 7 | Taux de l'intérêt ou dividende |
| 8 | Rendement brut soumis à l'impôt anticipé |
| 9 | Rendement non soumis à l'impôt anticipé (titres étrangers, petits intérêts) |
| 10 | Cours en % ou par titre |
| 11 | Valeur imposable au 31 décembre 2026 ; cochez la case pour une action suisse non cotée |
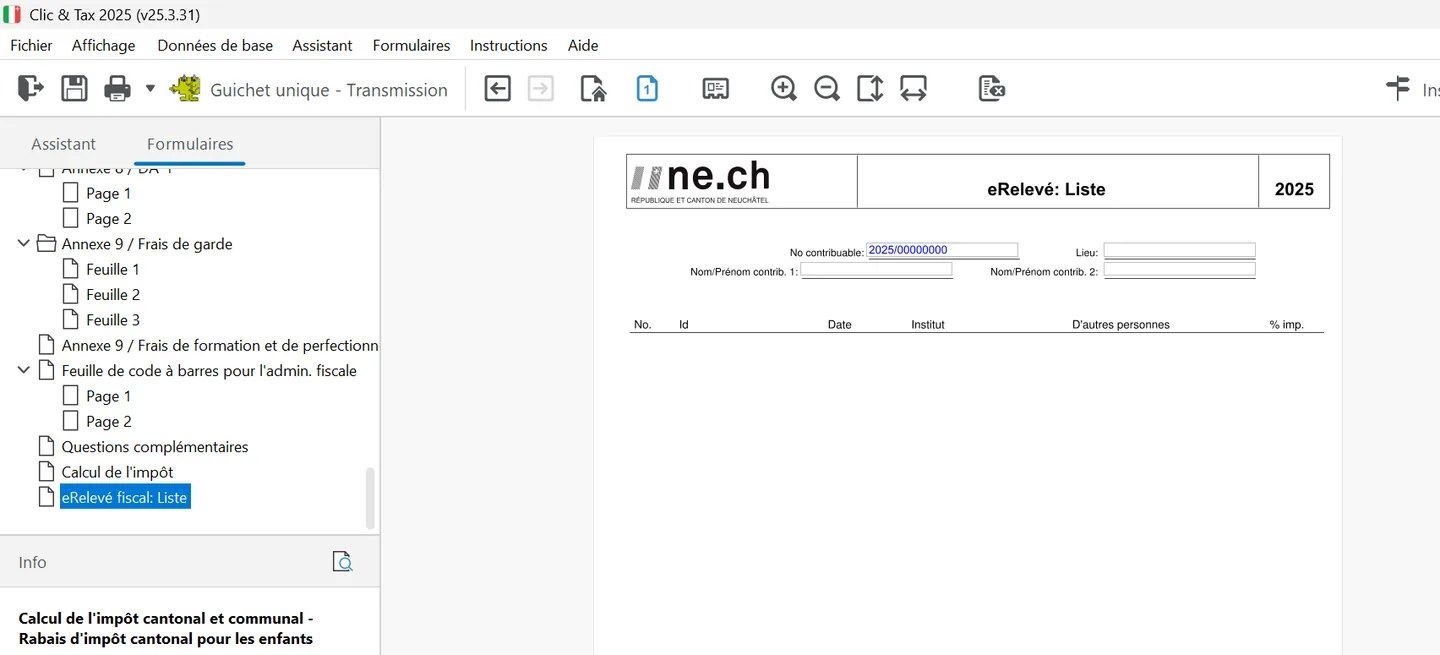
La page « eRelevé fiscal: Liste », en fin d'arborescence, récapitule les relevés électroniques importés : numéro, identifiant, date, établissement, autres personnes concernées et pourcentage.
La liste des cours et la valeur des titres
Les titres cotés sont évalués au cours du 31 décembre 2026, publié par l'Administration fédérale des contributions dans sa liste des cours (ictax.admin.ch). Comme la liste n'est pas prête quand Clic&Tax est installé, cliquez sur « Listes de cours » (ou « Bon de caisse » pour les obligations de caisse), en haut des « Pages 2 et 3 » de l'annexe 1, pour la télécharger. Si vous aviez utilisé la liste des cours l'an dernier, l'état des titres est pré-rempli (nombre, numéro de valeur, libellé, taux, valeur unitaire) : cliquez sur « Réévaluer » pour mettre à jour le rendement 2026 et la valeur au 31 décembre. Le bouton « Frais d'administration », ou le bouton « ... » de la ligne « Déduction des frais d'administration de titres », ouvre une liste pour détailler ces frais.
| Élément | Règle neuchâteloise |
|---|---|
| Frais d'administration des titres | Droits de garde, location de safe, frais d'encaissement et d'affidavit, tenue de compte salaire ; forfait admis de 2 ‰ de la valeur des titres gérés par une banque |
| Non déductible | Commissions d'achat et de vente, droits de timbre, frais de gestion de fortune ou de conseil, frais de déclaration d'impôt |
| Participation qualifiée (au moins 10 % du capital) en fortune privée | Dividendes imposés à 60 % (70 % pour l'impôt fédéral) : remplissez le tableau de la page 1 de l'annexe 1 et déduisez 40 % du rendement brut |
| Actions suisses non cotées | Abattement de 60 % sur la valeur fiscale pour l'impôt sur la fortune (chiffre 9), la valeur entière restant déterminante pour le taux |
| Impôts étrangers retenus à la source | Formulaire DA-1 (annexe 8) ; retenue supplémentaire des États-Unis : formulaire R-US 164 (annexe 7) |
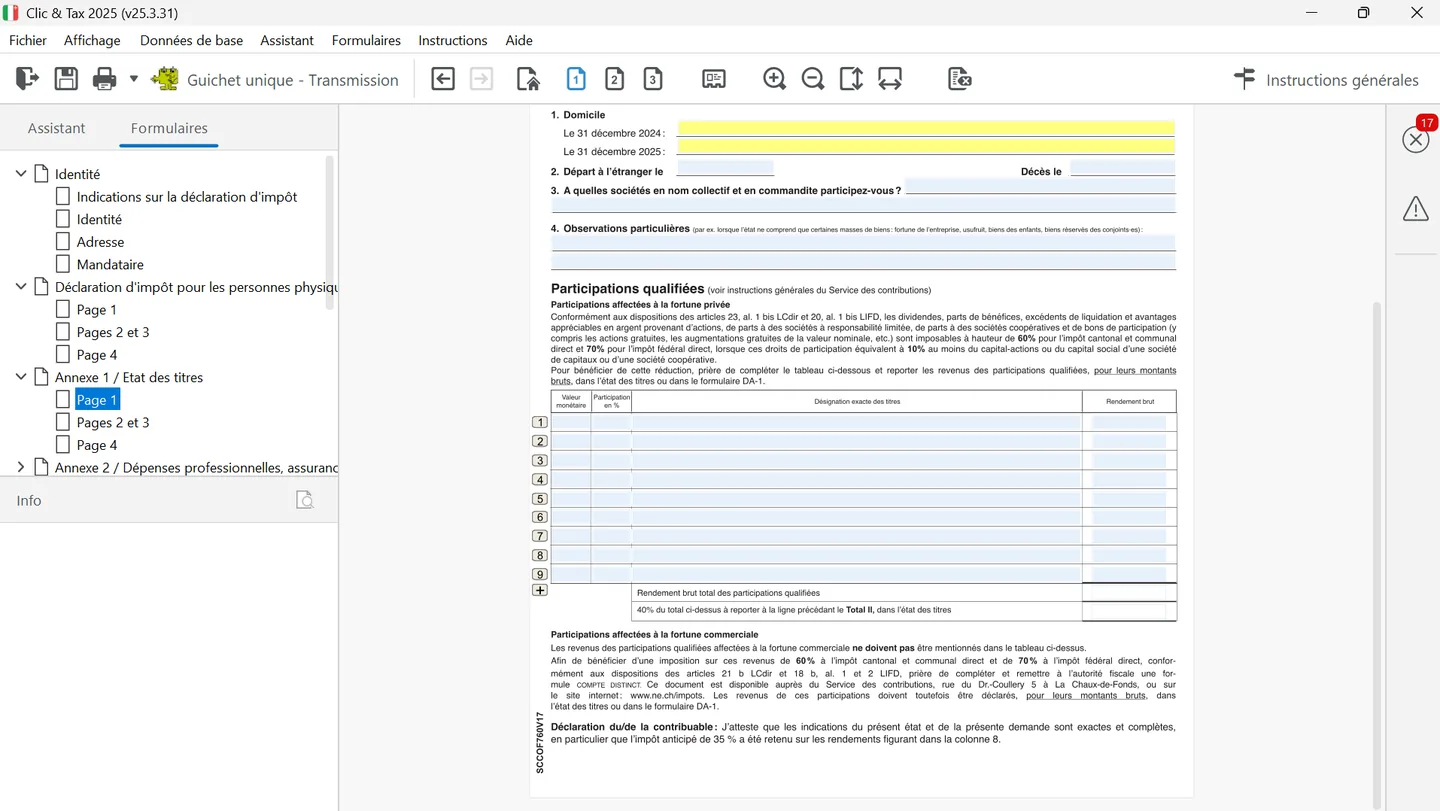
La « Page 1 » de l'annexe 1 demande en plus le domicile au 31 décembre (rempli d'office), une éventuelle date de départ à l'étranger ou de décès, les sociétés en nom collectif ou en commandite dont vous êtes associé, et contient le tableau des participations qualifiées de la fortune privée : valeur, pourcentage de participation, désignation et rendement brut. Clic&Tax calcule les 40 % à déduire et les reporte avant le Total II de l'état des titres.
Impôts étrangers : annexes 8 (DA-1) et 7 (R-US 164)
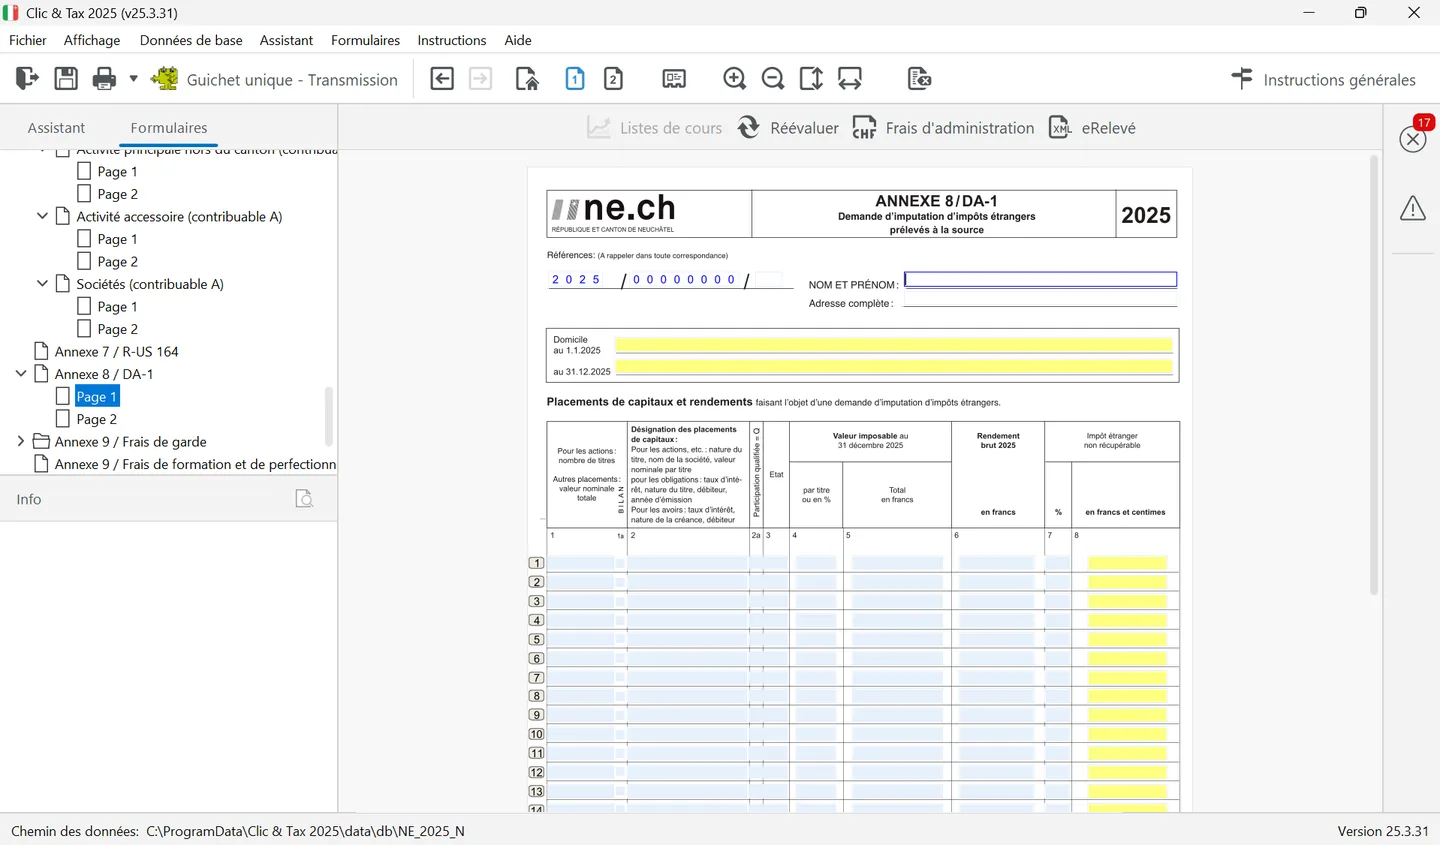
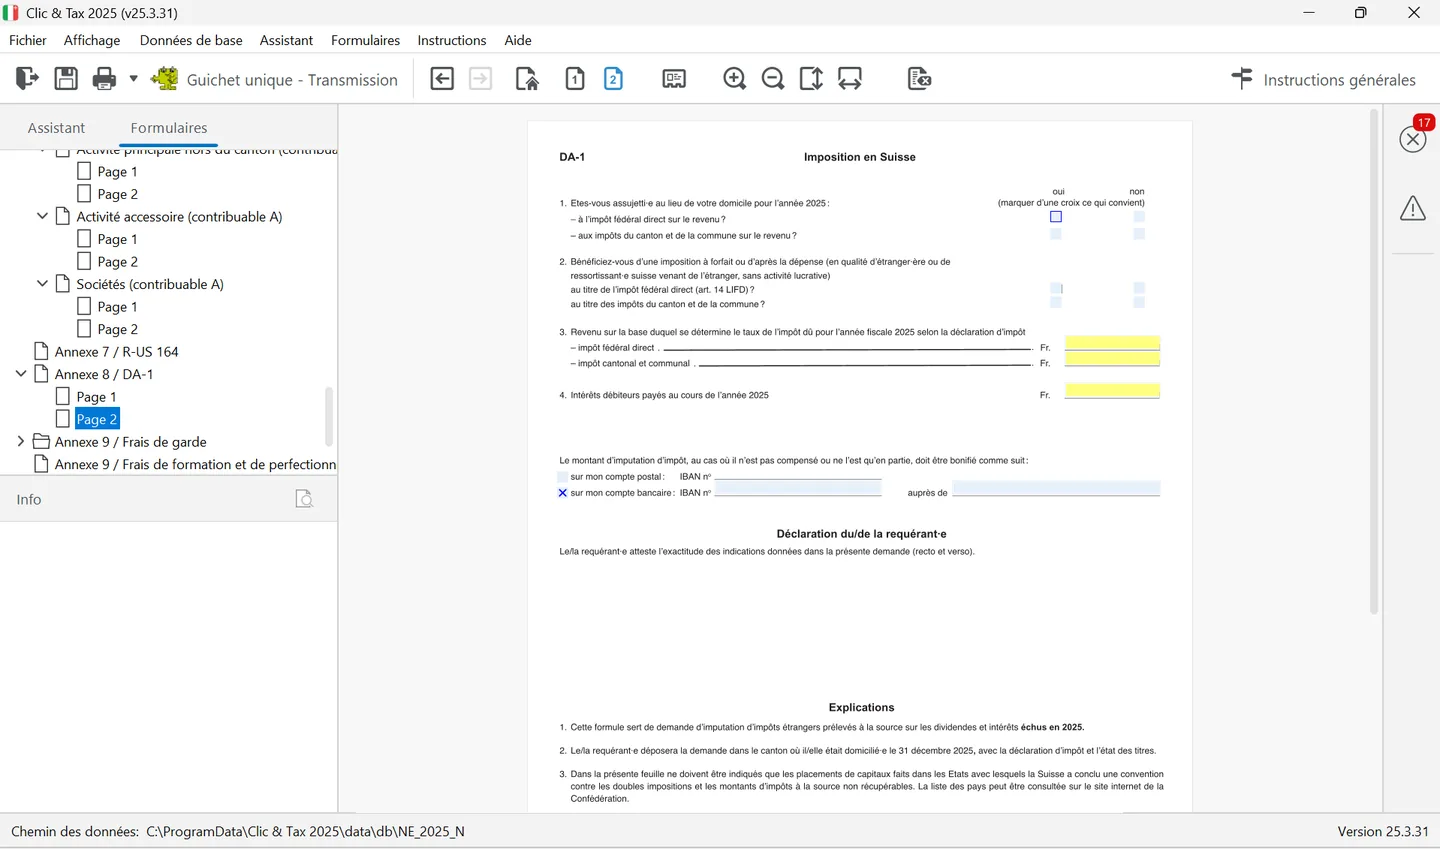
Les dividendes et intérêts étrangers subissent souvent un impôt à la source dans l'État d'origine. La part non récupérable auprès de cet État peut être imputée en Suisse avec l'annexe 8 / DA-1, pour les seuls placements dans un État avec lequel la Suisse a conclu une convention contre les doubles impositions. Groupez les titres par État (abréviation en colonne 3) et indiquez pour chacun la valeur imposable au 31 décembre, le rendement brut, le taux et l'impôt étranger non récupérable. Les totaux se reportent dans l'annexe 1 : valeur imposable en colonne 12, rendement brut en colonne 10, impôts étrangers non récupérables sous « Imputation d'impôts étrangers prélevés à la source ».
La page 2 demande si vous êtes assujetti à l'impôt sur le revenu au lieu de votre domicile, si vous êtes imposé d'après la dépense, le revenu déterminant le taux (impôt fédéral et cantonal), les intérêts débiteurs payés, et l'IBAN sur lequel bonifier l'imputation si elle n'est pas compensée. Joignez les attestations bancaires. Pour les redevances de licences, le formulaire est le DA-3.
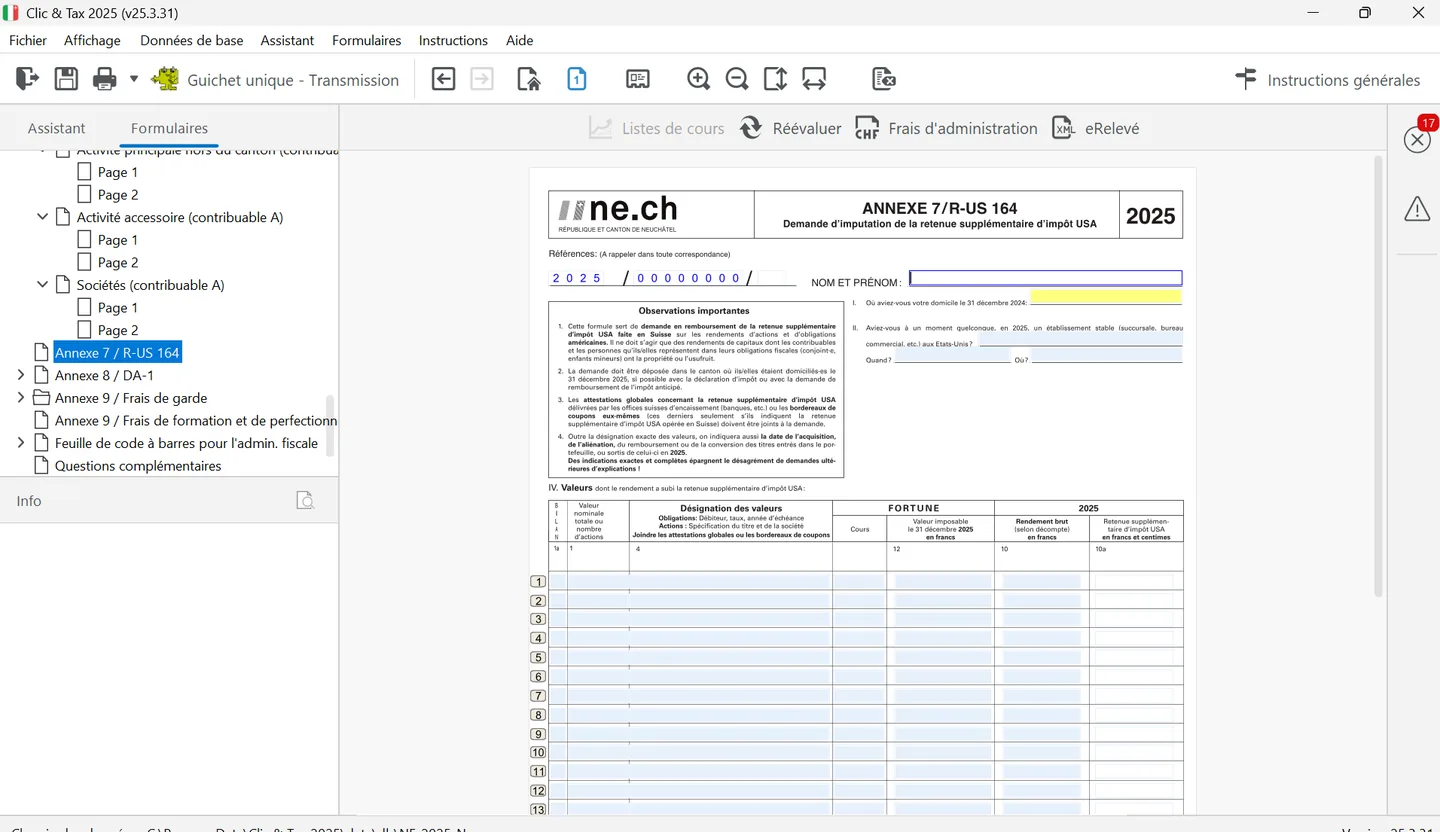
Les titres américains déposés auprès d'une banque suisse peuvent subir une retenue supplémentaire d'impôt USA. Son remboursement se demande avec l'annexe 7 / R-US 164, en joignant les attestations globales de la banque ou les bordereaux de coupons. Le total I (retenue supplémentaire) se reporte dans l'annexe 1 sous « Demandes d'imputations et remboursements », le total II dans les colonnes 12 (valeur imposable) et 10 (rendement brut). Les dividendes USA déjà déclarés sur la R-US 164 sont retranchés des totaux de la DA-1.
Gains de loterie et de jeux d'argent
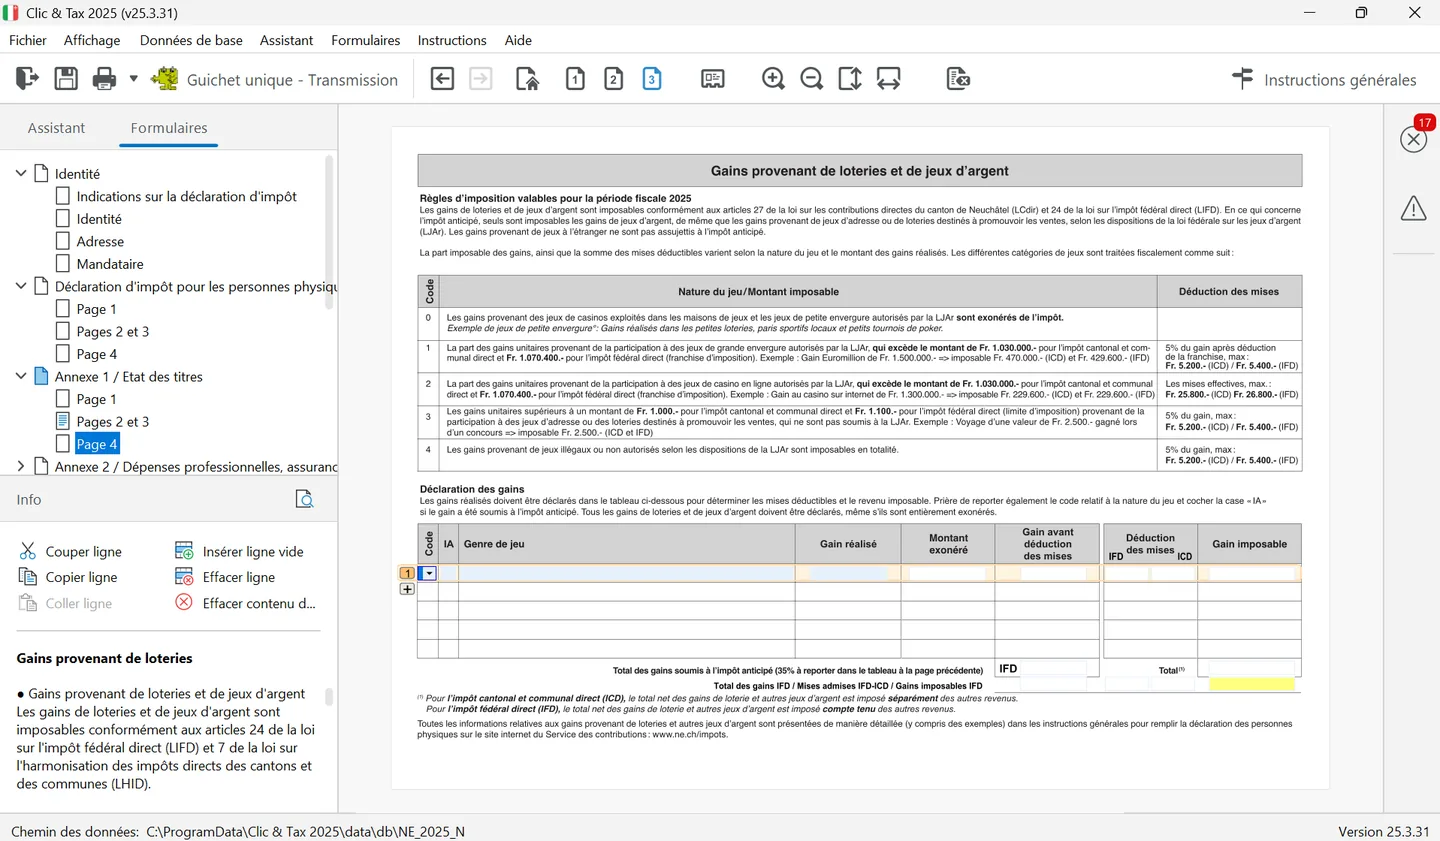
Tous les gains doivent être déclarés au verso de l'annexe 1, même s'ils sont exonérés, avec le code de la nature du jeu et la case « IA » s'ils ont subi l'impôt anticipé. Joignez les attestations originales : ce sont les seuls originaux à envoyer. Pour l'impôt cantonal et communal, les gains imposables sont imposés séparément des autres revenus, au taux de base de 10 %.
| Type de jeu | Imposition (impôt cantonal / fédéral) |
|---|---|
| Casinos suisses et jeux de petite envergure (petites loteries, tournois de poker locaux) | Exonérés |
| Grandes loteries et paris (Swisslos, Loterie romande, Euro Millions) et casinos en ligne autorisés | Imposable au-delà de CHF 1'030'000 par gain (CHF 1'070'400 pour l'impôt fédéral) |
| Concours et loteries promotionnelles | Imposable au-delà de CHF 1'000 par gain (CHF 1'100 pour l'impôt fédéral) |
| Jeux illégaux ou non autorisés | Imposables en totalité |
| Mises déductibles | 5 % du gain, max. CHF 5'200 (CHF 5'400 fédéral) ; casino en ligne : mises effectives, max. CHF 25'800 (CHF 26'800 fédéral) |
Numéraire, métaux précieux et successions non partagées
L'argent liquide, les billets de banque, l'or et les pierres précieuses se déclarent au chiffre 3.2 ; son bouton « ... » ouvre un tableau (désignation, valeur fiscale). Si vous êtes membre d'une succession non partagée, déclarez votre part à la fortune nette et au rendement de l'hoirie au chiffre 3.3 et complétez la question 6 des informations complémentaires. Les cryptomonnaies se déclarent comme les autres placements dans l'état des titres ; l'Administration fédérale des contributions publie leur cours au 31 décembre dans sa liste des cours.
Au bas de l'état des titres, le cadre « Demandes d'imputations et remboursements » calcule l'impôt anticipé à imputer (35 % du total I de la colonne 8 et 35 % des gains de loterie soumis), ainsi que les montants des formulaires R-US 164 et DA-1. Le Total II est reporté au chiffre 3.1. Passez ensuite à la fortune et aux dettes.
Questions fréquentes
Où trouver la valeur fiscale de mes titres pour Clic&Tax ?
Dans la liste des cours de l'Administration fédérale des contributions, que Clic&Tax télécharge avec le bouton « Listes de cours » de l'annexe 1. Elle est aussi disponible sur ictax.admin.ch.
Peut-on déduire les frais bancaires de gestion des titres à Neuchâtel ?
Oui, les frais d'administration ordinaire (droits de garde, safe, encaissement), ou un forfait de 2 ‰ de la valeur des titres gérés par une banque. Les commissions d'achat et de vente et les frais de gestion de fortune ne sont pas déductibles.
Faut-il déclarer un gain de loterie exonéré ?
Oui. Tous les gains de loterie et de jeux d'argent se déclarent au verso de l'annexe 1, même exonérés, avec les attestations originales. Les gains des grandes loteries ne sont imposables qu'au-delà de CHF 1'030'000 par gain pour l'impôt cantonal.
Comment récupérer l'impôt anticipé à Neuchâtel ?
En déclarant les rendements soumis à l'impôt anticipé dans la colonne 8 de l'annexe 1. L'annexe vaut demande de remboursement : les 35 % retenus sont imputés sur votre impôt ou remboursés.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration neuchâteloise pour vous, immeubles, titres et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des Instructions générales 2025 du Service des contributions de la République et Canton de Neuchâtel, de l'aperçu des déductions pour l'année 2026 publié dans ses instructions intermédiaires 2026, de ses notices et de la feuille cantonale Neuchâtel de l'Administration fédérale des contributions (état février 2026). En cas de doute, les instructions générales du Service des contributions font foi.