Clic&Tax · Chapitre 7/11
Fortune et dettes dans Clic&Tax : assurances-vie, véhicules, dettes et intérêts passifs (chiffres 5.2 à 6.3)
En bref
- Les assurances-vie rachetables se déclarent à leur valeur de rachat au 31 décembre, excédents compris (verso de l'annexe 2, chiffre 5.2).
- Une voiture se déclare au prix d'achat diminué de 30 % par an sur la valeur résiduelle, arrondi au millier inférieur (chiffre 5.3). Un véhicule en leasing n'est pas imposable.
- Les dettes et les intérêts passifs se détaillent au verso de l'annexe 2 (chiffre 6.2), créancier par créancier. Les intérêts privés sont déductibles jusqu'au rendement de la fortune plus CHF 50'000.
- Impôt sur la fortune : 0 ‰ jusqu'à CHF 50'000, puis 3 ‰, 4 ‰ et 5 ‰ ; au-delà de CHF 500'000, 3,6 ‰ sur toute la fortune. Couples et parents seuls : taux calculé sur 52 %.
Assurances-vie : chiffre 5.2
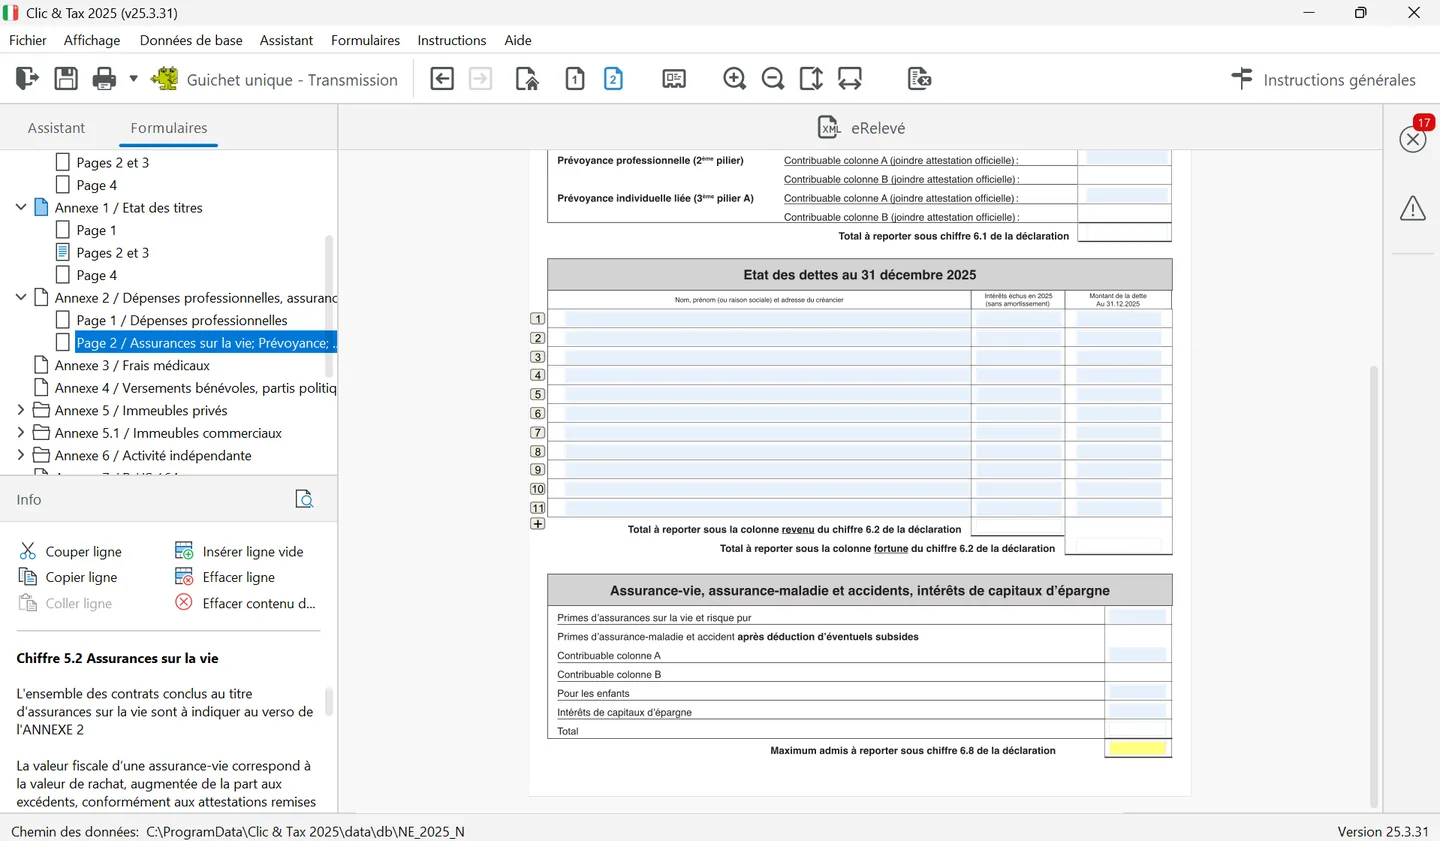
Tous les contrats d'assurance sur la vie se listent au verso de l'annexe 2, sous « Valeurs fiscales des assurances sur la vie ». La valeur fiscale est la valeur de rachat, augmentée de la part aux excédents, selon l'attestation de l'assurance au 31 décembre 2026. Les assurances mixtes, à terme fixe et les rentes viagères avec garantie ont une valeur de rachat ; les assurances risque pur en cas de décès, d'incapacité de gain ou les rentes viagères sans garantie n'en ont pas. Le tableau demande, pour chaque contrat, la société d'assurance, l'année de conclusion, l'année d'échéance et la valeur fiscale au 31 décembre ; le total est reporté au chiffre 5.2. Les primes payées se déduisent au chiffre 6.8 (voir Déductions).
Véhicules et autres biens : chiffres 5.3 et 5.4
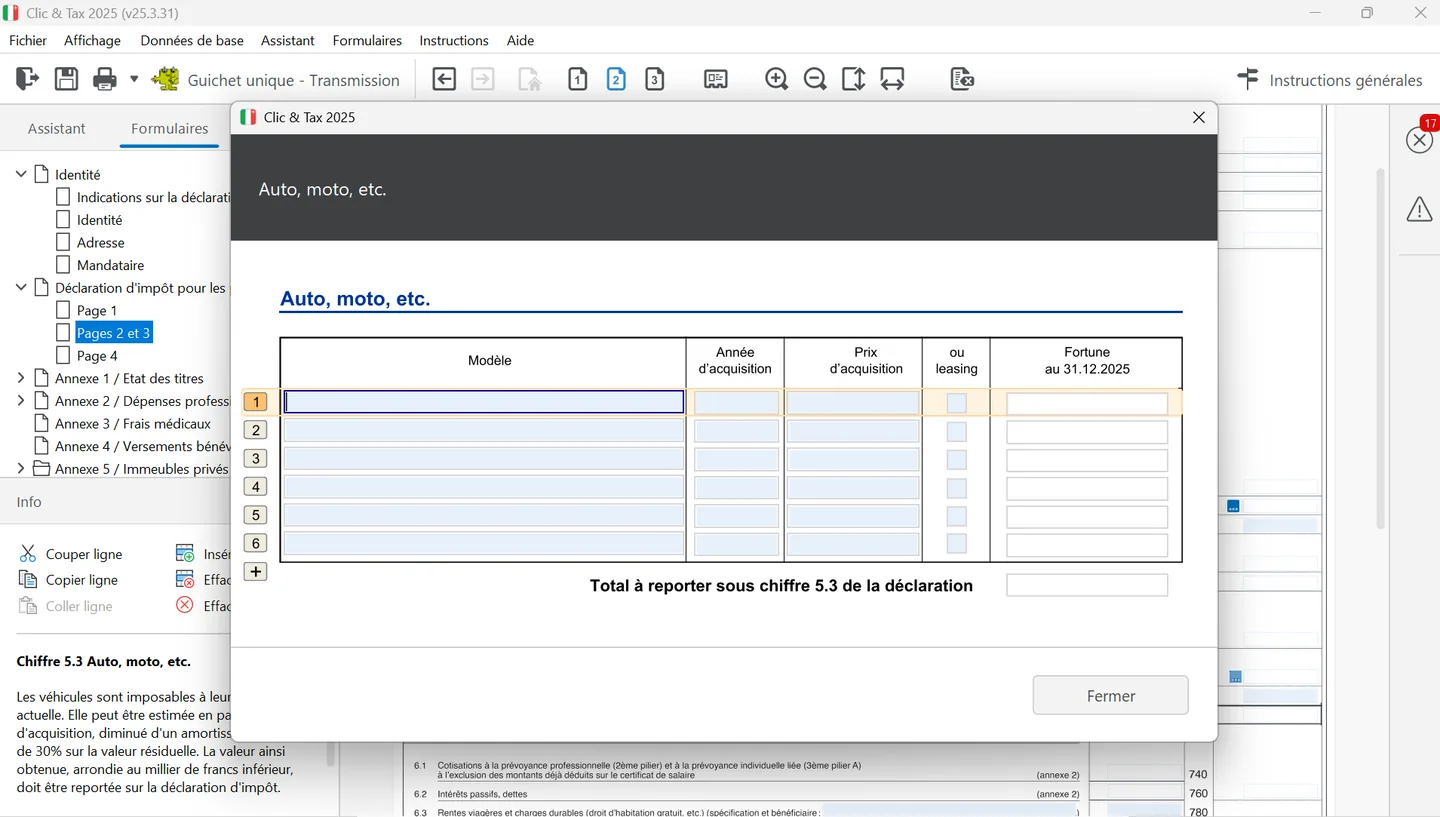
Les véhicules sont imposables à leur valeur vénale. Le Service des contributions admet de partir du prix d'acquisition, diminué d'un amortissement de 30 % par an sur la valeur résiduelle, puis d'arrondir au millier de francs inférieur. Indiquez le modèle, l'année et le prix d'acquisition. Un véhicule en leasing n'est pas imposable en fortune : cochez simplement la case correspondante. Dans Clic&Tax, le petit bouton bleu « ... » du chiffre 5.3 ouvre le tableau « Auto, moto, etc. » : modèle, année d'acquisition, prix d'acquisition, case « ou leasing » et fortune au 31 décembre, dont le total est reporté au chiffre 5.3.
Les bateaux, œuvres d'art, collections et autres biens de valeur se déclarent à leur valeur vénale au chiffre 5.4, en précisant leur nature.
Dettes et intérêts passifs : chiffre 6.2
Au verso de l'annexe 2, l'état des dettes au 31 décembre 2026 indique pour chaque dette le nom et l'adresse exacts du créancier, le montant de la dette et les intérêts échus en 2026. Le total des dettes se déduit de la fortune, celui des intérêts du revenu, au chiffre 6.2. Les frais, intérêts de retard et commissions liés à ces dettes sont aussi déductibles.
- Limite : les intérêts passifs privés sont déductibles jusqu'au montant du rendement brut imposable de la fortune, majoré de CHF 50'000. Les intérêts commerciaux sont déductibles sans limite.
- Non déductibles : les amortissements des dettes, les intérêts d'un crédit de construction, les intérêts de leasing, l'indemnité de résiliation d'une hypothèque à taux fixe en cas de vente (déductible de l'impôt sur les gains immobiliers).
- Les abaissements versés à fonds perdus par la Confédération aux propriétaires réduisent les intérêts hypothécaires.
Au chiffre 6.3, vous pouvez déduire, en indiquant le nom et l'adresse du bénéficiaire, la part de rendement des rentes viagères que vous versez, la valeur d'un droit d'habitation gratuit que vous accordez et les charges durables (charge foncière, servitude). Les rentes d'un droit de superficie ne sont pas déductibles.
Le barème de l'impôt sur la fortune
| Fortune imposable | Taux de chaque tranche |
|---|---|
| CHF 0 à 50'000 | 0 ‰ |
| CHF 50'001 à 200'000 | 3 ‰ |
| CHF 200'001 à 350'000 | 4 ‰ |
| CHF 350'001 à 500'000 | 5 ‰ |
| Plus de CHF 500'000 | 3,6 ‰ sur toute la fortune |
Les couples mariés vivant ensemble et les parents seuls vivant avec leurs enfants bénéficient du splitting : le taux est calculé sur 52 % de la fortune. La fortune imposable est arrondie au millier de francs inférieur. Les avoirs du 2e pilier et du 3e pilier A n'en font pas partie. Il n'y a pas d'impôt fédéral sur la fortune. Passez ensuite aux immeubles.
Questions fréquentes
Comment déclarer sa voiture dans la déclaration neuchâteloise ?
Au chiffre 5.3, à sa valeur vénale. Partez du prix d'achat et déduisez 30 % par an sur la valeur restante, puis arrondissez au millier de francs inférieur. Un véhicule en leasing n'est pas imposable : cochez la case leasing.
Quelle limite pour la déduction des intérêts passifs à Neuchâtel ?
Les intérêts passifs privés sont déductibles jusqu'au rendement brut imposable de la fortune, majoré de CHF 50'000. Les amortissements et les intérêts de leasing ne sont pas déductibles.
À partir de quelle fortune paie-t-on l'impôt sur la fortune à Neuchâtel ?
Le barème commence à 0 ‰ jusqu'à CHF 50'000 de fortune imposable, puis 3 ‰ jusqu'à CHF 200'000. Pour les couples et les parents seuls, le taux est calculé sur 52 % de la fortune, ce qui repousse ces seuils.
Faut-il déclarer une assurance-vie dans Clic&Tax ?
Oui, au verso de l'annexe 2 et au chiffre 5.2, à sa valeur de rachat au 31 décembre, excédents compris. Une assurance risque pur sans valeur de rachat n'a pas de valeur fiscale.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration neuchâteloise pour vous, immeubles, titres et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des Instructions générales 2025 du Service des contributions de la République et Canton de Neuchâtel, de l'aperçu des déductions pour l'année 2026 publié dans ses instructions intermédiaires 2026, de ses notices et de la feuille cantonale Neuchâtel de l'Administration fédérale des contributions (état février 2026). En cas de doute, les instructions générales du Service des contributions font foi.