Clic&Tax · Chapitre 8/11
Immeubles dans Clic&Tax : annexe 5, estimation cadastrale, valeur locative et frais d'entretien (chiffres 4.1 et 4.2)
En bref
- Chaque immeuble se détaille dans l'annexe 5 : un immeuble neuchâtelois va au chiffre 4.1, un immeuble hors canton ou à l'étranger au chiffre 4.2.
- Fortune : l'estimation cadastrale. Revenu : la valeur locative du logement que vous occupez (en général 3,5 % de l'estimation cadastrale jusqu'à CHF 500'000) et les loyers bruts encaissés.
- Entretien : chaque année et pour chaque immeuble, forfait de 10 % du rendement brut (max. CHF 7'200) pour un bâtiment de moins de 10 ans, 20 % (max. CHF 12'000) au-delà, ou frais effectifs facturés en 2026.
- Les investissements destinés à économiser l'énergie sont déductibles ; ceux qui augmentent la valeur de l'immeuble ne le sont pas. Joignez chaque facture dès CHF 5'000.
L'annexe 5 : un immeuble par annexe
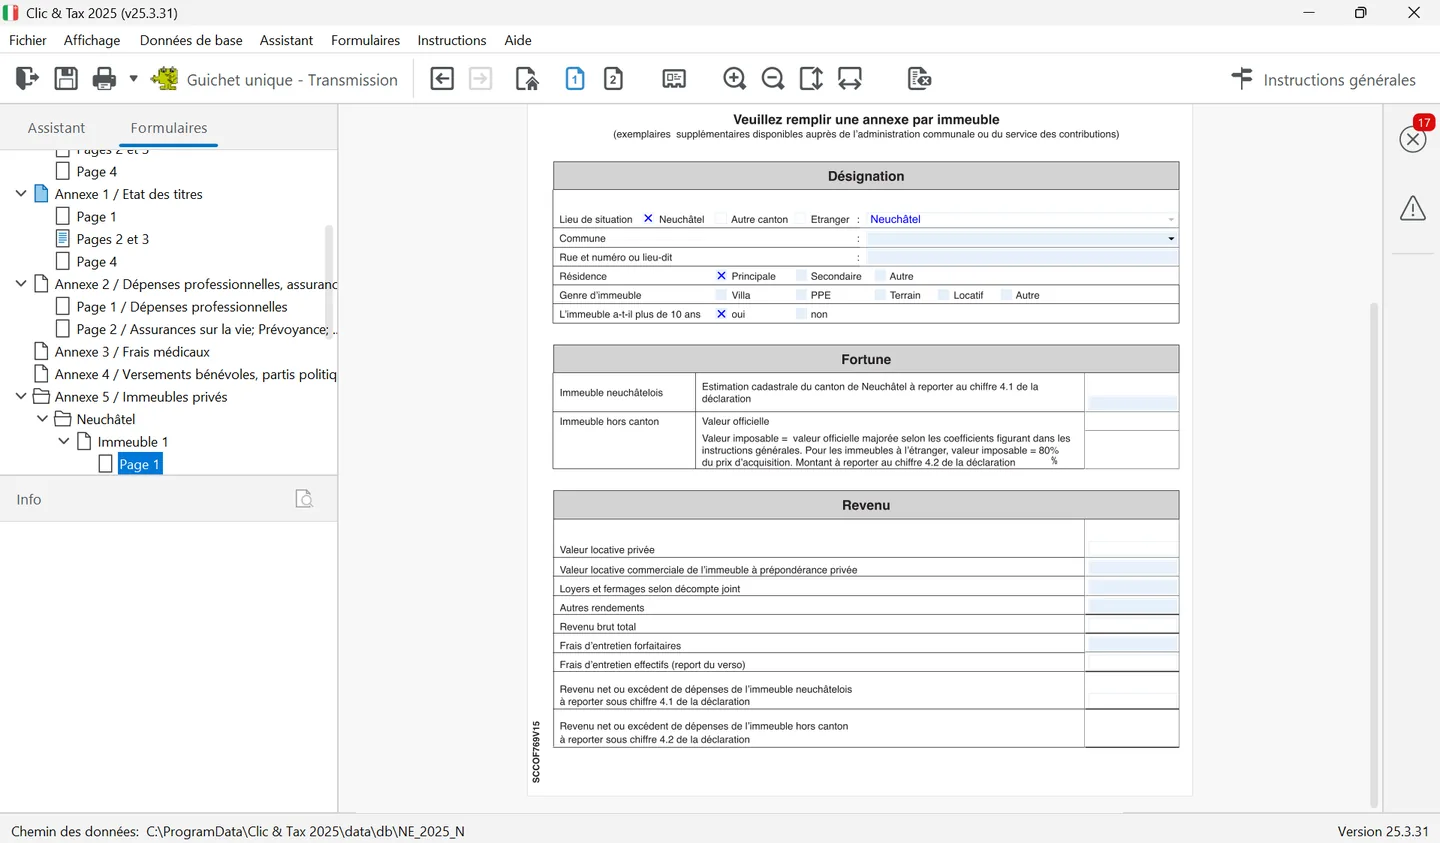
L'annexe 5 se remplit pour chaque immeuble de la fortune privée : genre (villa, PPE, locatif, terrain, autre), commune, adresse, part de propriété, estimation cadastrale et réponse à la question « L'immeuble a-t-il plus de 10 ans ». Elle calcule le revenu brut (valeur locative, loyers, autres rendements), soustrait les frais d'entretien, puis reporte le revenu net au chiffre 4.1 (immeuble neuchâtelois) ou 4.2 (hors canton). Dans l'arborescence, les immeubles sont classés en trois dossiers, « Neuchâtel », « Hors canton » et « Etranger » ; le bouton « Ajouter un formulaire » crée une annexe pour un immeuble supplémentaire. Les intérêts hypothécaires et la dette ne vont pas ici, mais au chiffre 6.2 (voir Fortune et dettes). Un immeuble de la fortune commerciale relève de l'annexe 5.1 et de la NOTICE 3.
Estimation cadastrale et valeur locative
Un immeuble neuchâtelois de la fortune privée est imposé sur la fortune à son estimation cadastrale, fixée par l'autorité fiscale. Si vous l'avez acheté à un prix qui s'écarte de 10 % à 20 % de l'estimation, vous pouvez demander une révision, à vos frais. Au-delà de 20 %, ou après une construction ou une transformation, l'autorité la révise d'office. La valeur locative du logement que vous occupez vaut en principe 70 % du loyer d'un bien comparable ; par simplification, le Service des contributions la calcule en pour-cent de l'estimation cadastrale.
| Part de l'estimation cadastrale | Taux de valeur locative |
|---|---|
| CHF 0 à 500'000 | 3,50 % |
| CHF 500'001 à 1'000'000 | 3,30 % |
| CHF 1'000'001 à 1'500'000 | 2,70 % |
| CHF 1'500'001 à 2'000'000 | 1,80 % |
| Plus de CHF 2'000'000 | 0,80 % |
- Loyers et fermages : le produit brut, y compris les parts des locataires à l'eau, à l'ascenseur et à l'éclairage, mais sans les frais de chauffage décomptés directement. Joignez les décomptes de gérance.
- Changement de propriétaire en cours d'année : la valeur locative se calcule au prorata.
- Panneaux photovoltaïques : seule l'énergie qui excède votre consommation privée est un revenu imposable.
- Usage commercial partiel par le propriétaire : le loyer imputé dans les comptes se déclare comme valeur locative commerciale.
Frais d'entretien : forfait ou frais effectifs
| Âge du bâtiment | Impôt cantonal et communal | Impôt fédéral direct |
|---|---|---|
| Moins de 10 ans | 10 % du rendement brut, max. CHF 7'200 | 10 % du rendement brut, sans maximum |
| Plus de 10 ans | 20 % du rendement brut, max. CHF 12'000 | 20 % du rendement brut, sans maximum |
Vous choisissez chaque année et pour chaque immeuble entre le forfait et les frais effectifs. Le forfait n'est pas admis pour les domaines affermés ni pour les immeubles utilisés principalement par des tiers à des fins commerciales. En frais effectifs, seuls les travaux facturés en 2026 comptent : les acomptes ne sont pas déductibles. Joignez chaque facture dès CHF 5'000. Pour un immeuble loué, d'autres frais s'ajoutent : la conciergerie, et l'énergie ou les taxes si les charges sont comprises dans le loyer. La NOTICE 4 du Service des contributions liste, poste par poste, ce qui est déductible.
| Logement que vous occupez : déductible | Non déductible |
|---|---|
| Réparations et rénovations qui maintiennent la valeur | Travaux qui augmentent la valeur (plus-value) |
| Frais de gérance par des tiers, assurances incendie (ECAP), dégâts d'eau et bris de glace, RC du propriétaire | Assurance ménage et RC privée |
| Versements au fonds de rénovation d'une PPE, entretien des locaux communs | Frais payés par le fonds de rénovation, frais d'exploitation d'une PPE |
| Abonnements d'entretien (ascenseur, chauffage), révision de chaudière, ramonage, impôt foncier | Combustible, énergie et eau, taxes d'épuration et de déchets, déneigement, conciergerie |
| Entretien du jardin, plafonné : 5 % de l'estimation cadastrale × 3,5 %, max. CHF 2'000 | Frais de notaire, augmentation de cédule hypothécaire, protection juridique |
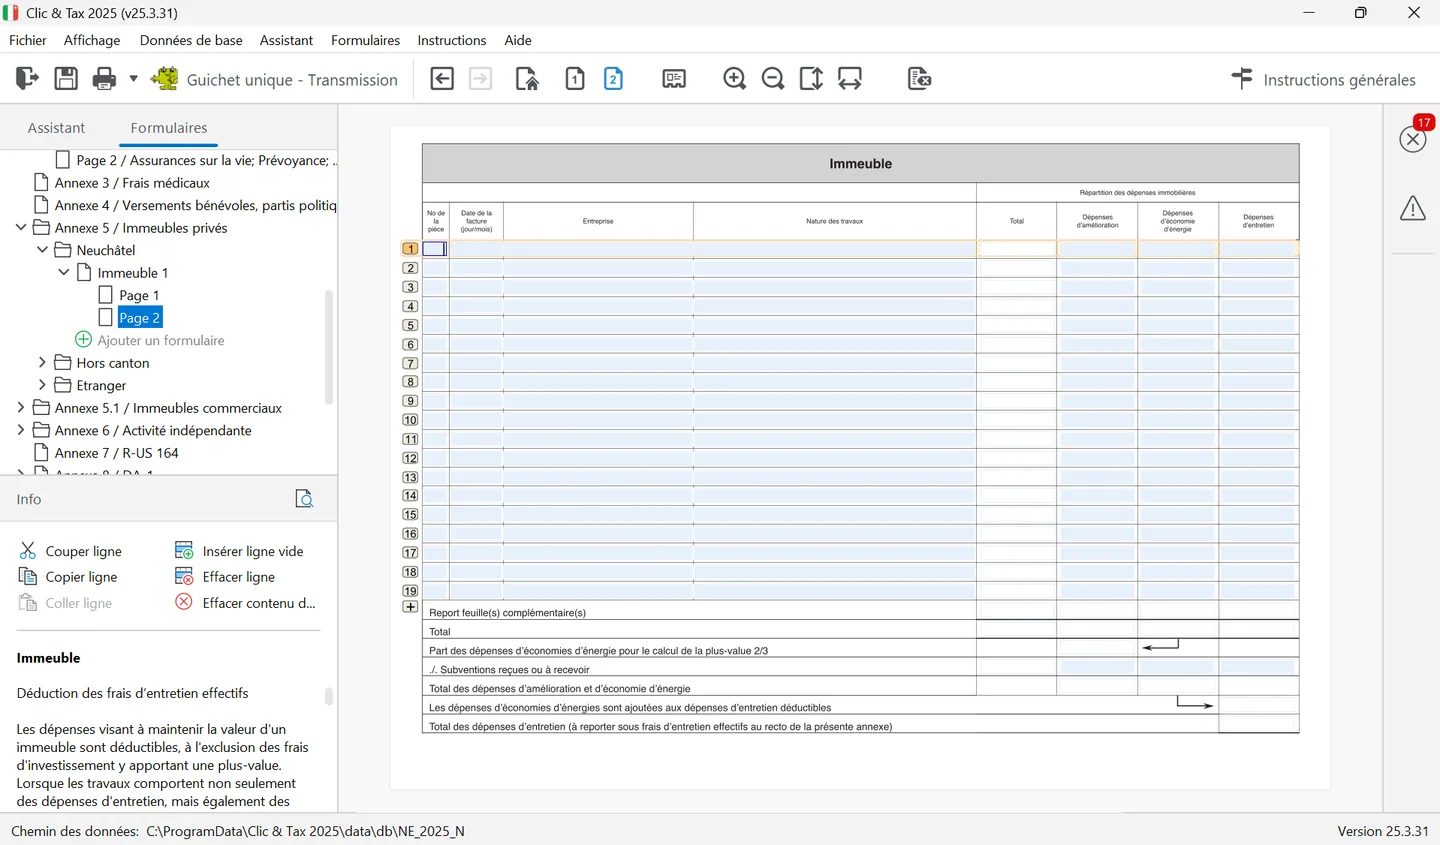
Les frais effectifs se détaillent en page 2 de l'annexe 5, facture par facture : numéro de pièce, date, entreprise, nature des travaux et montant, réparti entre amélioration, économies d'énergie et entretien, subventions déduites. Le total est reporté au recto.
Immeubles hors du canton et à l'étranger : chiffre 4.2
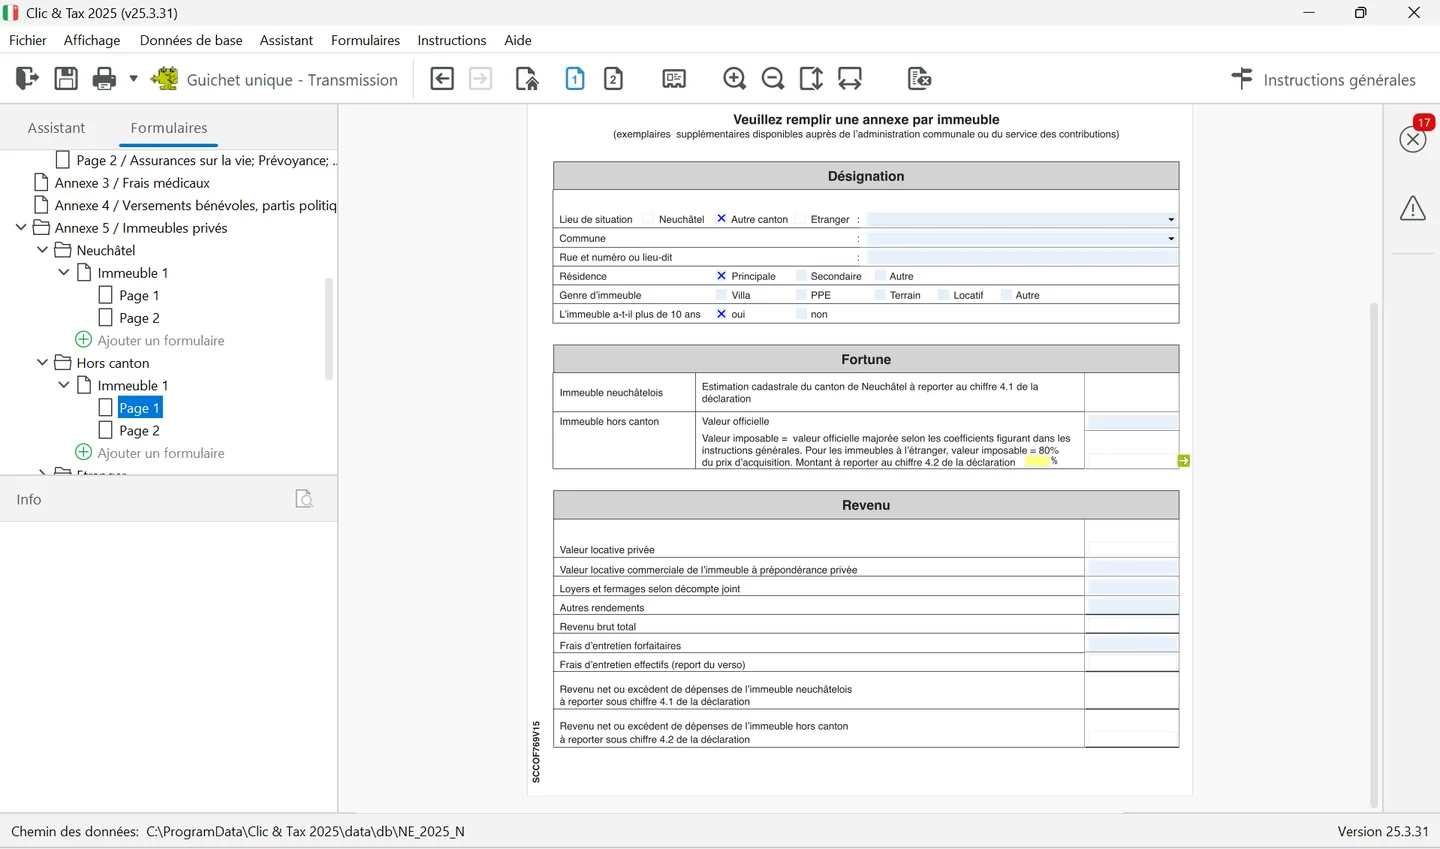
Un immeuble privé situé dans un autre canton est imposé à la valeur officielle de ce canton, corrigée par les coefficients de la Conférence suisse des impôts. Un immeuble à l'étranger compte pour 80 % de son prix d'acquisition, converti en francs au cours du 31 décembre fixé par l'Administration fédérale des contributions. La valeur locative d'une résidence secondaire hors canton se calcule selon le même barème qu'à Neuchâtel ; loyers et frais d'entretien suivent les mêmes règles. Ces immeubles ne sont pas imposés à Neuchâtel, mais comptent pour le taux : le Service des contributions établit d'office la répartition, et une part proportionnelle de vos dettes et intérêts est attribuée à l'autre canton ou pays.
Immeubles commerciaux : annexe 5.1
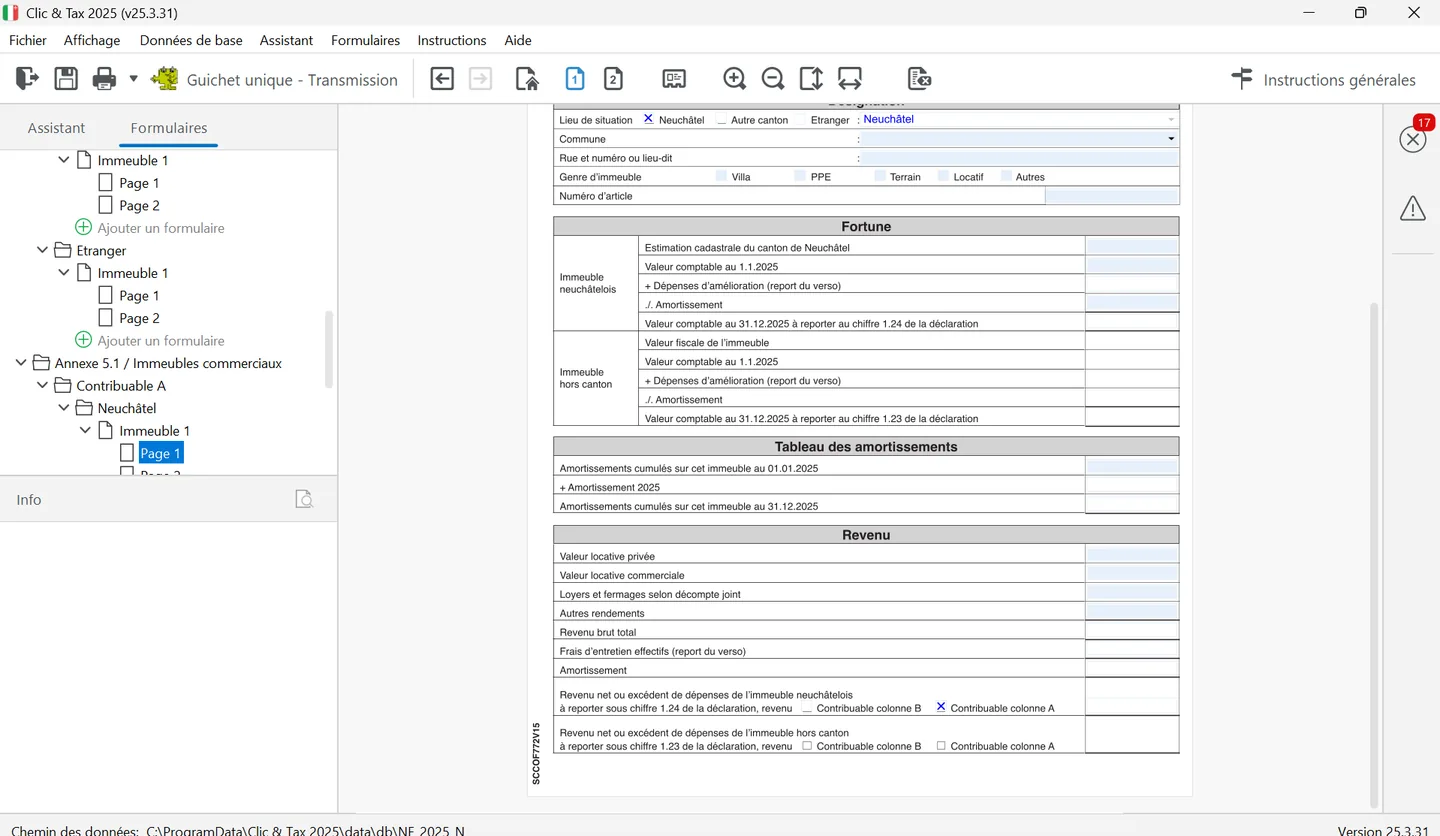
Un immeuble qui fait partie de la fortune commerciale d'un indépendant se déclare dans l'annexe 5.1, classée par contribuable (A ou B) puis par lieu de situation. Elle reprend l'estimation cadastrale (ou la valeur fiscale hors canton), la valeur comptable au 1er janvier, les dépenses d'amélioration et l'amortissement de l'année, un tableau des amortissements cumulés, puis les revenus (valeurs locatives, loyers, autres rendements) moins les frais d'entretien effectifs et l'amortissement. Le revenu net est reporté au chiffre 1.24 pour un immeuble neuchâtelois ou 1.23 pour un immeuble hors canton, dans la colonne du contribuable concerné (voir Salaire et revenus).
Questions fréquentes
Comment est calculée la valeur locative dans le canton de Neuchâtel ?
En pour-cent de l'estimation cadastrale : 3,5 % jusqu'à CHF 500'000, 3,3 % de 500'001 à 1'000'000, 2,7 % jusqu'à 1'500'000, 1,8 % jusqu'à 2'000'000 et 0,8 % au-delà. Pour une villa estimée CHF 600'000, la valeur locative est de CHF 20'800.
Quel forfait d'entretien pour un immeuble à Neuchâtel ?
10 % du rendement brut, au maximum CHF 7'200, pour un bâtiment de moins de 10 ans ; 20 %, au maximum CHF 12'000, au-delà. Pour l'impôt fédéral, les mêmes pourcentages s'appliquent sans maximum. Vous pouvez choisir les frais effectifs à la place, chaque année et pour chaque immeuble.
Comment déclarer un appartement à l'étranger dans Clic&Tax ?
Dans l'annexe 5, reporté au chiffre 4.2. Sa valeur fiscale est de 80 % du prix d'acquisition, convertie en francs au cours du 31 décembre. Il n'est pas imposé à Neuchâtel mais sert à déterminer le taux de l'impôt.
Faut-il joindre les factures d'entretien à la déclaration neuchâteloise ?
Oui, chaque facture de CHF 5'000 ou plus, ainsi que les décomptes des immeubles en gérance. Seuls les frais facturés durant l'année sont déductibles, pas les acomptes.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration neuchâteloise pour vous, immeubles, titres et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des Instructions générales 2025 du Service des contributions de la République et Canton de Neuchâtel, de l'aperçu des déductions pour l'année 2026 publié dans ses instructions intermédiaires 2026, de ses notices et de la feuille cantonale Neuchâtel de l'Administration fédérale des contributions (état février 2026). En cas de doute, les instructions générales du Service des contributions font foi.