Clic&Tax · Chapitre 2/11
Situation personnelle dans Clic&Tax : colonnes A et B, état civil, confession, enfants et informations complémentaires
En bref
- La situation qui compte est celle du 31 décembre 2026 (ou de la fin de l'assujettissement). Elle détermine les déductions sociales, le splitting et la contribution ecclésiastique.
- Personne seule : colonne A. Couple marié ou partenaires enregistrés : la personne nommée en premier dans l'adresse en colonne A, son conjoint en colonne B, dans une seule déclaration.
- La contribution ecclésiastique neuchâteloise est facultative : elle est facturée selon la confession indiquée, mais aucune poursuite n'est engagée si elle n'est pas payée.
- Pour chaque enfant à charge, une déduction de CHF 6'200 à 8'200 selon l'âge et un rabais de CHF 200 sur l'impôt cantonal. Les concubins partagent par moitié.
Colonne A, colonne B
La déclaration neuchâteloise a deux colonnes. Une personne seule (célibataire, veuve, séparée ou divorcée) remplit uniquement la colonne A. Les personnes mariées et les partenaires enregistrés déposent une déclaration commune pour toute l'année, même s'ils se sont mariés en cours d'année : la personne qui apparaît en premier dans l'adresse utilise la colonne A, son conjoint la colonne B. En cas de séparation ou de divorce en 2026, chacun remplit sa propre déclaration pour l'année entière. Le mineur qui travaille dépose sa propre déclaration dès que son revenu net dépasse CHF 18'000 ; ses autres revenus et sa fortune figurent dans la déclaration du parent qui exerce l'autorité parentale.
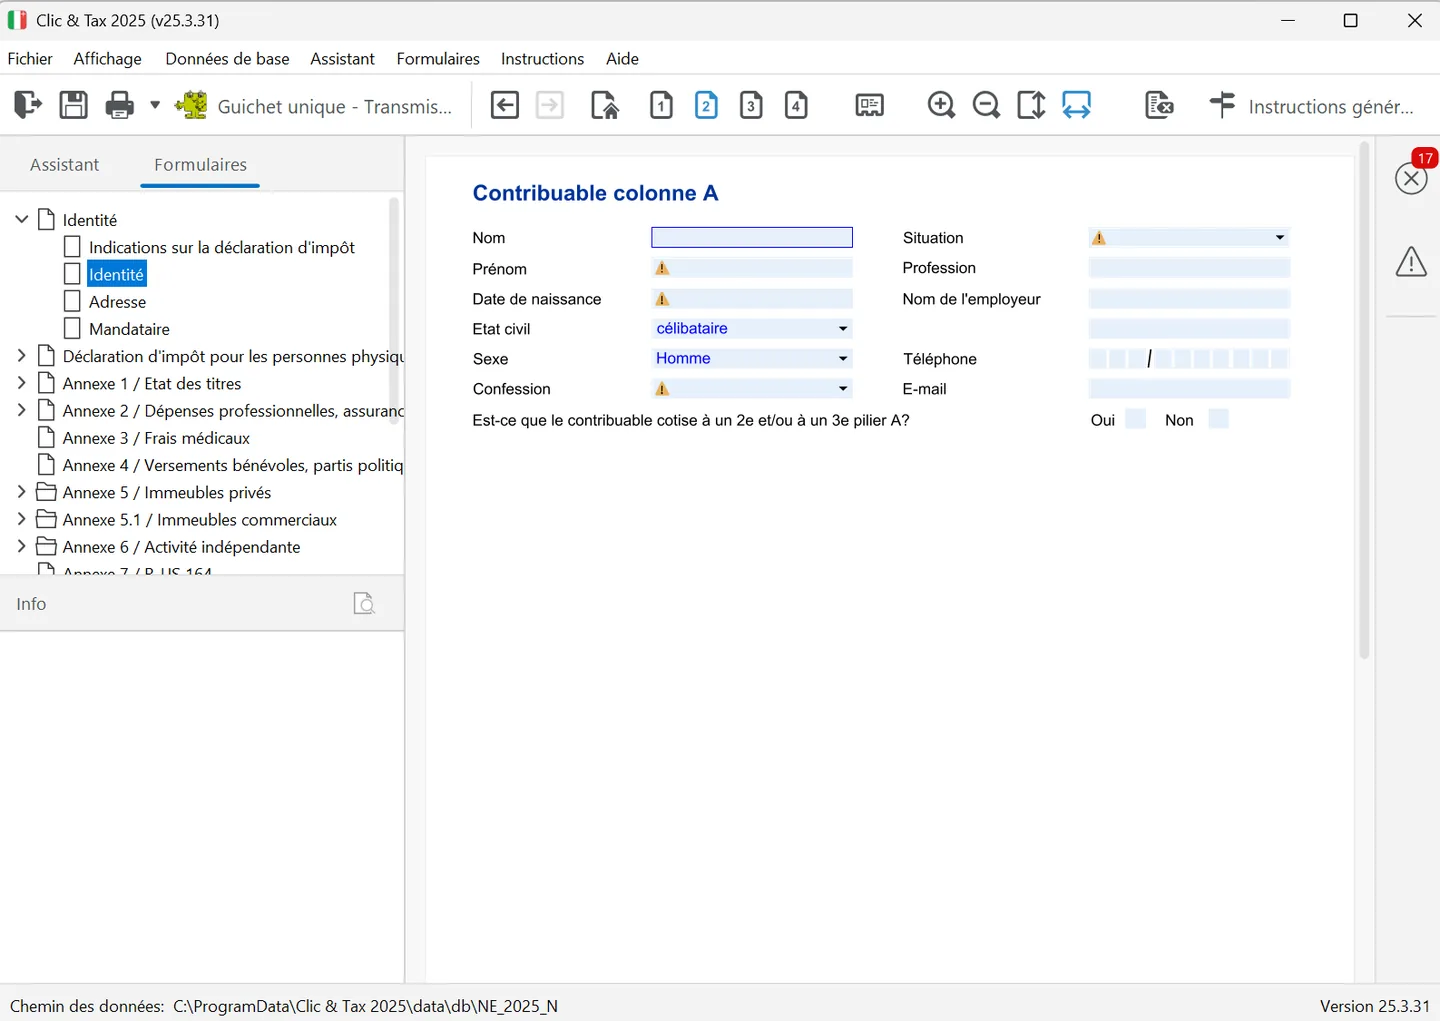
Dans Clic&Tax, ces données se remplissent dans la branche « Identité » de l'onglet « Formulaires » : la page « Identité » contient une fiche « Contribuable colonne A » (et une fiche colonne B pour le conjoint), la page « Adresse » l'adresse d'envoi (titre, nom, chez/par, case postale, rue, NPA et localité, pays).
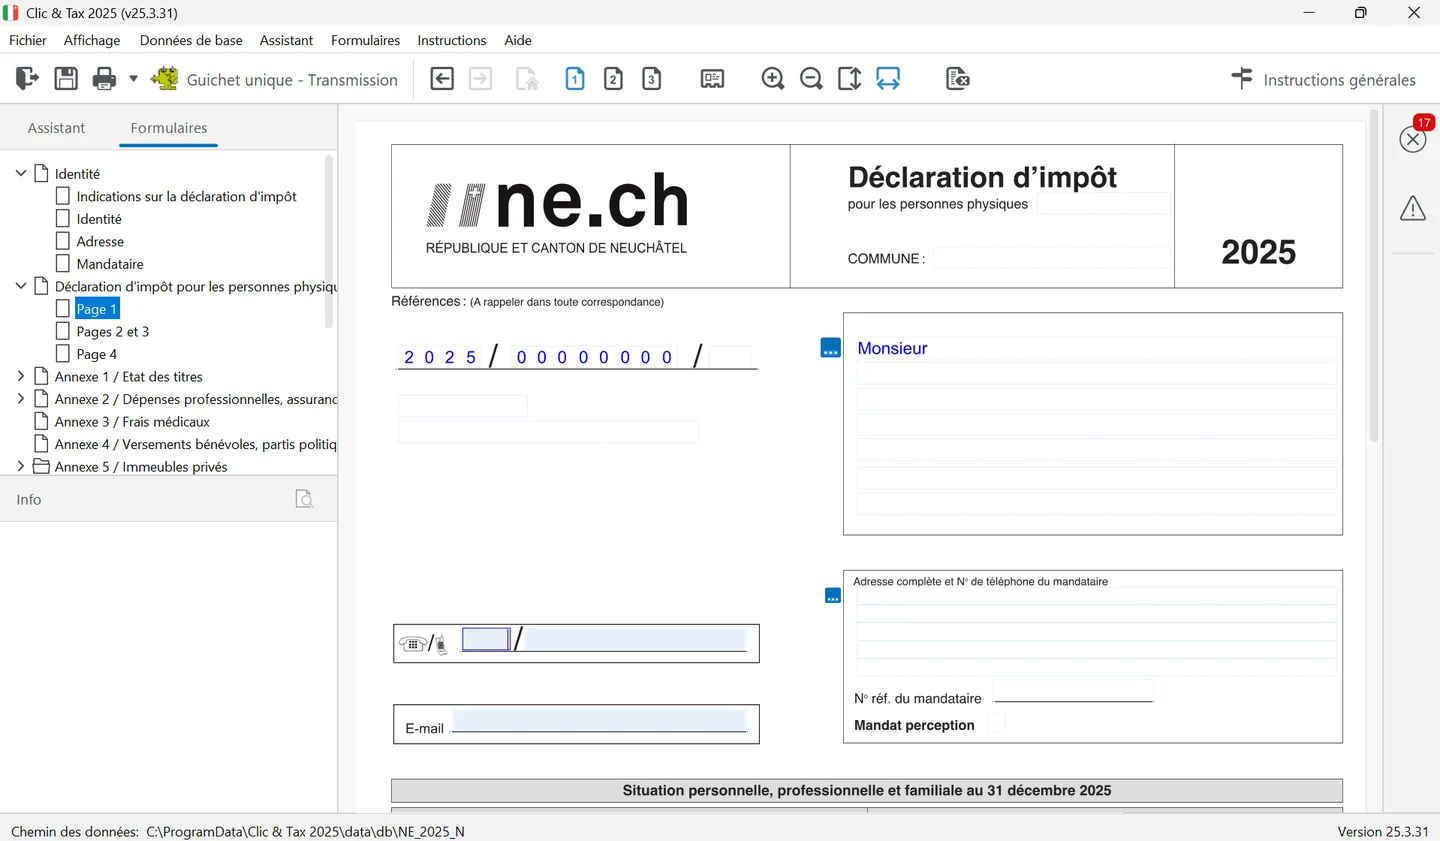
La branche « Déclaration d'impôt pour les personnes physiques » reproduit ensuite le formulaire officiel en trois écrans : « Page 1 » (références, adresse, mandataire, situation personnelle et enfants), « Pages 2 et 3 » (revenus, fortune et déductions, chiffres 1.11 à 11) et « Page 4 » (informations complémentaires). Vous pouvez remplir directement ces pages, comme sur papier.
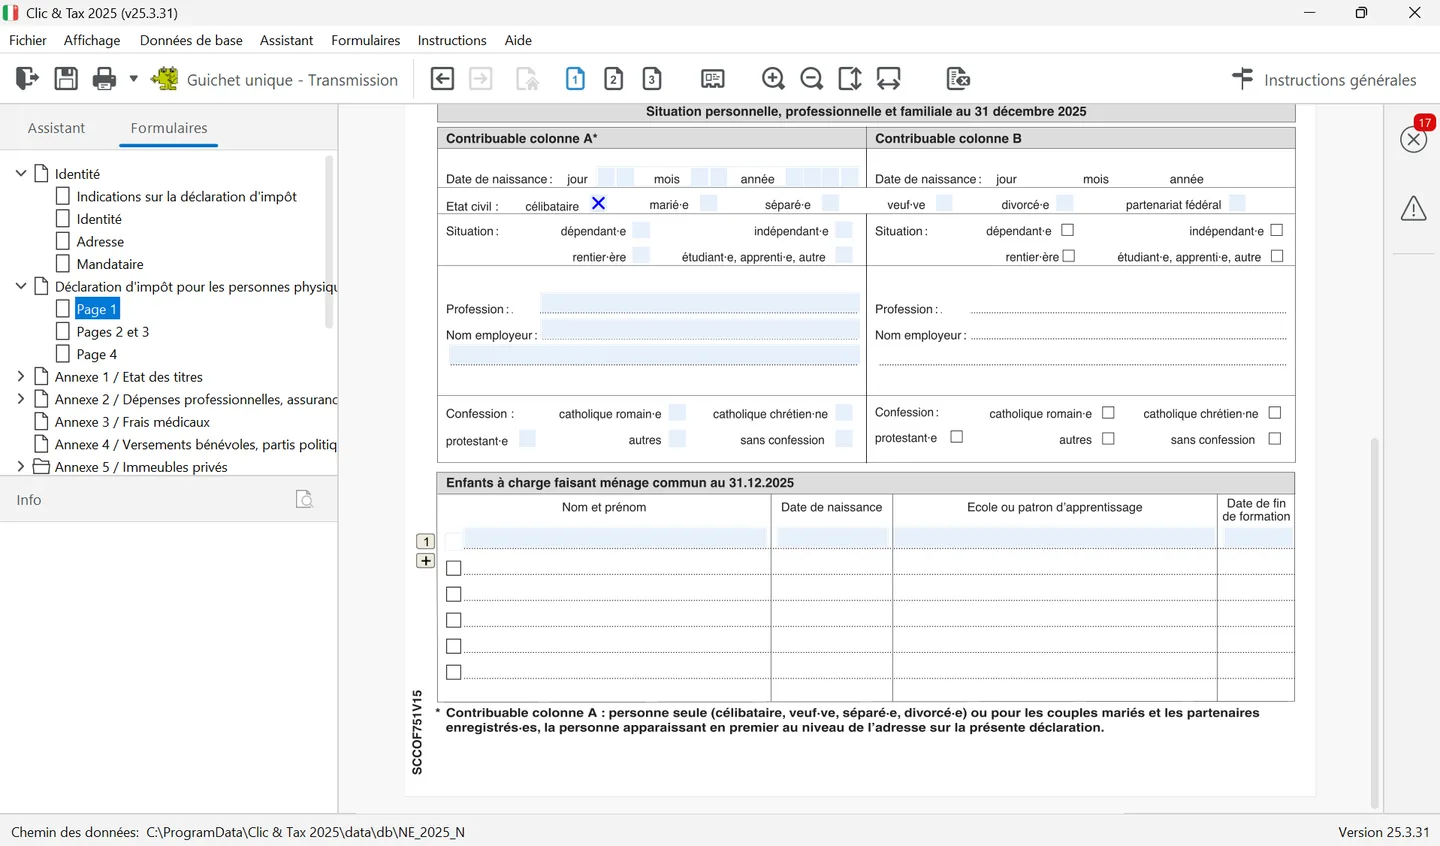
État civil, situation et confession
- Nom, prénom, date de naissance et sexe, puis téléphone et e-mail (facultatifs).
- État civil au 31 décembre : célibataire, marié·e, séparé·e, divorcé·e, veuf·ve ou partenariat fédéral.
- Partenariat enregistré fédéral : cochez « partenariat fédéral ». Il a les mêmes effets fiscaux que le mariage. Le partenariat cantonal neuchâtelois, lui, n'est pas assimilé au mariage : ne cochez surtout pas cette case.
- Situation : dépendant·e (salarié), indépendant·e, rentier·ère, ou étudiant·e, apprenti·e, autre.
- Profession et nom de l'employeur.
- Confession : catholique romain·e, catholique chrétien·ne, protestant·e, autres ou sans confession.
- « Est-ce que le contribuable cotise à un 2e et/ou à un 3e pilier A ? » : répondez avec soin. Sans 2e ni 3e pilier, le plafond de la déduction pour primes d'assurance (chiffre 6.8) augmente de 25 % (voir Déductions).
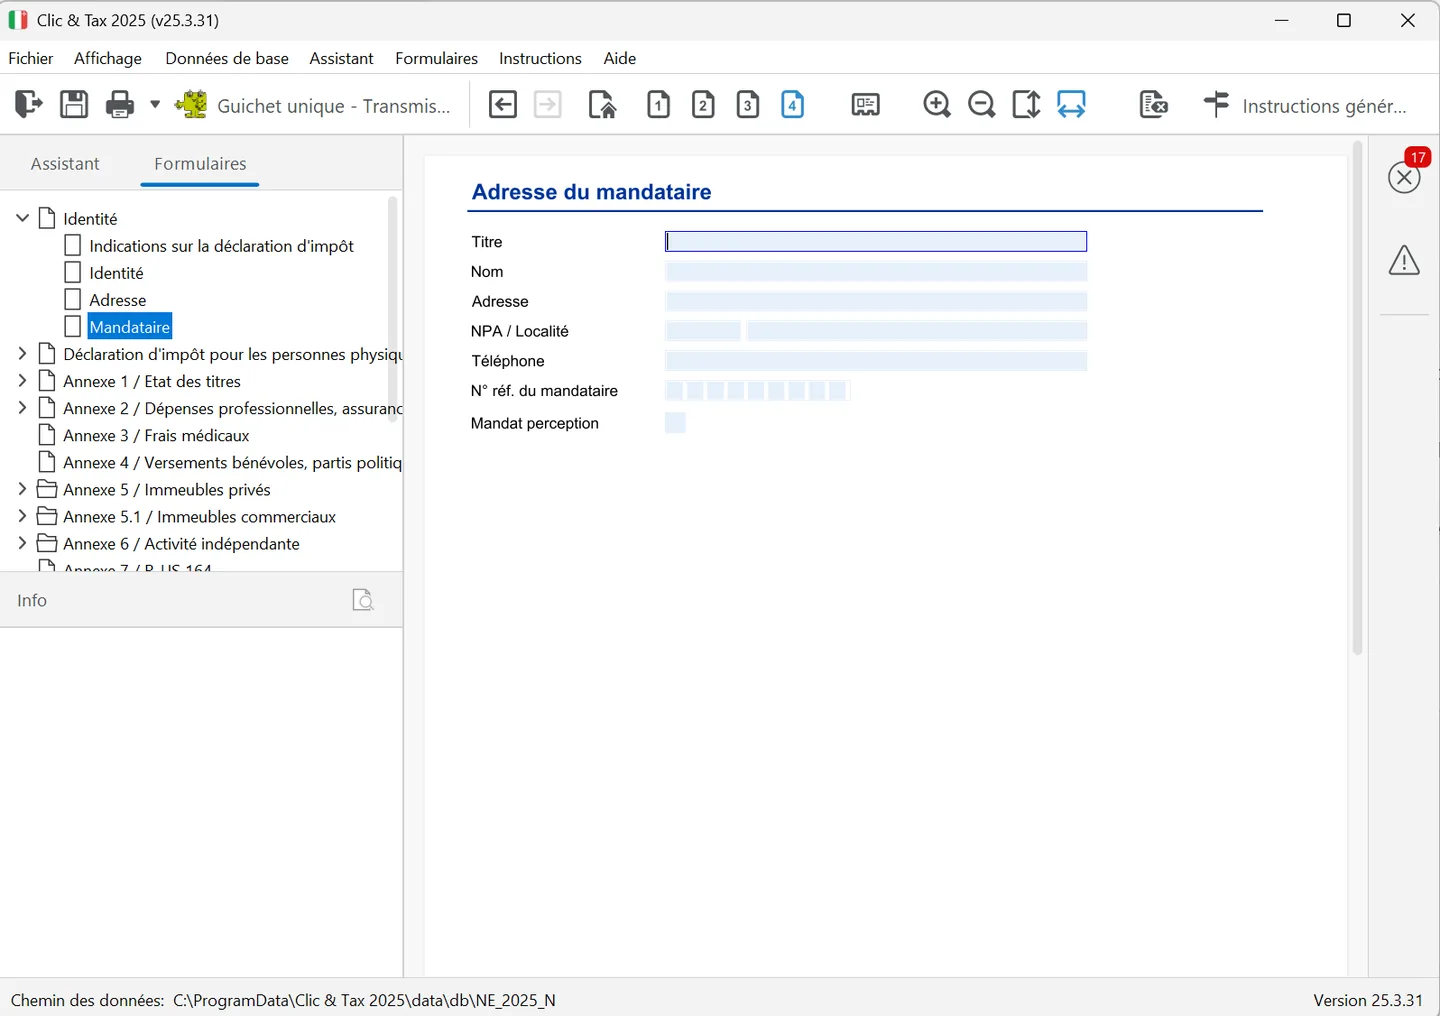
Si une fiduciaire remplit votre déclaration, ses coordonnées vont dans la page « Mandataire » (« Adresse du mandataire » : titre, nom, adresse, NPA et localité, téléphone, numéro de référence du mandataire). La case « Mandat perception » l'autorise en plus à consulter votre compte courant d'impôt et à modifier vos tranches. Sur papier, la déclaration est signée par les deux conjoints ; avec Clic&Tax, seule la quittance est signée, et rien du tout si vous passez par le Guichet unique.
Enfants à charge
Le tableau « Enfants à charge faisant ménage commun au 31.12 », en bas de la Page 1, liste les enfants mineurs et les enfants majeurs en apprentissage ou aux études qui vivent avec vous : nom et prénom, date de naissance, école ou patron d'apprentissage et date de fin de formation. Le bouton « + » ajoute des lignes. Un enfant majeur en formation à qui vous versez une pension se déclare à la question 9 des informations complémentaires (voir plus bas). La déduction dépend de l'âge révolu à la fin de l'année et augmente dès que l'enfant atteint, en cours d'année, la première année de la catégorie suivante.
| Âge de l'enfant | Déduction cantonale (chiffre 7.2) | Impôt fédéral direct |
|---|---|---|
| 0 à 4 ans | CHF 6'200 | CHF 6'800 |
| 4 à 14 ans | CHF 6'700 | CHF 6'800 |
| 14 ans et plus (en formation) | CHF 8'200 | CHF 6'800 |
En plus de la déduction, chaque enfant donne droit à un rabais de CHF 200 sur l'impôt cantonal sur le revenu, calculé d'office. Les parents seuls qui vivent avec leurs enfants bénéficient du splitting (taux calculé sur 52 % du revenu) et de la déduction pour famille à revenu modeste. Les montants de ces déductions sont détaillés au chapitre Déductions.
| Situation | Règle neuchâteloise |
|---|---|
| Concubins avec enfant commun | Chacun peut demander la moitié de la déduction pour enfant ; à défaut, elle va à celui qui la demande ou au revenu imposable le plus élevé. Le splitting ne s'applique pas aux deux. |
| Garde alternée reconnue | Parents imposés séparément, autorité parentale conjointe, séjours équivalents et aucune contribution d'entretien versée : déduction par moitié, splitting pour le parent qui assume l'essentiel de l'entretien |
| Garde alternée non reconnue | Déduction et splitting au parent qui a l'autorité parentale, la garde la plus importante ou qui reçoit les contributions d'entretien |
| Enfant majeur en formation qui reçoit une pension | Pas de déduction pour enfant pour le parent qui paie, mais déduction pour personne nécessiteuse à charge (chiffre 7.3) |
Les informations complémentaires
Au verso de la déclaration, la page des informations complémentaires pose neuf questions. Dans Clic&Tax, c'est la « Page 4 » de la déclaration : cochez la case de chaque question qui vous concerne et complétez les champs. Les pensions alimentaires de la question 2 sont reportées automatiquement au chiffre 2.5 (reçues) et au chiffre 6.10 (versées). L'IBAN pour les remboursements (format CH suivi de 19 positions) se saisit dans la partie « Questions complémentaires » du logiciel, dont les réponses figurent dans les codes-barres de la quittance.
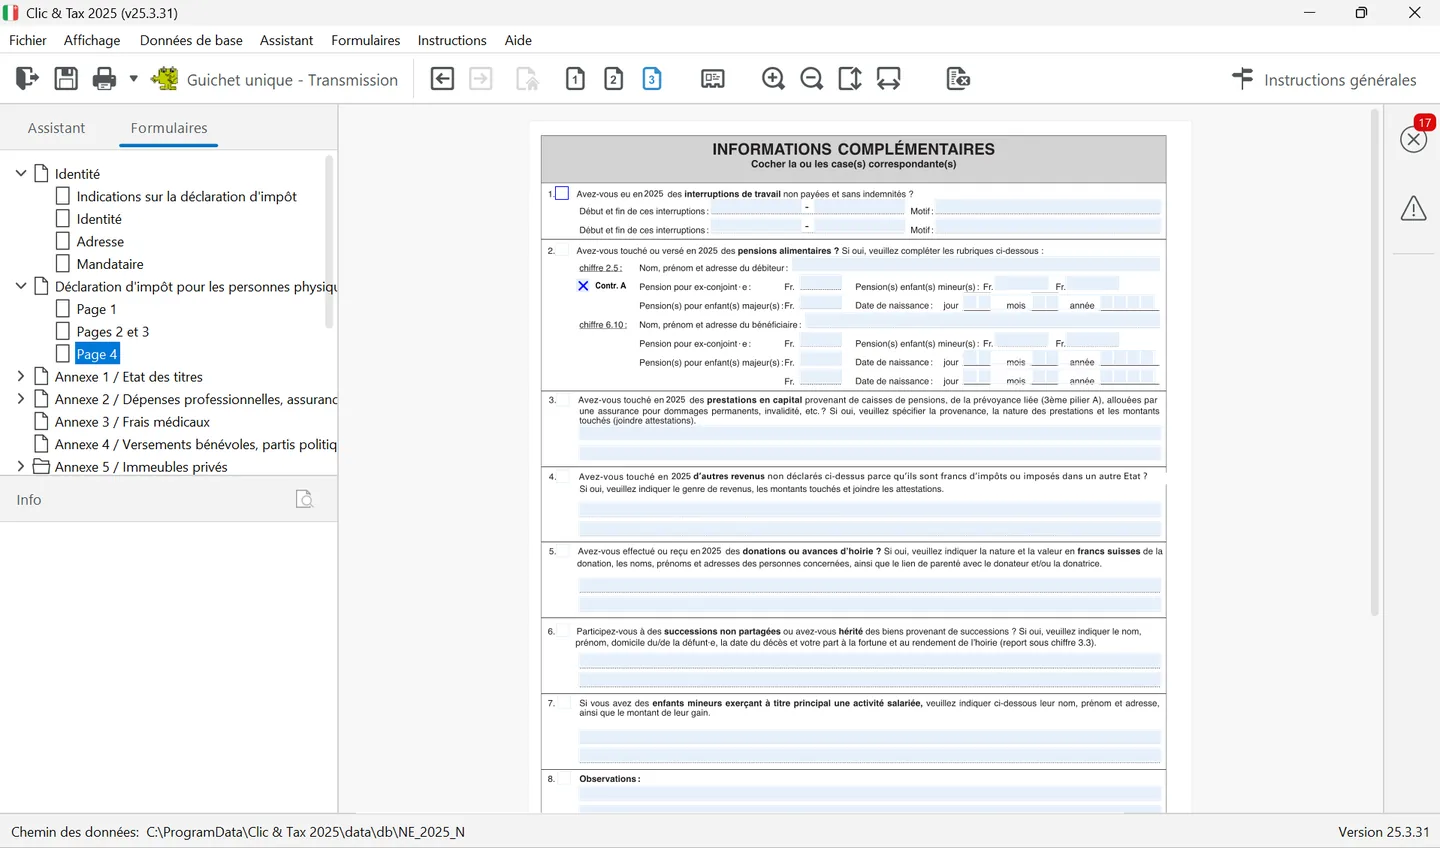
| Question | À indiquer |
|---|---|
| 1. Interruptions de travail | Périodes non payées et sans indemnités (maladie, chômage, congé sans solde) avec leur motif |
| 2. Pensions alimentaires | Montants reçus ou versés pour l'ex-conjoint, les enfants mineurs et majeurs, avec le nom et l'adresse du débiteur ou du bénéficiaire |
| 3. Prestations en capital | Capital de caisse de pension, de 3e pilier A ou d'assurance reçu en 2026, avec les attestations |
| 4. Revenus non déclarés | Revenus exonérés ou imposés dans un autre État, ainsi que les salaires en procédure de décompte simplifiée |
| 5. Donations et avances d'hoirie | Nature, valeur, personnes concernées et lien de parenté |
| 6. Successions | Défunt, date du décès et votre part à la fortune et au rendement d'une succession non partagée (report au chiffre 3.3) |
| 7. Enfants mineurs salariés | Nom, adresse et montant de leur gain |
| 8. Observations | Toute information utile à la taxation |
| 9. Personnes nécessiteuses | Personnes à votre charge incapables de travailler, et enfants majeurs en formation auxquels vous versez une pension |
Arrivé dans le canton en cours d'année depuis un autre canton ? Le domicile au 31 décembre vaut pour toute l'année. Arrivé de l'étranger ou parti à l'étranger, seule la durée du séjour dans le canton est imposée (voir NOTICE 1). Une fois la situation complétée, passez aux salaires et revenus.
Questions fréquentes
Qui remplit la colonne A et qui la colonne B dans la déclaration neuchâteloise ?
Une personne seule remplit uniquement la colonne A. Pour un couple marié ou des partenaires enregistrés, la personne qui apparaît en premier dans l'adresse de la déclaration utilise la colonne A, son conjoint la colonne B.
La contribution ecclésiastique est-elle obligatoire dans le canton de Neuchâtel ?
Non. Elle est facturée selon la confession indiquée dans la déclaration, mais son paiement est facultatif : aucune poursuite n'est engagée en cas de non-paiement.
Combien vaut la déduction pour enfant à Neuchâtel en 2026 ?
CHF 6'200 pour un enfant de 0 à 4 ans, CHF 6'700 de 4 à 14 ans et CHF 8'200 dès 14 ans s'il est en formation, plus un rabais de CHF 200 par enfant sur l'impôt cantonal. Pour l'impôt fédéral, la déduction est de CHF 6'800 par enfant.
Comment les concubins se partagent-ils la déduction pour enfant ?
Chacun peut demander la moitié de la déduction pour enfant à charge. Sans demande, elle est attribuée à celui qui la demande ou à celui qui a le revenu imposable le plus élevé.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration neuchâteloise pour vous, immeubles, titres et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des Instructions générales 2025 du Service des contributions de la République et Canton de Neuchâtel, de l'aperçu des déductions pour l'année 2026 publié dans ses instructions intermédiaires 2026, de ses notices et de la feuille cantonale Neuchâtel de l'Administration fédérale des contributions (état février 2026). En cas de doute, les instructions générales du Service des contributions font foi.