Clic&Tax · Chapitre 9/11
Déductions dans Clic&Tax : primes d'assurance, frais de garde, frais médicaux, dons et déductions sociales (chiffres 6.7 à 7.3)
En bref
- Primes d'assurance maladie, accident et vie, et intérêts d'épargne (chiffre 6.8) : au plus CHF 4'900 pour un couple marié et CHF 2'500 pour les autres, + CHF 800 par enfant ou personne à charge ; 25 % de plus sans 2e ni 3e pilier.
- Frais de garde d'enfants de moins de 14 ans (6.13) : jusqu'à CHF 20'400 par enfant, si les deux parents travaillent. Formation professionnelle (6.14) : jusqu'à CHF 12'400.
- Frais médicaux (6.17) : seule la part qui dépasse 5 % du revenu net (chiffre 6.16) est déductible. Dons (6.18) : dès CHF 100, jusqu'à 5 % du revenu net.
- Déductions sociales : revenu modeste dégressif (7.1), CHF 6'200 à 8'200 par enfant (7.2), CHF 3'100 par personne nécessiteuse (7.3).
Vue d'ensemble des déductions 2026
| Déduction | Chiffre | Impôt cantonal et communal | Impôt fédéral direct |
|---|---|---|---|
| Cotisations AVS/AI/APG/AC des non-actifs | 6.7 | Montant payé | Montant payé |
| Primes d'assurance, couple marié | 6.8 | CHF 4'900 (CHF 6'125 sans 2e ni 3e pilier) | CHF 3'700 (CHF 5'550) |
| Primes d'assurance, autres | 6.8 | CHF 2'500 (CHF 3'125) | CHF 1'800 (CHF 2'700) |
| Supplément par enfant ou personne à charge | 6.8 | CHF 800 | CHF 700 |
| Deux conjoints qui travaillent | 6.9 | 25 % du revenu le plus bas, max. CHF 1'200 | 50 %, min. CHF 8'600, max. CHF 14'100 |
| Frais liés à un handicap | 6.11 | Frais payés ou forfait | Frais payés ou forfait |
| Versements aux partis politiques | 6.12 | max. CHF 5'200 | max. CHF 10'600 |
| Frais de garde (moins de 14 ans) | 6.13 | max. CHF 20'400 par enfant | max. CHF 25'800 par enfant |
| Formation et perfectionnement | 6.14 | max. CHF 12'400 | max. CHF 13'000 |
| Frais médicaux | 6.17 | Part dépassant 5 % du revenu net | Part dépassant 5 % du revenu net |
| Dons | 6.18 | min. CHF 100, max. 5 % du revenu net | min. CHF 100, max. 20 % |
| Revenu modeste ; couple marié (impôt fédéral) | 7.1 | max. CHF 3'800 ou 2'100, dégressif | CHF 2'800 pour les couples mariés |
| Par enfant | 7.2 | CHF 6'200, 6'700 ou 8'200 selon l'âge | CHF 6'800 |
| Personne nécessiteuse à charge | 7.3 | CHF 3'100 | CHF 6'800 |
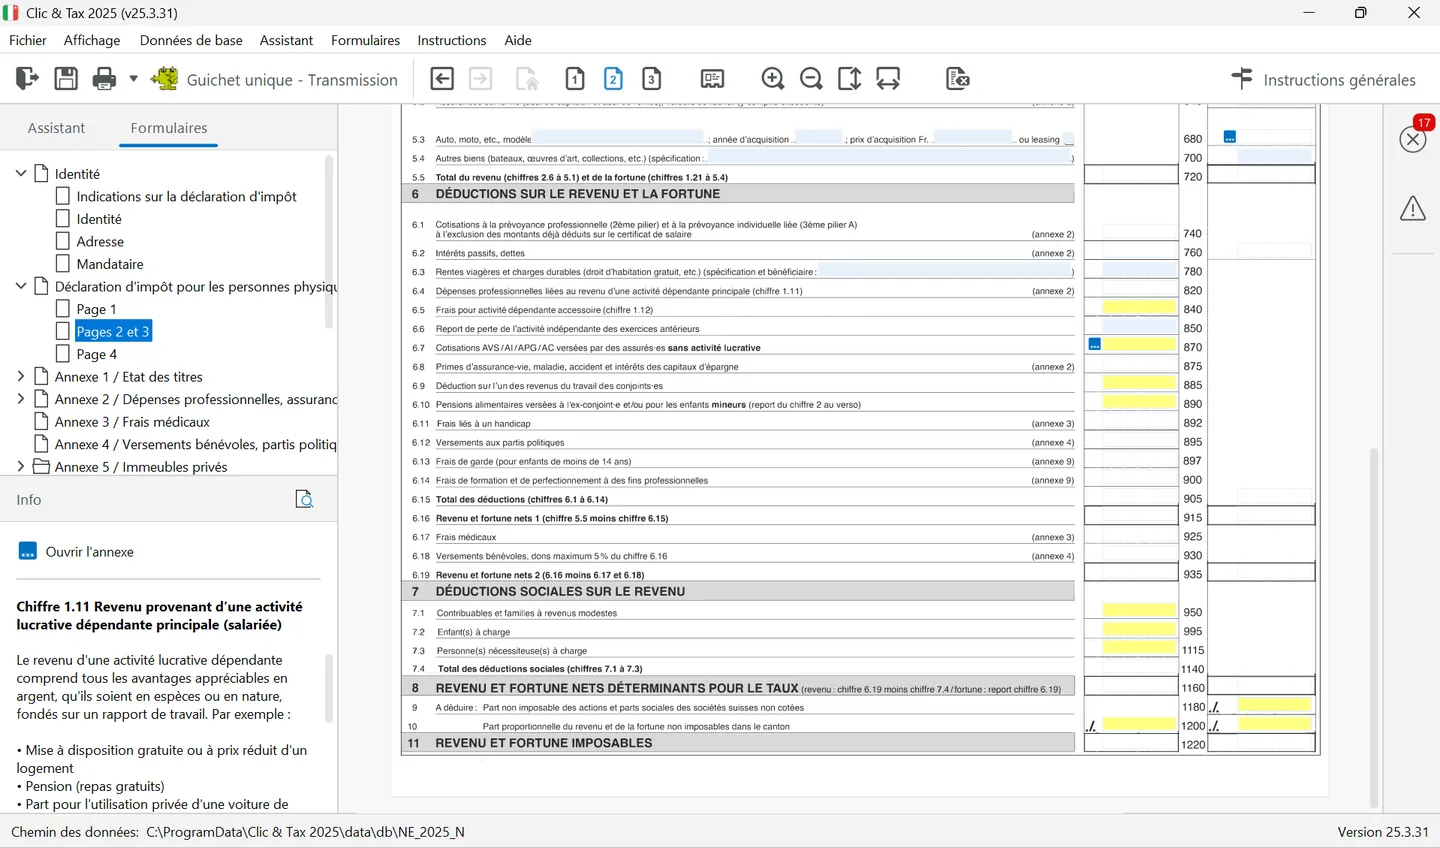
Clic&Tax calcule lui-même les plafonds et les déductions sociales : vous saisissez les montants payés, il retient le maximum admis. Les déductions se trouvent au bas des « Pages 2 et 3 » (chiffres 6.1 à 11) ; les champs en jaune, comme 6.9, 6.10 et 7.1 à 7.3, sont calculés automatiquement et ne se saisissent pas. Le bouton « ... » du chiffre 6.7 ouvre un tableau pour les cotisations AVS des personnes sans activité lucrative, par contribuable. Pour l'impôt fédéral, le Service des contributions applique d'office les montants fédéraux. Les détails se remplissent dans les annexes : annexe 2 (verso) pour les primes, annexe 3 pour les frais médicaux et de handicap, annexe 4 pour les dons et les partis, annexe 9 pour la garde et la formation.
Primes d'assurance et intérêts d'épargne : chiffre 6.8
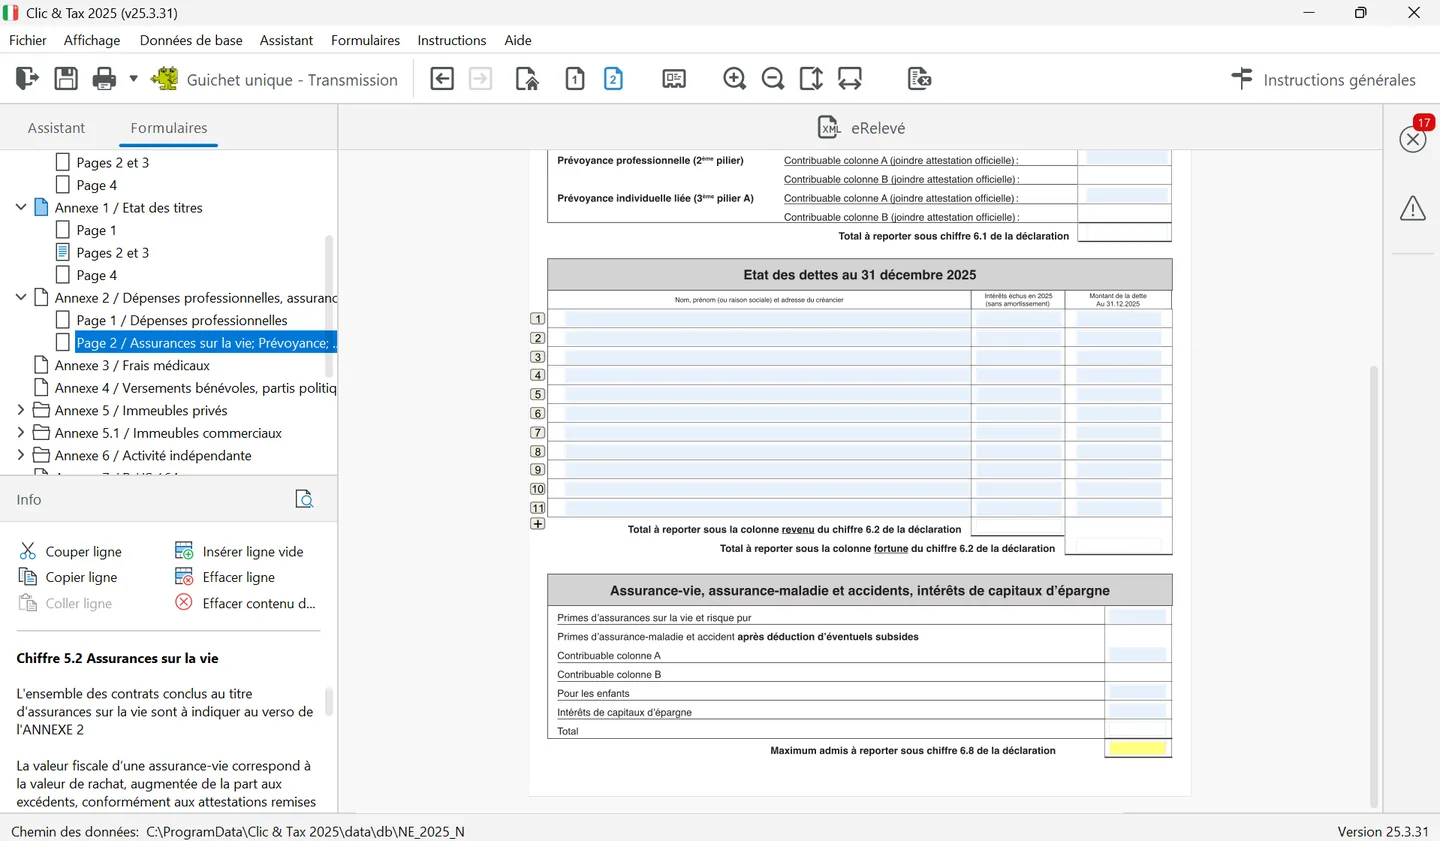
Au verso de l'annexe 2, inscrivez par conjoint les primes d'assurance-maladie et accident (de base et complémentaires, perte de gain) payées en 2026, après déduction des subsides de l'Office cantonal de l'assurance-maladie, les primes d'assurance-vie et risque pur, et les intérêts des capitaux d'épargne (comptes, livrets, obligations, prêts privés). Les rendements d'actions et de fonds n'en font pas partie. Le total est plafonné, selon votre situation, puis reporté au chiffre 6.8. Le plafond augmente de 25 % si vous n'avez cotisé ni au 2e pilier ni au 3e pilier A, et de CHF 800 par enfant ou personne à charge.
Couples, pensions alimentaires et handicap : chiffres 6.9 à 6.12
- 6.9 Deux revenus : si les deux conjoints travaillent, 25 % du revenu le moins élevé (après frais, cotisations sociales et LPP), au maximum CHF 1'200. Aussi admis si un conjoint seconde l'autre de manière importante dans une activité indépendante, mais pas en cas de perte.
- 6.10 Pensions alimentaires versées à l'ex-conjoint et pour les enfants mineurs : déductibles en entier, allocations familiales et prestations en nature (loyer, primes) comprises. Complétez la question 2 des informations complémentaires. Une pension pour un enfant majeur n'est pas déductible, mais donne droit à la déduction pour personne nécessiteuse (7.3).
- 6.11 Frais liés à un handicap : entièrement déductibles, soit en frais effectifs (avec questionnaire médical), soit par un forfait annuel selon l'allocation pour impotence, la surdité ou les dialyses. Remplissez l'annexe 3.
- 6.12 Partis politiques : jusqu'à CHF 5'200, si le parti est inscrit au registre fédéral des partis, représenté dans un parlement cantonal ou a obtenu au moins 3 % des voix à la dernière élection cantonale (annexe 4).
Frais de garde et de formation : chiffres 6.13 et 6.14
Les frais de garde par des tiers d'un enfant de moins de 14 ans qui vit avec vous et donne droit à la déduction pour enfant sont déductibles jusqu'à CHF 20'400 par enfant : crèche, accueil parascolaire, maman de jour, fille au pair, camps de vacances, garde par des proches rémunérée. Indiquez les montants après déduction des subventions dans l'annexe 9. Conditions : les deux parents travaillent (une rente AI ou une formation comptent comme activité), ou le parent seul travaille. Les concubins se partagent la déduction par moitié, sauf accord différent. Pendant le chômage, la garde par des proches n'est pas déductible.
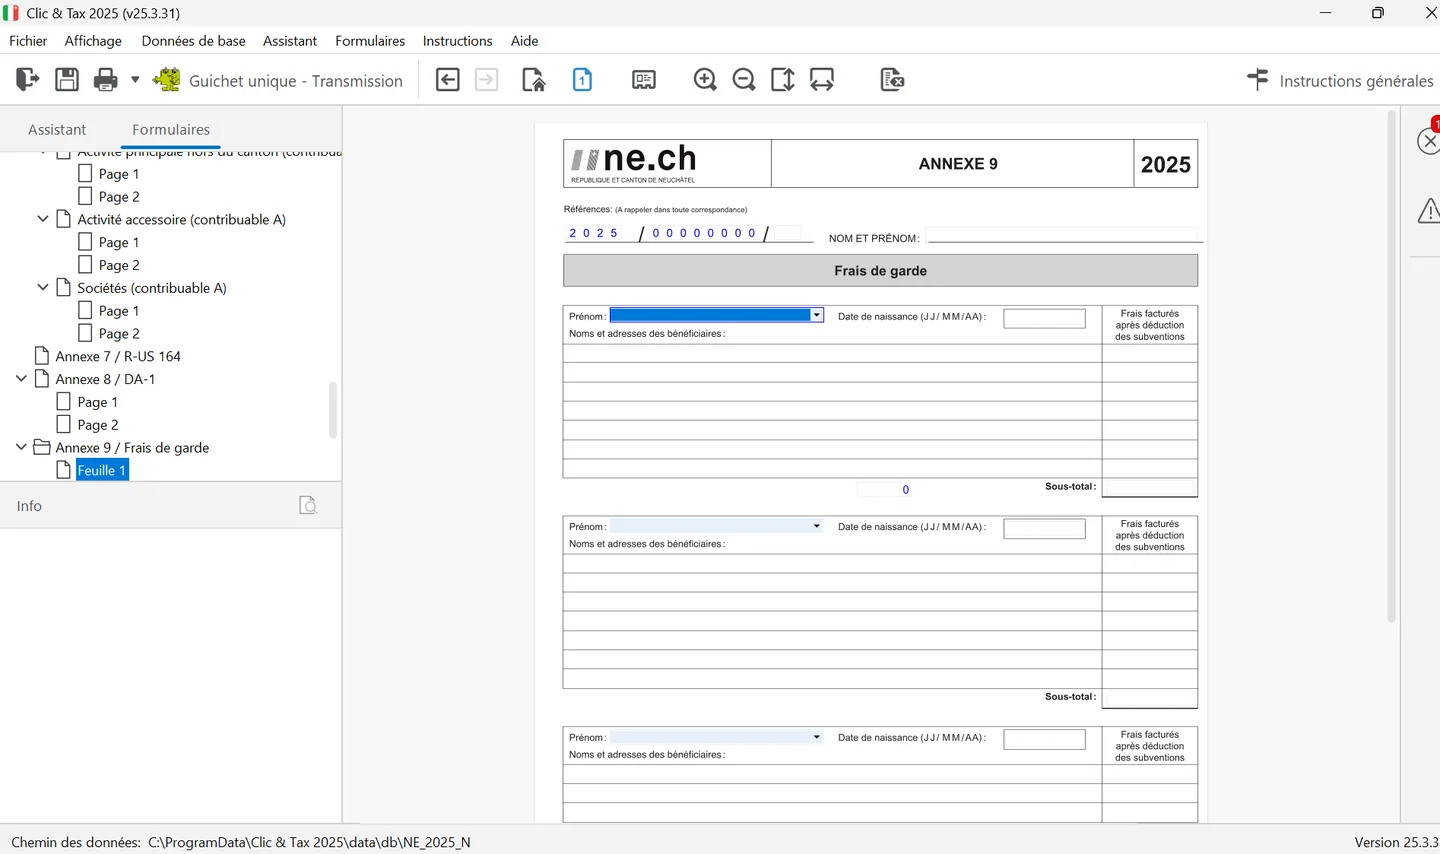
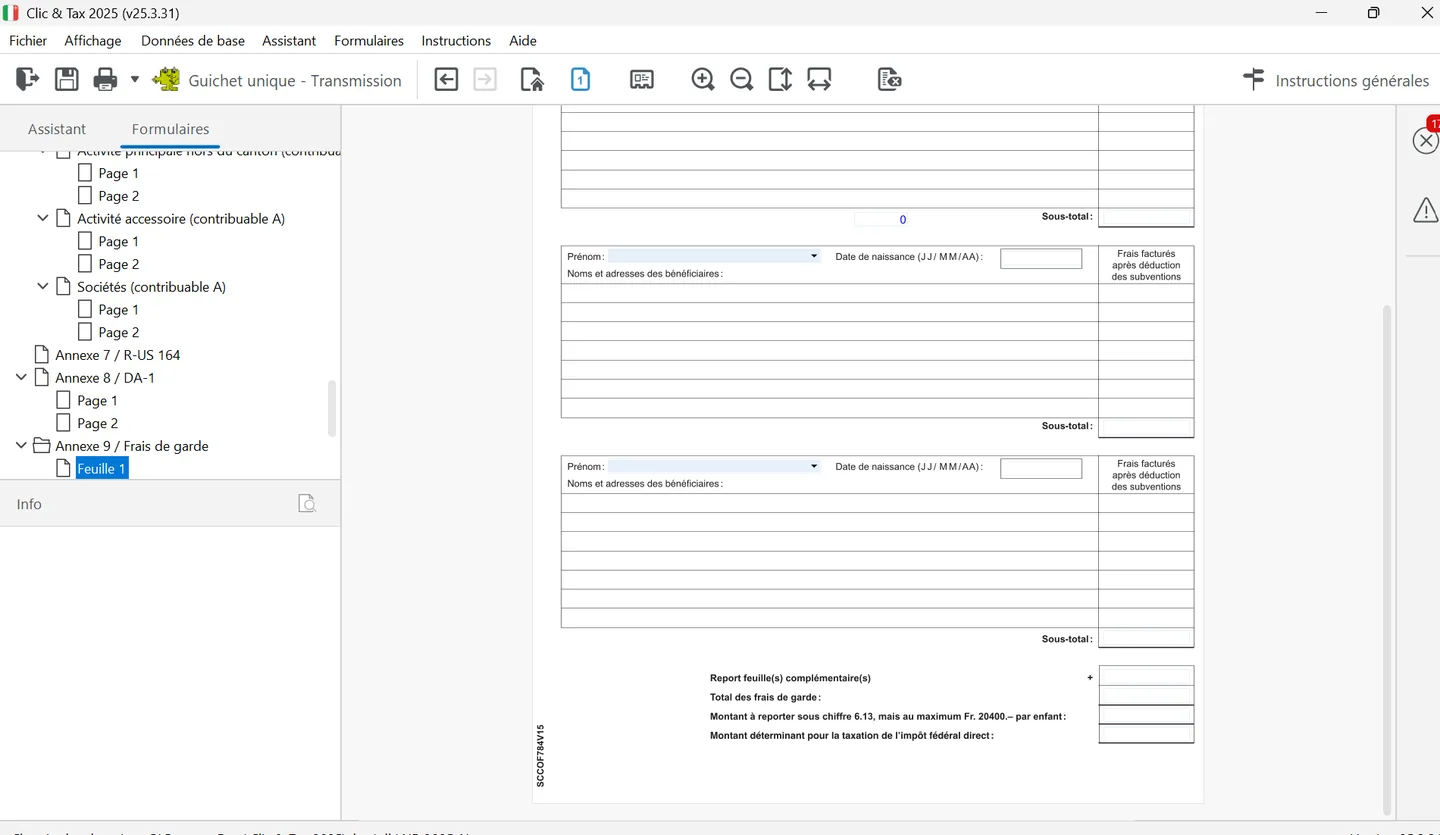
L'annexe 9 / Frais de garde comporte des feuilles (Feuille 1, 2, 3) avec un cadre par enfant : prénom choisi dans la liste, date de naissance, noms et adresses des bénéficiaires et frais facturés après déduction des subventions. Le total est reporté au chiffre 6.13, au maximum CHF 20'400 par enfant ; une ligne distincte donne le montant déterminant pour l'impôt fédéral direct.
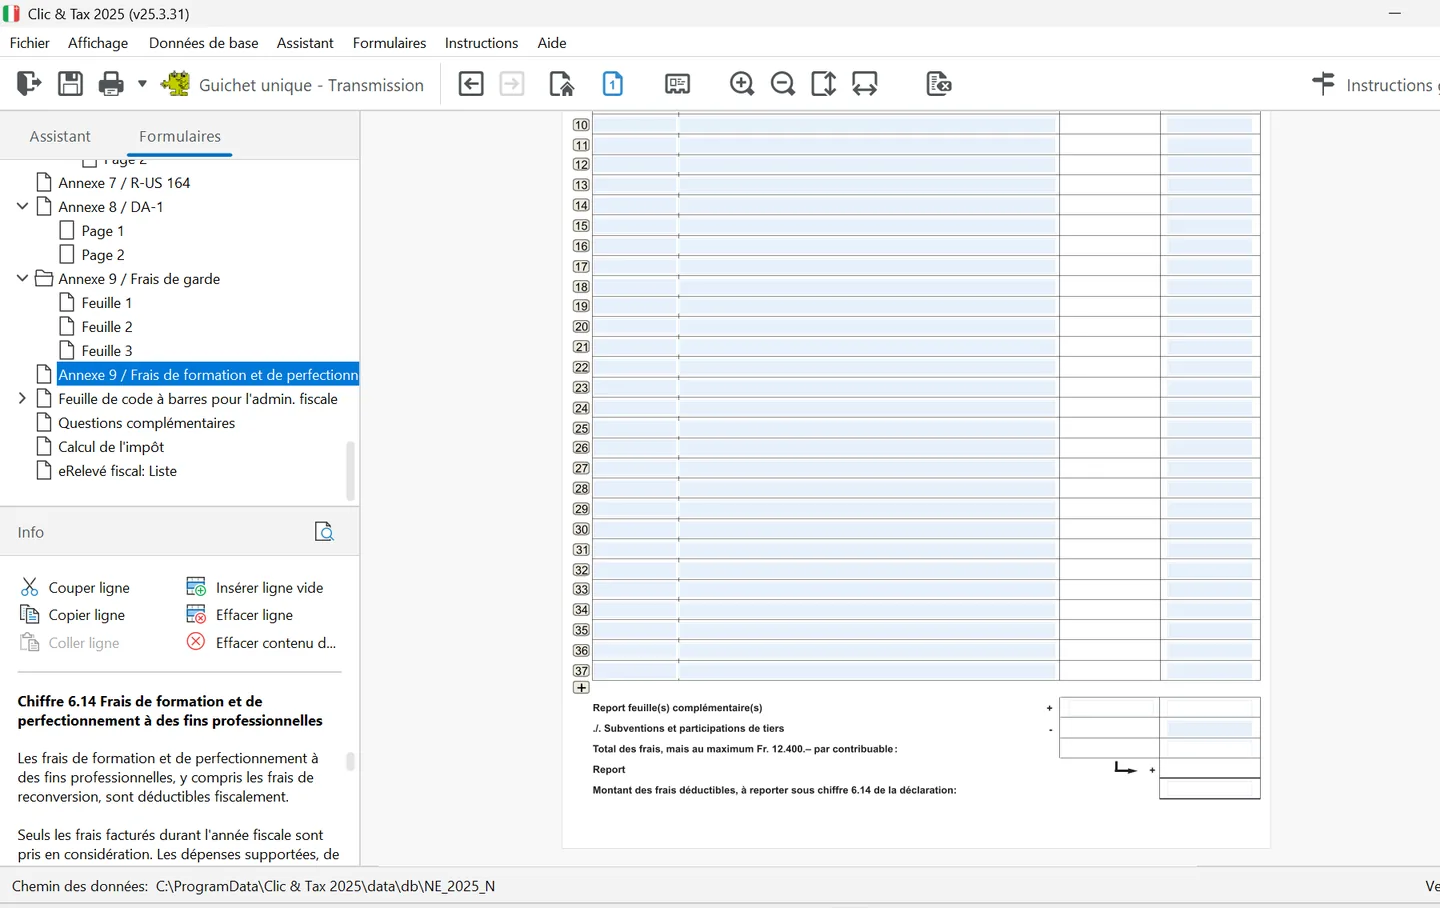
Les frais de formation et de perfectionnement à des fins professionnelles, reconversion comprise, sont déductibles jusqu'à CHF 12'400 par an, s'ils ont été facturés en 2026 et si vous avez un diplôme du degré secondaire II (CFC, AFP, maturité, école de culture générale) ou si vous avez 20 ans et plus et préparez un autre diplôme. Les montants payés et les éventuelles participations de l'employeur ou subventions se détaillent dans le formulaire « Annexe 9 / Frais de formation et de perfectionnement » ; joignez les justificatifs.
Le formulaire liste les frais ligne par ligne (date, nature des frais facturés pendant la période fiscale) dans la colonne du contribuable A ou B, retranche les subventions et participations de tiers, plafonne le total à CHF 12'400 par contribuable et reporte le montant déductible au chiffre 6.14.
Frais médicaux et dons : chiffres 6.17 et 6.18
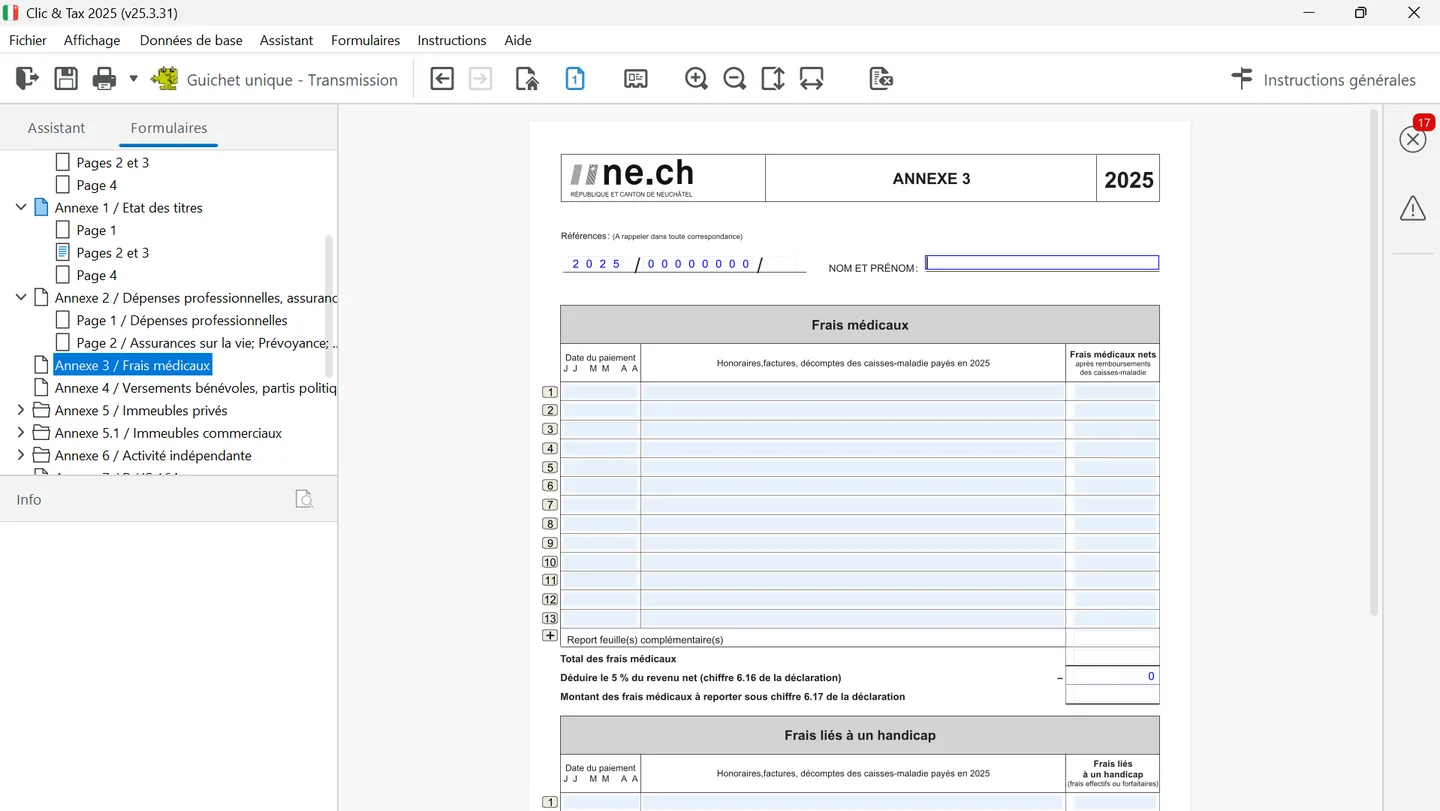
Dans l'annexe 3, listez les frais de maladie et d'accident payés en 2026 pour vous, votre conjoint et vos personnes à charge, après remboursement de la caisse-maladie : médecins, dentiste, lunettes et lentilles, médicaments prescrits, hospitalisation, ambulance, soins à domicile, médecines alternatives prescrites, procréation assistée, grossesse. Seule la part qui dépasse 5 % du revenu net (chiffre 6.16) est déductible. Pour un home, un tiers des frais, au minimum CHF 11'880 par an, est considéré comme pension et logement non déductibles. Ne sont pas admis : fitness, yoga, chirurgie esthétique non prescrite, déplacements.
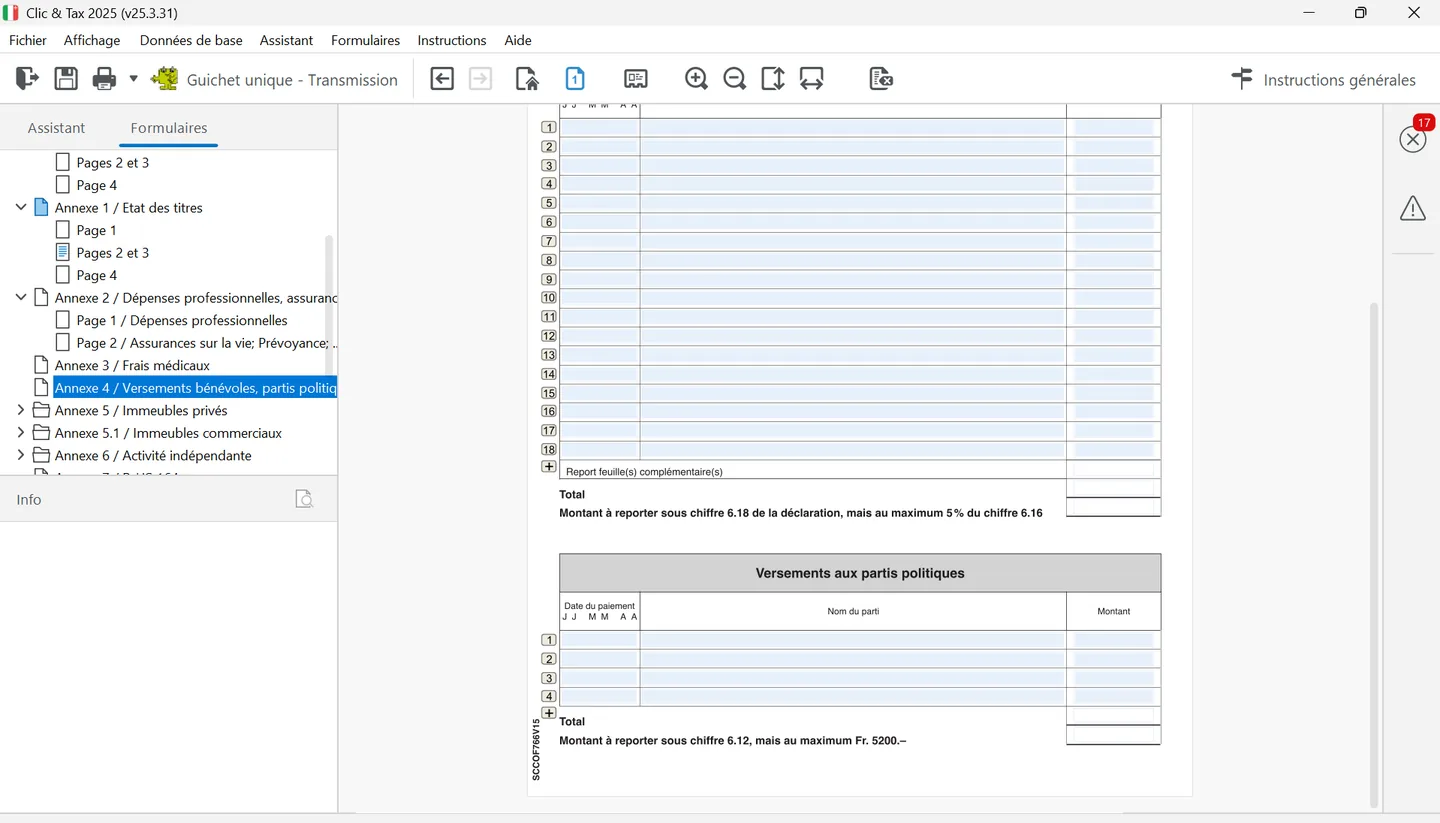
Les dons à des institutions suisses exonérées pour but d'utilité publique, à la Confédération, aux cantons et aux communes sont déductibles s'ils atteignent au moins CHF 100 dans l'année, jusqu'à 5 % du revenu net (20 % pour l'impôt fédéral). Les cotisations de membre et la contribution ecclésiastique ne sont pas des dons. Remplissez l'annexe 4 et gardez les attestations.
Déductions sociales : chiffres 7.1 à 7.3
| Situation au 31 décembre | Déduction 7.1 | Réduction |
|---|---|---|
| Couple marié, ou personne seule vivant avec des enfants ou des personnes nécessiteuses | CHF 3'800 | CHF 200 par tranche de CHF 1'000 de revenu net (chiffre 6.19) au-delà de CHF 48'000 ; plus rien dès CHF 67'000 |
| Autres contribuables | CHF 2'100 | CHF 100 par tranche de CHF 1'000 au-delà de CHF 26'000 ; plus rien dès CHF 47'000 |
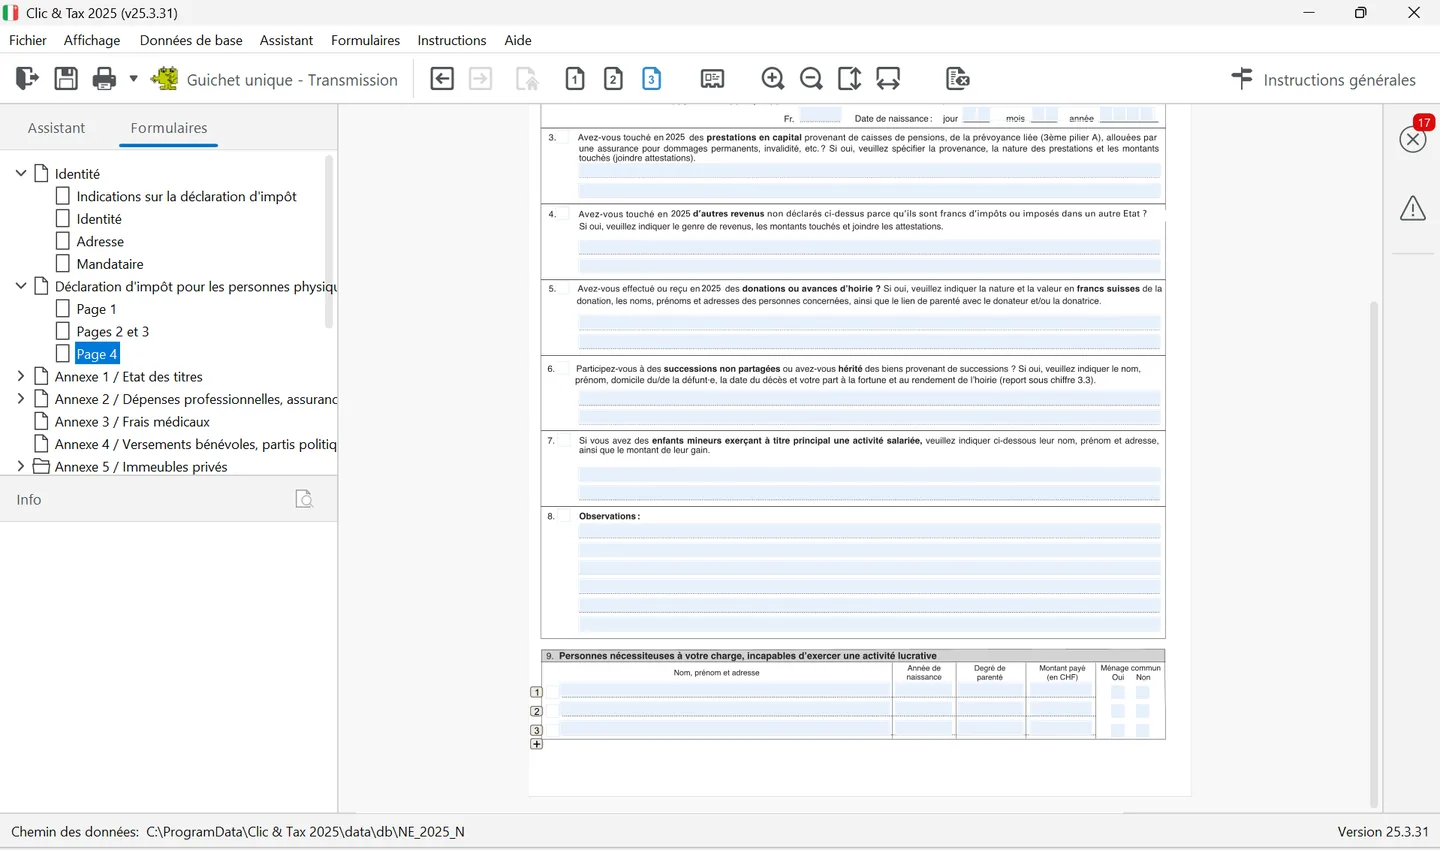
La déduction pour enfant (7.2) vaut CHF 6'200 de 0 à 4 ans, CHF 6'700 de 4 à 14 ans et CHF 8'200 dès 14 ans pour un enfant en formation (voir Situation personnelle). La déduction pour personne nécessiteuse (7.3), de CHF 3'100, vaut pour une personne sans fortune ni ressources, incapable de travailler en raison de maladie, d'invalidité ou d'âge, si votre aide atteint au moins ce montant ; elle vaut aussi pour un enfant majeur en formation au 31 décembre auquel vous versez une pension. Complétez alors chaque année le tableau de la question 9 des informations complémentaires (Page 4) : nom, prénom et adresse, année de naissance, degré de parenté, montant payé et ménage commun.
Toutes les déductions sont saisies ? Si vous êtes imposé à la source, lisez le chapitre Impôt à la source et TOU ; sinon, passez directement à Vérifier et envoyer.
Questions fréquentes
Combien peut-on déduire pour l'assurance-maladie à Neuchâtel en 2026 ?
Avec les autres primes d'assurance et les intérêts d'épargne, au maximum CHF 4'900 pour un couple marié et CHF 2'500 pour une personne seule, plus CHF 800 par enfant ou personne à charge. Sans cotisations au 2e ni au 3e pilier, le plafond passe à CHF 6'125 ou CHF 3'125. Les subsides reçus sont déduits des primes.
Combien déduire pour la crèche dans le canton de Neuchâtel ?
Les frais de garde facturés en 2026 pour un enfant de moins de 14 ans, après subventions, jusqu'à CHF 20'400 par enfant pour l'impôt cantonal et CHF 25'800 pour l'impôt fédéral, si les deux parents travaillent ou si le parent seul travaille.
À partir de quel montant les frais médicaux sont-ils déductibles à Neuchâtel ?
Seule la part des frais payés et non remboursés qui dépasse 5 % du revenu net (chiffre 6.16 de la déclaration) est déductible. Listez-les dans l'annexe 3.
Qu'est-ce que la déduction pour revenu modeste à Neuchâtel ?
Une déduction sociale de CHF 3'800 pour les couples et les familles monoparentales et de CHF 2'100 pour les autres contribuables, réduite progressivement dès un revenu net de CHF 48'000 ou de CHF 26'000. Clic&Tax la calcule automatiquement.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration neuchâteloise pour vous, immeubles, titres et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des Instructions générales 2025 du Service des contributions de la République et Canton de Neuchâtel, de l'aperçu des déductions pour l'année 2026 publié dans ses instructions intermédiaires 2026, de ses notices et de la feuille cantonale Neuchâtel de l'Administration fédérale des contributions (état février 2026). En cas de doute, les instructions générales du Service des contributions font foi.