Clic&Tax · Chapitre 4/11
Frais professionnels dans Clic&Tax : annexe 2, déplacements, repas, forfait de 3 % et télétravail (chiffre 6.4)
En bref
- Les dépenses professionnelles se remplissent dans l'annexe 2 et sont reportées au chiffre 6.4. Clic&Tax calcule lui-même les forfaits.
- Déplacements : frais payés de transports publics. La voiture n'est admise que sans transports publics raisonnables : CHF 0.60 par km jusqu'à 10'000 km, 0.40 pour les 5'000 suivants, 0.30 au-delà. Pour l'impôt fédéral, au maximum CHF 3'300.
- Repas : CHF 15 par jour, au plus CHF 3'200 par an, ou CHF 7.50 (max. CHF 1'600) avec cantine ou indemnité.
- Autres frais : forfait de 3 % du salaire net, au minimum CHF 2'000 et au maximum CHF 4'000, plus, en cas de télétravail régulier, 10 % du salaire net (max. CHF 4'000) au prorata des jours.
Le principe : annexe 2, chiffre 6.4
Le salarié peut déduire les dépenses nécessaires à l'acquisition de son revenu que son employeur ne lui rembourse pas. Dans la déclaration neuchâteloise, elles se détaillent sur l'annexe 2, « Dépenses professionnelles liées au revenu d'une activité dépendante principale », une partie par conjoint, puis le total est reporté au chiffre 6.4. L'annexe commence par le taux d'activité : à temps partiel, indiquez le nombre de jours complets et de demi-jours travaillés par semaine. Les frais de formation ne vont pas ici, mais au chiffre 6.14 (voir Déductions).
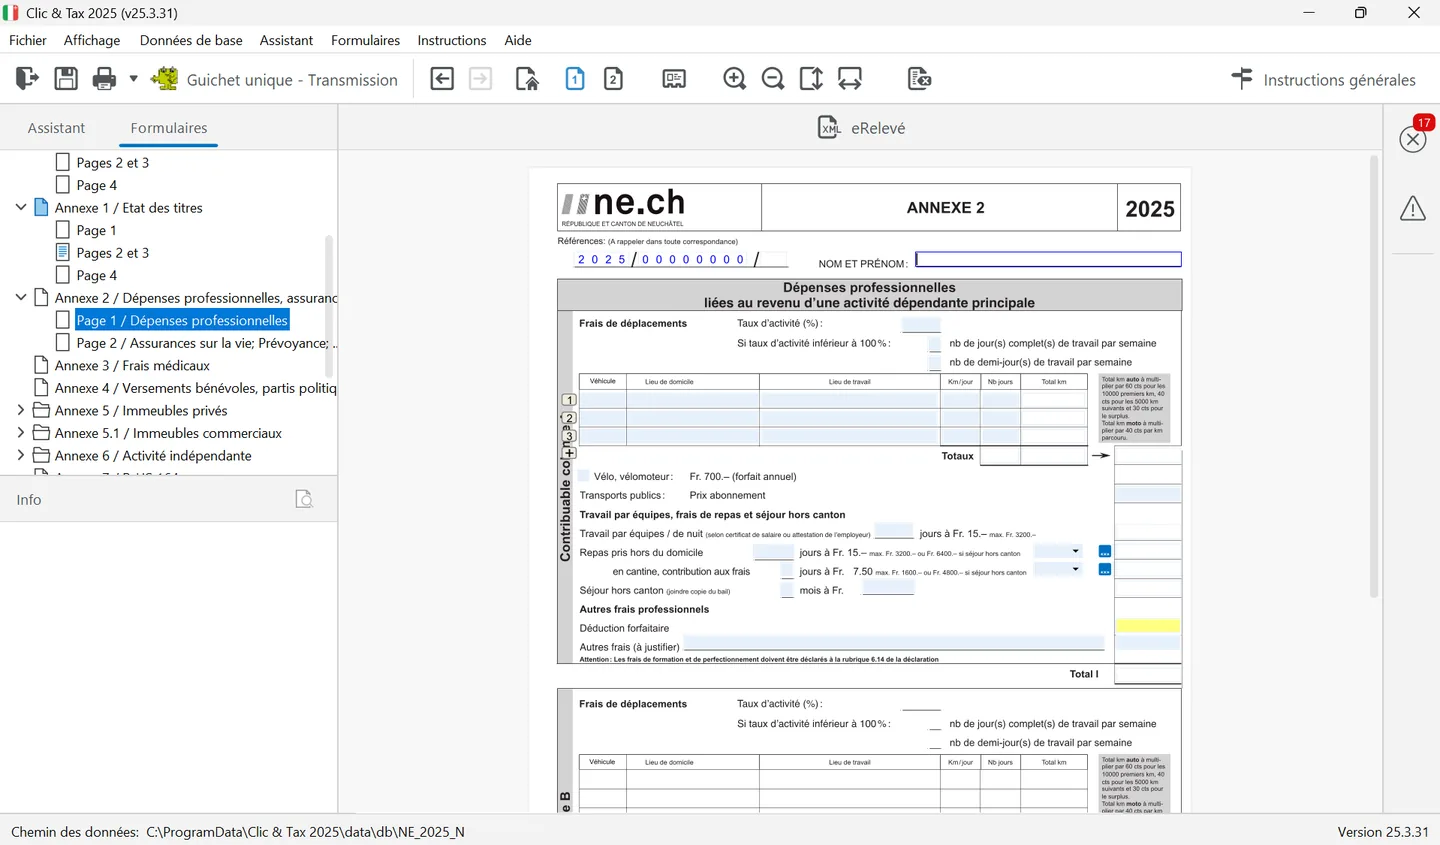
Pour les déplacements, le tableau demande pour chaque trajet le véhicule, le lieu de domicile, le lieu de travail, les km par jour et le nombre de jours : Clic&Tax calcule le total des kilomètres et applique les tarifs par km. Cochez la case « Vélo, vélomoteur » pour le forfait de CHF 700, ou indiquez le prix de l'abonnement sur la ligne « Transports publics ». Les repas se saisissent en nombre de jours. La déduction forfaitaire des autres frais, en jaune, est calculée automatiquement ; la ligne « Autres frais (à justifier) » sert aux frais effectifs. La même grille se répète plus bas pour le contribuable colonne B, et le total I + total II est reporté au chiffre 6.4.
Frais de déplacement
| Moyen de transport | Impôt cantonal et communal | Impôt fédéral direct |
|---|---|---|
| Transports publics | Frais payés (prix de l'abonnement) | Frais payés |
| Vélo, motocycle léger (50 cm³) | CHF 700 par an (forfait) | CHF 700 par an |
| Moto | CHF 0.40 par km | CHF 0.40 par km |
| Voiture, 10'000 premiers km | CHF 0.60 par km | CHF 0.75 par km |
| Voiture, 5'000 km suivants | CHF 0.40 par km | CHF 0.75 par km |
| Voiture, au-delà | CHF 0.30 par km | CHF 0.75 par km |
| Plafond | Aucun | CHF 3'300 au total |
En principe, seul le coût des transports publics est déductible. Les frais de voiture ou de moto sont admis si vous prouvez qu'il n'y a pas de transports publics, ou qu'ils ne peuvent raisonnablement pas être utilisés (horaire défavorable, infirmité). Le lieu de travail doit être assez éloigné : au moins 1,5 km par trajet ou 15 minutes à pied.
- Le retour à midi ne compte que pour CHF 15 par jour au maximum, et CHF 3'200 par an.
- La place de stationnement est comprise dans l'indemnité kilométrique.
- Le conjoint qui utilise le même véhicule, ou qui fait du covoiturage, ne déduit pas de frais supplémentaires.
- Avec une voiture de fonction mise gratuitement à disposition pour le trajet, aucune déduction de déplacement n'est admise.
Repas, travail par équipe et séjour hors canton
| Situation | Par jour | Par an au maximum |
|---|---|---|
| Repas pris hors du domicile, sans indemnité de l'employeur | CHF 15 | CHF 3'200 |
| Repas avec cantine ou indemnité (chèques-repas, remboursement) | CHF 7.50 | CHF 1'600 |
| Travail par équipe, horaire continu ou de nuit | CHF 15 | CHF 3'200 |
| Séjour hebdomadaire hors du canton, sans indemnité | CHF 30 | CHF 6'400 |
| Séjour hebdomadaire hors du canton, avec indemnité ou cantine | CHF 22.50 | CHF 4'800 |
Le forfait repas suppose un surcoût réel dû à l'éloignement entre domicile et travail. La déduction pour travail par équipe ou de nuit exige que l'employeur indique le nombre de jours sur le certificat de salaire, un travail de nuit d'au moins 8 heures consécutives, et ne se cumule pas avec le forfait repas. En cas de séjour hors du canton pendant la semaine, vous pouvez ajouter le loyer d'une chambre (joignez le bail) et les frais du retour hebdomadaire. Dans Clic&Tax, un petit bouton bleu « ... » de l'annexe 2 ouvre une liste pour détailler les repas pris hors du domicile et ceux pris en cantine.
Autres frais professionnels : forfait ou frais effectifs
Les autres dépenses indispensables à la profession (outillage, ordinateur et logiciels, ouvrages professionnels, chambre de travail, vêtements professionnels, cotisations syndicales) sont couvertes par un forfait de 3 % du salaire net, au minimum CHF 2'000 et au maximum CHF 4'000. Si votre salaire net est inférieur à CHF 20'000, le forfait est de 10 %. Vous pouvez à la place déduire vos frais effectifs en joignant une liste détaillée, mais jamais les deux. Une part privée est retenue sur le matériel informatique ; une chambre de travail n'est admise que si elle est réservée principalement et régulièrement à l'activité professionnelle.
Pour une activité salariée accessoire (chiffre 1.12), un forfait de 20 % du revenu net, au minimum CHF 800 et au maximum CHF 2'400, se déduit au chiffre 6.5 ; si le gain est inférieur à CHF 800, la déduction ne peut pas le dépasser. Les frais effectifs sont possibles avec une liste séparée.
Une fois les frais professionnels saisis, passez à la prévoyance : rachats LPP et 3e pilier A.
Questions fréquentes
Combien peut-on déduire pour la voiture dans le canton de Neuchâtel ?
CHF 0.60 par km pour les 10'000 premiers kilomètres, CHF 0.40 pour les 5'000 suivants et CHF 0.30 au-delà, si les transports publics ne peuvent raisonnablement pas être utilisés. Pour l'impôt fédéral, le tarif est de CHF 0.75 par km, mais la déduction totale est plafonnée à CHF 3'300.
Quel est le forfait pour les autres frais professionnels à Neuchâtel ?
3 % du salaire net, au minimum CHF 2'000 et au maximum CHF 4'000, ou 10 % si le salaire net est inférieur à CHF 20'000. Les frais effectifs peuvent être déduits à la place, avec une liste détaillée.
Peut-on déduire le télétravail dans la déclaration neuchâteloise ?
Oui, en cas de télétravail régulier : 10 % du salaire net, au maximum CHF 4'000, au prorata des jours de télétravail par semaine, en plus du forfait ordinaire. Les déplacements et repas ne sont alors comptés que pour les jours au bureau.
Combien déduire pour les repas de midi à Neuchâtel ?
CHF 15 par jour, au maximum CHF 3'200 par an, si vous ne pouvez pas rentrer manger chez vous. Avec une cantine ou une indemnité de l'employeur, CHF 7.50 par jour et CHF 1'600 par an au maximum.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration neuchâteloise pour vous, immeubles, titres et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des Instructions générales 2025 du Service des contributions de la République et Canton de Neuchâtel, de l'aperçu des déductions pour l'année 2026 publié dans ses instructions intermédiaires 2026, de ses notices et de la feuille cantonale Neuchâtel de l'Administration fédérale des contributions (état février 2026). En cas de doute, les instructions générales du Service des contributions font foi.