Clic&Tax · Chapitre 3/11
Salaire, indemnités et rentes dans Clic&Tax : chiffres 1.11 à 2.5 de la déclaration neuchâteloise
En bref
- Reportez au chiffre 1.11 le salaire net du chiffre 11 de chaque certificat de salaire principal ; une activité salariée accessoire va au chiffre 1.12.
- Les allocations familiales et pourboires qui ne figurent pas sur le certificat se déclarent au chiffre 1.13 ; le chômage, les APG et l'allocation de maternité au 1.41 ; les indemnités journalières maladie, accident ou AI au 1.42.
- Les rentes AVS et AI vont au chiffre 2.1, celles de la caisse de pension au 2.2 (imposables à 100 % en règle générale), celles du 3e pilier A au 2.3 et les autres au 2.4.
- Les prestations complémentaires AVS/AI, l'allocation pour impotent et les pensions reçues pour un enfant majeur ne sont pas imposables.
Le salaire principal : chiffre 1.11
L'employeur doit vous remettre un certificat de salaire qui récapitule toutes les prestations versées. Le montant à reporter au chiffre 1.11 est celui de la rubrique 11 du certificat, le salaire net après cotisations sociales et LPP. Il comprend aussi les avantages en nature : logement gratuit ou à prix réduit, repas gratuits, part privée d'une voiture de fonction. Avec plusieurs employeurs dans l'année, additionnez les certificats. Les montants s'inscrivent arrondis au franc inférieur, sans point, apostrophe ni virgule.
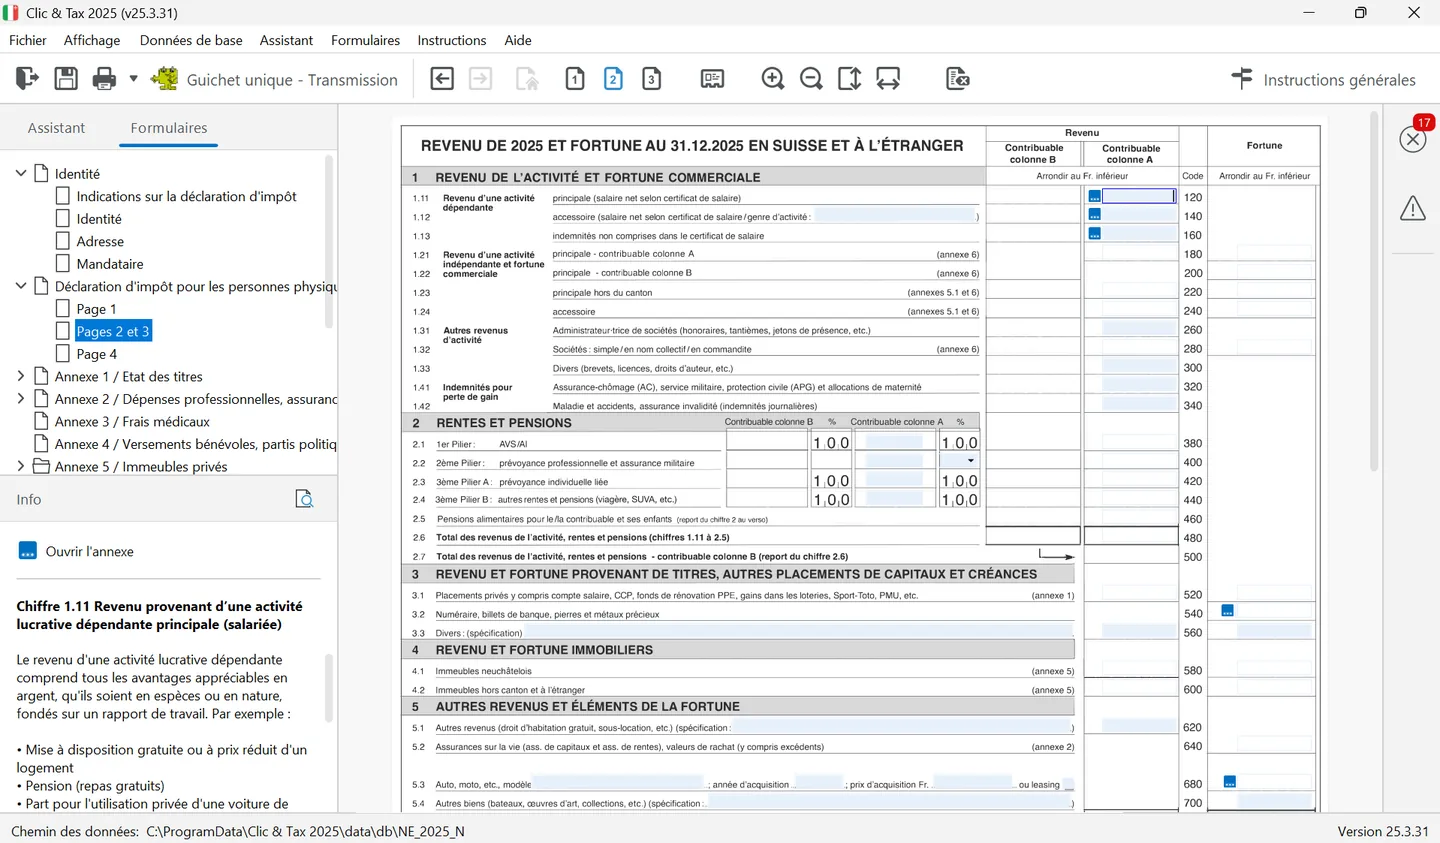
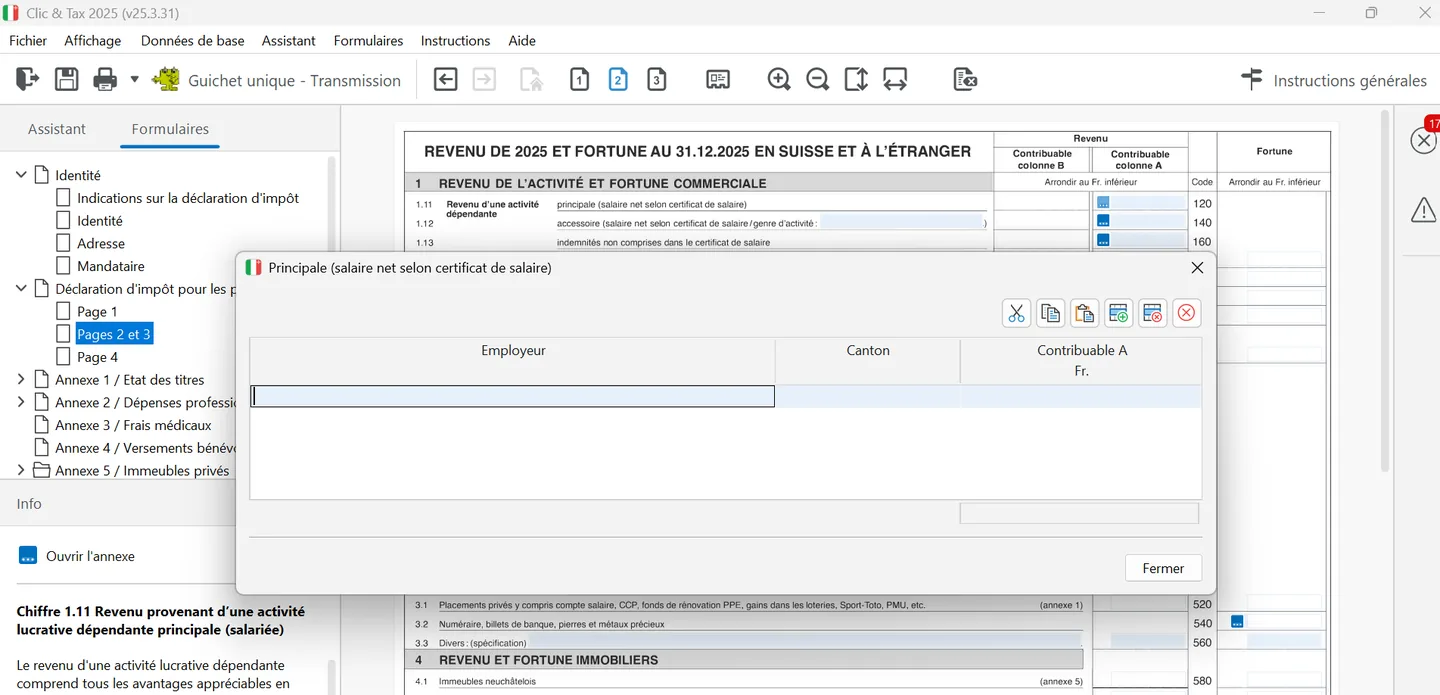
Dans Clic&Tax, ouvrez « Pages 2 et 3 ». Attention : dans ces pages, la colonne du contribuable B (conjoint) est à gauche de celle du contribuable A, la colonne Code au milieu et la fortune à droite. Le petit bouton bleu « ... » à côté du chiffre 1.11 ouvre un tableau où saisir chaque employeur, son canton et le salaire net ; Clic&Tax reporte le total au chiffre 1.11. Les chiffres 1.12 et 1.13 ont le même tableau (genre d'activité, canton, montant). Le panneau « Info » affiche les instructions du chiffre sélectionné et un lien « Ouvrir l'annexe ».
| Revenu | Chiffre | Remarque |
|---|---|---|
| Salaire net de l'activité principale | 1.11 | Rubrique 11 du certificat de salaire |
| Activité dépendante accessoire | 1.12 | Indemnités d'autorité, enseignement, cours du soir, expertises, conciergerie, administration de PPE |
| Indemnités hors certificat | 1.13 | Allocations familiales et de naissance versées directement, pourboires, avantages en nature |
| Activité indépendante | 1.21 à 1.24 | Annexe 6 et comptes à joindre (NOTICE 3) |
| Honoraires d'administrateur | 1.31 | Tantièmes, jetons de présence, indemnités fixes |
| Brevets, licences, droits d'auteur | 1.33 | |
| Chômage, service militaire ou civil, protection civile, maternité | 1.41 | Seulement si les montants ne figurent pas déjà sur un certificat de salaire |
| Indemnités journalières maladie, accident, AI | 1.42 | Versées par une assurance, l'AI ou l'assurance militaire |
Les revenus d'activités de plateforme (vente de marchandises, location de biens, services, contenus publiés en ligne) sont imposables selon le type d'activité et sa qualification fiscale : selon le cas, activité indépendante (chiffres 1.21 à 1.24, annexe 6) ou autre revenu, comme une sous-location au chiffre 5.1. Le Service des contributions détaille ces cas dans la rubrique « Économie des plateformes » de son site.
Activité indépendante : annexe 6
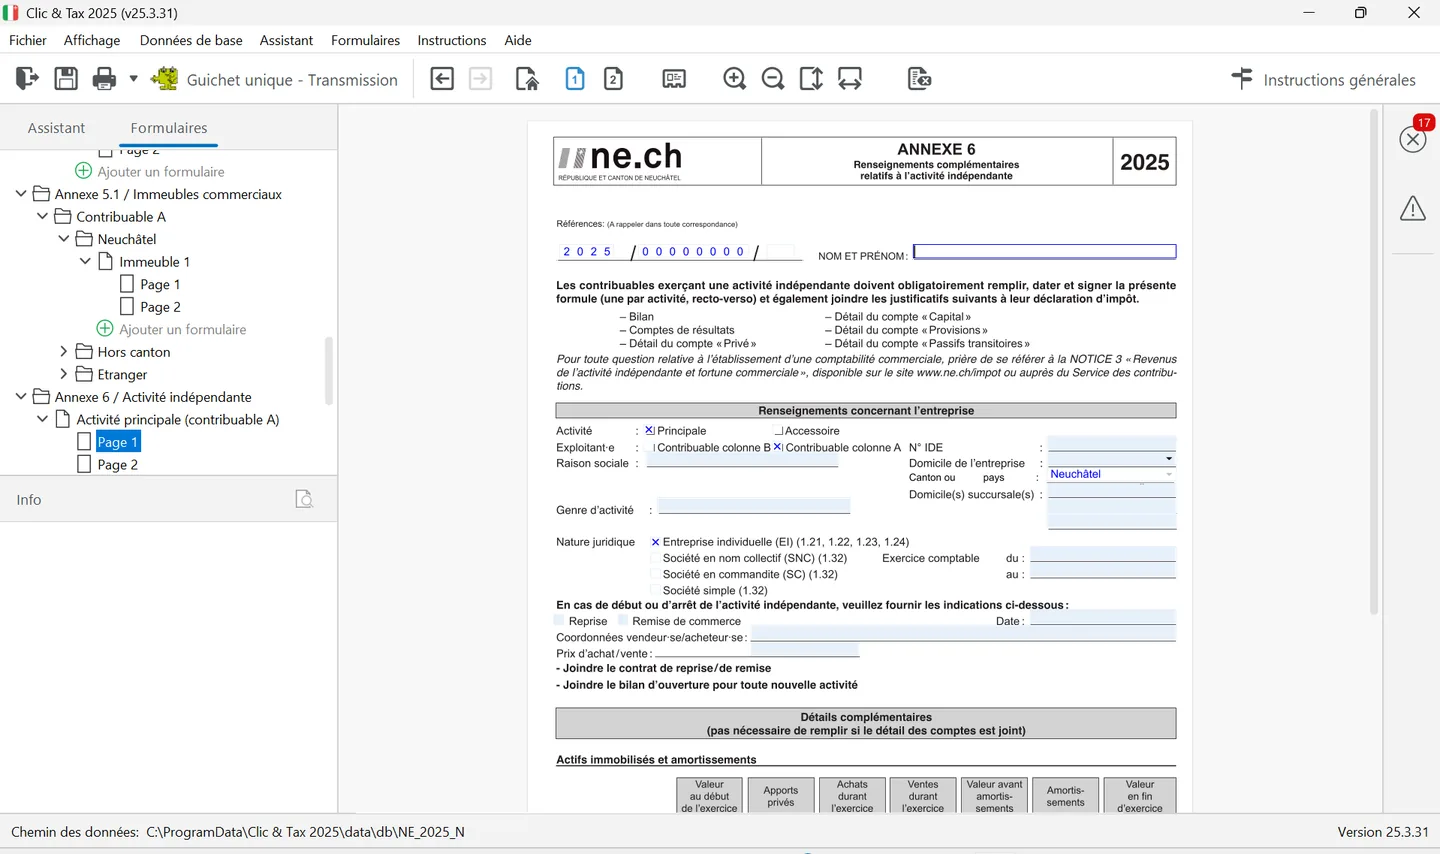
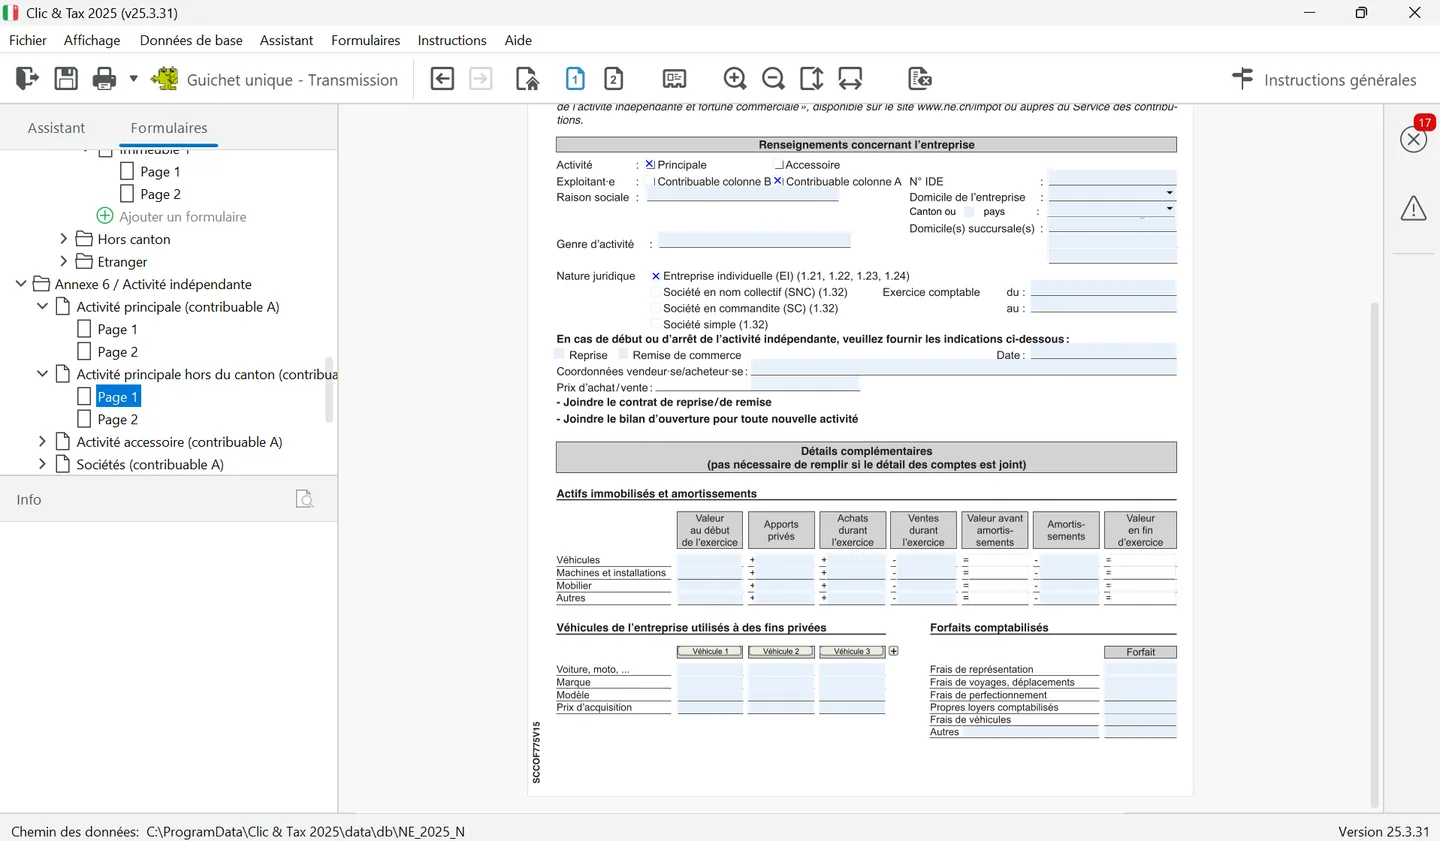
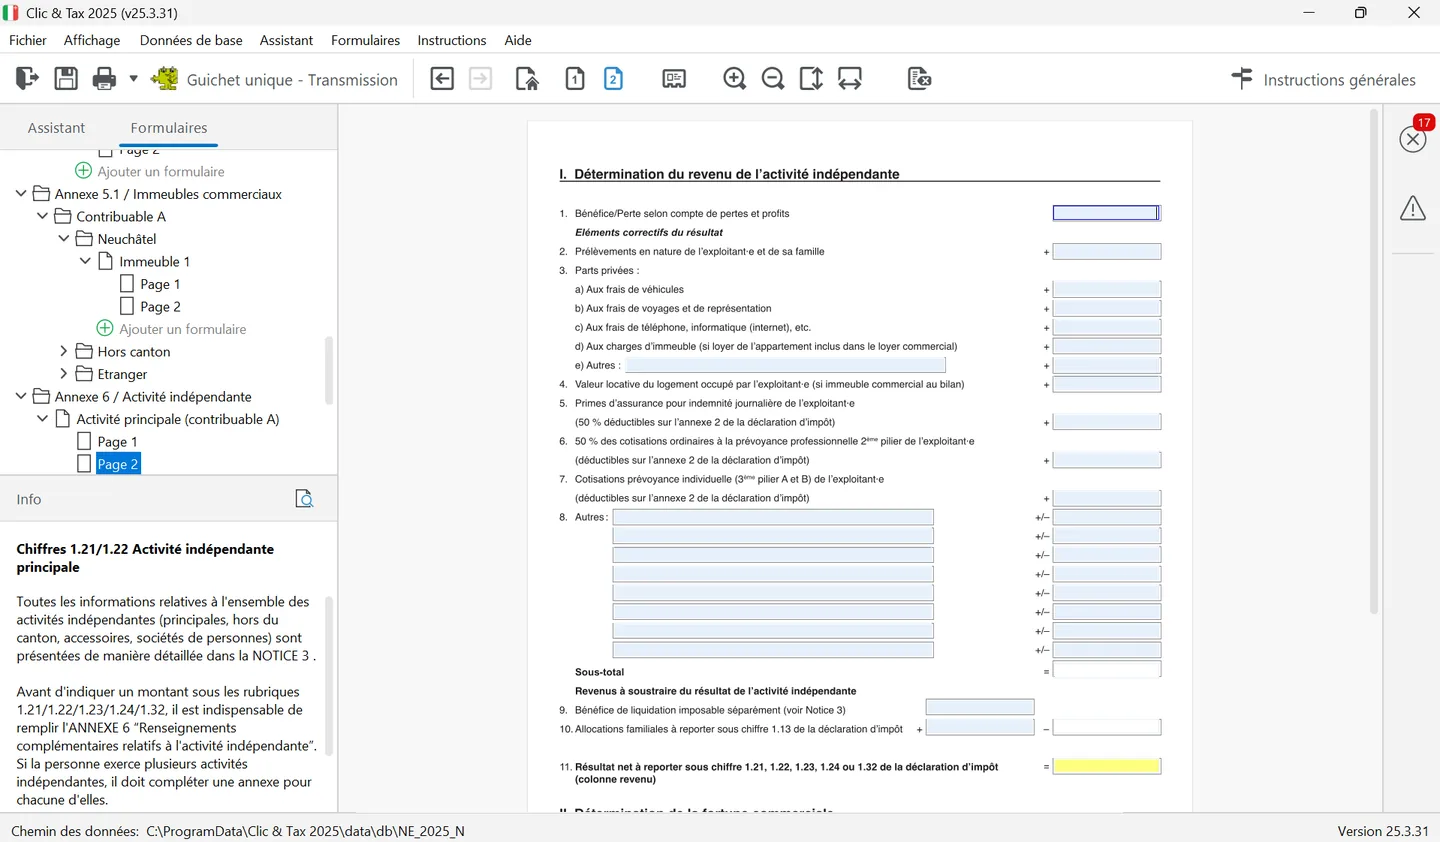
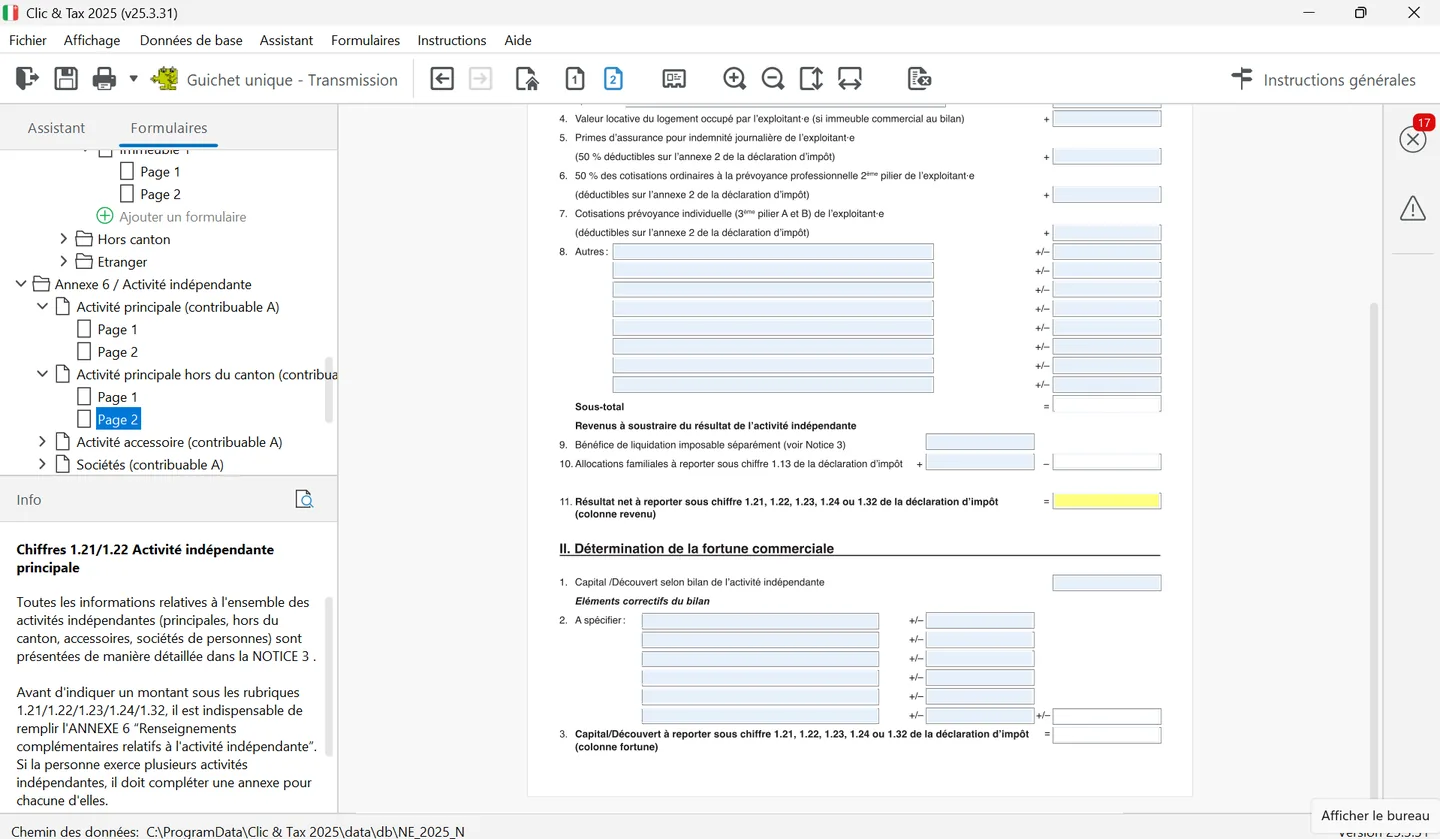
Si vous exercez une activité lucrative indépendante, l'annexe 6 est obligatoire : une par activité, remplie, datée et signée. Joignez le bilan, le compte de résultats et le détail des comptes Privé, Capital, Provisions et Passifs transitoires ; la NOTICE 3 du Service des contributions détaille les règles. Dans l'arborescence, l'annexe 6 se décline en « Activité principale (contribuable A) », « Activité principale hors du canton », « Activité accessoire » et « Sociétés ».
La page 1 rassemble les renseignements : activité principale ou accessoire, exploitant (contribuable A ou B), numéro IDE, raison sociale, domicile de l'entreprise, genre d'activité, nature juridique (une entreprise individuelle se reporte aux chiffres 1.21 à 1.24, une société en nom collectif, en commandite ou une société simple au chiffre 1.32), exercice comptable et éventuelle reprise ou remise de l'entreprise. Le cadre « Détails complémentaires » (actifs immobilisés et amortissements, véhicules de l'entreprise utilisés à des fins privées, forfaits comptabilisés) est facultatif si vous joignez le détail de vos comptes. Comme le rappelle le panneau Info, l'annexe 6 doit être remplie avant de saisir un montant aux chiffres 1.21 à 1.24 ou 1.32.
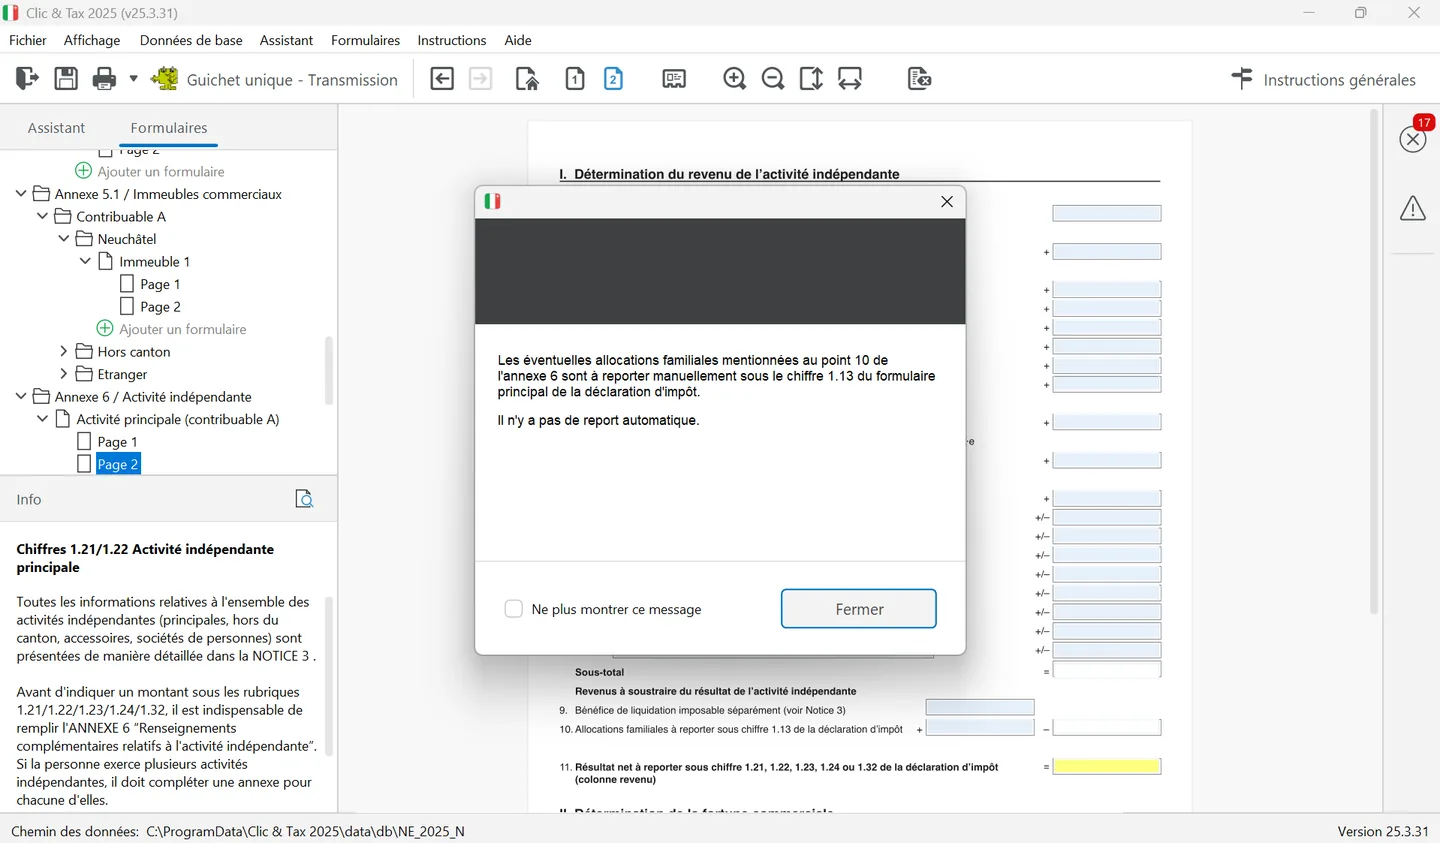
La page 2 détermine le revenu. Partez du bénéfice ou de la perte du compte de résultats, puis ajoutez les correctifs : prélèvements en nature, parts privées aux frais (véhicule, téléphone, locaux), valeur locative des locaux privés, primes d'indemnités journalières privées, ainsi que la moitié des cotisations LPP et les cotisations 3a ou 3b passées en charges, qui se déduisent dans l'annexe 2. Le résultat net du point 11 est reporté au chiffre 1.21, 1.22, 1.23, 1.24 ou 1.32. La partie II détermine la fortune commerciale : capital ou découvert selon le bilan, corrigé si nécessaire, reporté aux mêmes chiffres dans la colonne fortune.
Rentes et pensions : chiffres 2.1 à 2.5
| Rente | Chiffre | Part imposable |
|---|---|---|
| AVS et AI, y compris les rentes complémentaires pour le conjoint et les enfants | 2.1 | 100 % |
| Caisse de pension (2e pilier), pont AVS, assurance militaire | 2.2 | 100 % ; 60 % ou 80 % pour certaines rentes ayant commencé avant 1987 ou 2002 |
| 3e pilier A | 2.3 | 100 % |
| Autres rentes (SUVA, responsabilité civile, rentes viagères) | 2.4 | Rentes viagères : seulement la part de rendement |
| Pensions alimentaires reçues pour vous et vos enfants mineurs | 2.5 | 100 %, y compris les allocations familiales versées par l'ex-conjoint |
- Non imposables : prestations complémentaires AVS/AI, allocation pour impotent de l'AI et de la SUVA, rentes de l'assurance militaire ayant débuté avant 1994, pensions reçues pour un enfant majeur.
- Rente pour un enfant : la rente complémentaire d'un parent retraité ou invalide se déclare chez le parent, la rente d'orphelin ou d'un enfant invalide chez l'enfant.
- Pensions alimentaires : dans Clic&Tax, saisissez-les à la question 2 des informations complémentaires (Page 4), avec le nom et l'adresse de la personne qui paie ; le montant est reporté au chiffre 2.5.
- Colonne % : pour chaque rente, elle indique la part imposable, 100 par défaut. Pour le 2e pilier (chiffre 2.2), choisissez le taux dans la liste.
- Capital de caisse de pension ou de 3e pilier : il n'entre pas dans les rentes. Il est imposé séparément (voir le chapitre Prévoyance).
Clic&Tax additionne ensuite les revenus de l'activité, rentes et pensions au chiffre 2.6 (et 2.7 pour la colonne B). Une fois vos revenus saisis, passez aux frais professionnels, qui se déduisent du salaire.
Questions fréquentes
Quel montant du certificat de salaire reporter dans Clic&Tax ?
Le salaire net de la rubrique 11 du certificat, au chiffre 1.11 pour l'activité principale ou 1.12 pour une activité accessoire. Avec plusieurs employeurs, additionnez les certificats.
Où déclarer les indemnités de chômage à Neuchâtel ?
Au chiffre 1.41, avec les allocations pour perte de gain (service militaire, protection civile) et l'allocation de maternité, si elles ne figurent pas déjà sur un certificat de salaire.
Les allocations familiales sont-elles imposables dans le canton de Neuchâtel ?
Oui. Si elles ne figurent pas sur le certificat de salaire, déclarez-les au chiffre 1.13. Les allocations familiales reçues de l'étranger sont aussi imposables au lieu de domicile.
Les prestations complémentaires AVS sont-elles imposables ?
Non. Les prestations complémentaires à l'AVS et à l'AI, ainsi que l'allocation pour impotent, ne sont pas imposables et ne se déclarent pas.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration neuchâteloise pour vous, immeubles, titres et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des Instructions générales 2025 du Service des contributions de la République et Canton de Neuchâtel, de l'aperçu des déductions pour l'année 2026 publié dans ses instructions intermédiaires 2026, de ses notices et de la feuille cantonale Neuchâtel de l'Administration fédérale des contributions (état février 2026). En cas de doute, les instructions générales du Service des contributions font foi.