Clic&Tax · Chapitre 5/11
Prévoyance dans Clic&Tax : 3e pilier A, rachats LPP, rachats 3a et prestations en capital (chiffre 6.1)
En bref
- Les cotisations au 3e pilier A et les rachats LPP se détaillent au verso de l'annexe 2 et se reportent au chiffre 6.1, pour chaque conjoint, avec les attestations.
- 3e pilier A 2026 : CHF 7'258 au maximum avec une caisse de pension ; sans 2e pilier, 20 % du revenu du travail, au maximum CHF 36'288.
- Nouveauté : les lacunes 3a de 2025 peuvent être rachetées en 2026 et déduites dans la déclaration 2026, en plus de la cotisation ordinaire.
- Un capital de 2e ou de 3e pilier est imposé séparément : pour l'impôt cantonal et communal, au taux du quart du barème.
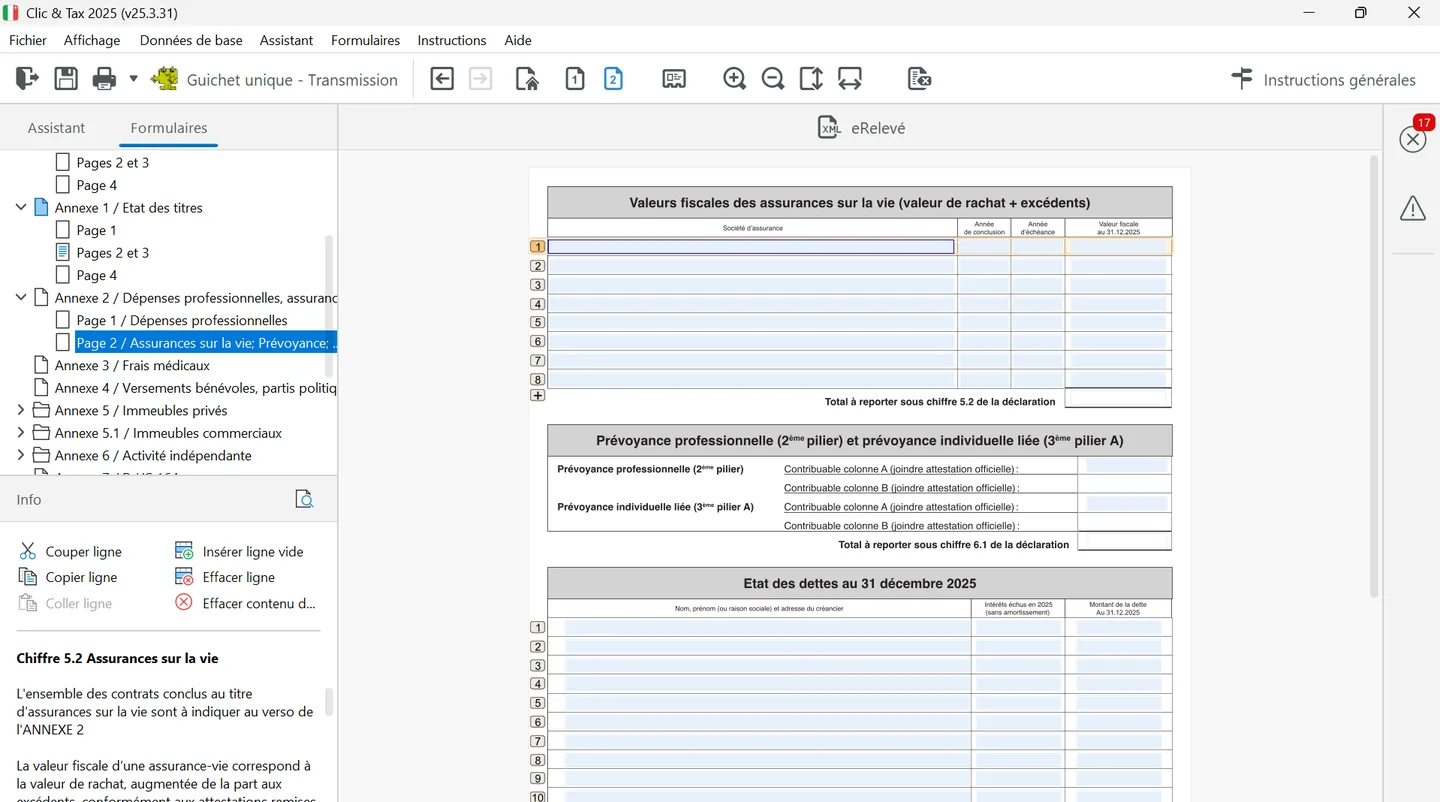
Où saisir : verso de l'annexe 2, chiffre 6.1
Le verso de l'annexe 2 contient un tableau « Prévoyance professionnelle (2ème pilier) et prévoyance individuelle liée (3ème pilier A) », avec une ligne par conjoint pour chacun des deux piliers. Le total est reporté au chiffre 6.1 de la déclaration. N'y indiquez pas les cotisations LPP ordinaires déjà déduites de votre salaire sur le certificat : seuls les rachats et les cotisations payées par vous-même y figurent. Joignez les attestations officielles de la caisse de pension et de la banque ou de l'assurance.
Le 3e pilier A
| Situation | Déduction maximale 2026 |
|---|---|
| Affilié à une caisse de pension (2e pilier) | CHF 7'258 |
| Sans 2e pilier (indépendants, par exemple) | 20 % du revenu du travail, au maximum CHF 36'288 |
La déduction suppose un revenu d'une activité lucrative soumis à l'AVS. Pour un salarié, le revenu de référence est le salaire brut après cotisations AVS/AI/APG/AC ; pour un indépendant, le résultat de son activité. En cas d'interruption temporaire (service militaire, chômage, maladie, accident), le droit reste acquis si vous percevez des indemnités. Chaque conjoint qui travaille a son propre plafond. Seuls comptent les versements effectués jusqu'au 31 décembre 2026 sur un compte ou une police 3a reconnus.
Rachats dans la caisse de pension
Les rachats d'années d'assurance dans le 2e pilier sont déductibles, dans les limites de la législation fédérale sur la prévoyance professionnelle. Joignez l'attestation de rachat et, la première fois, le calcul du potentiel de rachat établi par la caisse. Attention : selon la loi fédérale sur la prévoyance professionnelle, un capital retiré dans les trois ans suivant un rachat ne peut pas provenir de ce rachat ; à défaut, la déduction est en principe refusée. Les indépendants assurés personnellement auprès d'une fondation de prévoyance déduisent la moitié de leurs cotisations dans le compte de résultat de l'entreprise et reportent le solde sur l'annexe 2 (NOTICE 3).
Prestations en capital : une imposition séparée
| Impôt | Calcul |
|---|---|
| Impôt cantonal et communal | Impôt annuel entier, au taux correspondant au quart (1/4) du barème ; couple marié : capitaux additionnés, taux calculé sur 52 % du total |
| Impôt fédéral direct | Impôt annuel entier, au taux correspondant au cinquième (1/5) du barème |
Les capitaux de caisse de pension, de 3e pilier A, de l'assurance militaire ou d'une assurance en cas de décès ou d'invalidité sont imposés séparément des autres revenus. Tous les capitaux reçus dans l'année sont additionnés. L'institution les annonce en principe elle-même au Service des contributions, mais indiquez-les aussi à la question 3 des informations complémentaires, avec les attestations. Le capital n'est pas un revenu à saisir dans les rentes. Le rabais d'impôt pour enfant ne s'applique pas à cet impôt. Pour l'estimer, la calculette en ligne du Service des contributions propose l'option « Prestation en capital ».
Les avoirs du 2e pilier et du 3e pilier A ne sont pas imposés comme fortune tant qu'ils ne sont pas versés. Passez ensuite aux comptes et titres.
Questions fréquentes
Combien peut-on déduire pour le 3e pilier A en 2026 dans le canton de Neuchâtel ?
CHF 7'258 au maximum si vous êtes affilié à une caisse de pension. Sans 2e pilier, 20 % du revenu du travail, au maximum CHF 36'288. Les montants sont les mêmes pour l'impôt fédéral.
Où déclarer un rachat LPP dans Clic&Tax ?
Au verso de l'annexe 2, dans le tableau de la prévoyance professionnelle, reporté au chiffre 6.1. Joignez l'attestation de rachat et, la première fois, le calcul du potentiel de rachat de la caisse.
Peut-on déduire un rachat 3a dans la déclaration 2026 ?
Oui, pour combler une lacune de l'année 2025, à condition d'avoir versé la cotisation maximale de 2026. Le rachat est limité à CHF 7'258 par an. Les années antérieures à 2025 ne peuvent pas être rachetées.
Comment un capital de 2e pilier est-il imposé à Neuchâtel ?
Séparément des autres revenus. Pour l'impôt cantonal et communal, au taux du quart du barème ordinaire ; pour l'impôt fédéral, au taux du cinquième du barème. Pour un couple, les capitaux sont additionnés et le taux est calculé sur 52 % du total.
Vous préférez déléguer ?
NeoFidu prépare et transmet votre déclaration neuchâteloise pour vous, immeubles, titres et taxation ordinaire ultérieure compris, avec une vérification des déductions oubliées.
Ce guide est informatif et ne remplace pas un conseil personnalisé. Les montants proviennent des Instructions générales 2025 du Service des contributions de la République et Canton de Neuchâtel, de l'aperçu des déductions pour l'année 2026 publié dans ses instructions intermédiaires 2026, de ses notices et de la feuille cantonale Neuchâtel de l'Administration fédérale des contributions (état février 2026). En cas de doute, les instructions générales du Service des contributions font foi.